二次相続対策は母が元気なうちに|一次相続が終わってからでも打てる9つの手
監修:天尾信之(税理士・登録番号 第136528号/税理士法人Ambitious 代表)
相続・事業承継の相談実績3,000件超。YouTube「まるごと安全相続ch-あまおう税理士」運営(登録者4.2万人)。
公開日:2026年9月23日 最終更新日:2026年9月23日
【結論】一次相続が終わっていても、打てる手はまだあります
二次相続対策の記事はたいてい「一次相続でどう分けるか」の話で終わります。 しかし実際のご相談で多いのは、一次相続がもう終わってしまった方です。
「父の相続で、母が全部相続してしまった。もう手遅れですか」
手遅れではありません。 母が元気なうちなら、まだできることがあります。
| 時期 | 打てる手 | 効果の目安 |
|---|---|---|
| 一次相続の前 | 母の固有財産を把握しておく | 判断の土台。ここが抜けると全部ずれます |
| 一次相続のとき | 母の取得割合を調整する | 30万〜575万円(母の固有財産により) |
| 一次相続のとき | 配偶者居住権を使う | 実家の規模により変動 |
| 一次相続のとき | 実家を同居の子に渡す | 例では1,940万円 |
| 一次相続のあと | 母の財産を生前に子へ移す | 10年で80万〜660万円 |
| 一次相続のあと | 生命保険の非課税枠を使う | 150万〜225万円 |
| 一次相続のあと | 二次相続で特例が使える形を作る | 320万〜3,380万円 |
| 一次相続のあと | 養子縁組で法定相続人を増やす | 非課税枠が最大1,600万円増(2割加算に注意) |
| 一次相続のあと | 現金を不動産に組み替える | 物件により変動(2027年から条件が変わります) |
最後の5つは、一次相続が終わったあとでも打てます。
ただし、いちばん大事なことを先に書きます。
母の生活資金を削ってはいけません。
税金を200万円減らすために、母の手元資金が足りなくなるのは失敗です。
母の生活費・医療費・介護費用を確保したうえで、余っている分だけを動かしてください。
📺 この記事の内容は動画でも解説しています
「これ知らないと損します!絶対にやっておくべき二次相続対策」(30万回再生)
二次相続そのもののしくみは 二次相続とは?配偶者が全部相続すると損する理由 をご覧ください。
そもそも二次相続はなぜ重くなるのか
3つの理由が重なります。
| # | 理由 | 具体的には |
|---|---|---|
| 1 | 配偶者の税額軽減が使えない | 一次相続では1億6,000万円まで非課税にできましたが、二次相続にはこの制度がありません |
| 2 | 基礎控除が600万円下がる | 法定相続人が1人減ります(母+子2人=4,800万円 → 子2人=4,200万円) |
| 3 | 財産が合算されて税率が上がる | 母が一次相続で取得した分と、母の固有財産が1つになって課税されます |
だから対策の方向はひとつです。
「母の名義の財産を、母が亡くなる前に減らしておく」
ただし減らし方に順番があります。 効果が大きく、副作用が小さいものから見ていきます。
【対策1】まず母の財産を全部書き出す
これは対策ではなく、前提です。 しかしここを飛ばすと、他のすべてが空振りになります。
母の財産がいくらあるかを知らずに、二次相続の税額は計算できません。
書き出すもの
| 区分 | 具体例 | 確認する資料 |
|---|---|---|
| 預貯金 | 母名義の全口座 | 通帳・残高証明書 |
| 有価証券 | 株式・投資信託・国債 | 証券会社の残高報告書 |
| 不動産 | 母名義・母の共有持分 | 登記事項証明書・固定資産税の課税明細書 |
| 生命保険 | 母が契約者のもの(解約返戻金相当額が課税対象) | 保険証券・解約返戻金試算書 |
| 生命保険 | 母が受取人のもの(父の死亡で受け取った保険金) | 保険金の支払明細 |
| 一次相続で取得した分 | 遺産分割協議書のとおり | 遺産分割協議書 |
| その他 | 貸付金・ゴルフ会員権・車・貴金属 | 契約書・会員証 |
見落としが多いもの
| 項目 | なぜ見落とすか |
|---|---|
| 母名義の預金 | 実は父の収入から移したもの(名義預金)で、父の相続財産だった可能性があります |
| 母が受け取った死亡保険金 | 父の相続では非課税枠が使えましたが、残った現金は母の財産として二次相続で課税されます |
| 母の実家から相続した財産 | ご本人が話題にしないことが多いです |
| 母が契約者の生命保険 | 「保険は非課税」と思われがちですが、母が契約者なら解約返戻金相当額が課税されます |
| 貸金庫の中身 | 税務調査で必ず確認されます |
母名義の預金は、名義預金の判定が必要になることがあります。 判定の考え方は 名義預金 で解説しています。
書き出したら、二次相続シミュレーション に入れてみてください。 二次相続でいくら課税されるか、その場で分かります。
【対策2】一次相続のとき、母の取得割合を調整する
一次相続がこれからの方向けです。
配偶者の税額軽減があるからといって、枠(1億6,000万円)を使い切る必要はありません。 使い切った分は、そのまま二次相続の課税対象になります。
遺産1億円・子2人で、母の固有財産ごとに最適な取得割合を計算しました。
| 母の固有財産 | 法定相続分(50%)の合計税額 | 最適割合 | 最適の合計税額 | 法定との差 |
|---|---|---|---|---|
| 0円 | 395万円 | 42% | 365万円 | 30万円 |
| 1,000万円 | 495万円 | 32% | 428万円 | 67万円 |
| 2,000万円 | 635万円 | 22% | 491万円 | 144万円 |
| 3,000万円 | 785万円 | 12% | 554万円 | 231万円 |
| 5,000万円 | 1,085万円 | 0% | 710万円 | 375万円 |
| 8,000万円 | 1,675万円 | 0% | 1,100万円 | 575万円 |
母に固有財産がないなら、法定相続分どおりでも差は30万円です。 気にしなくて構いません。
母に5,000万円あるなら、法定相続分で分けるだけで375万円多く払います。 ここは調整する価値があります。
割合の決め方は 一次相続で配偶者は何割相続すべき? で詳しく解説しています。
【対策3】母の財産を生前に子へ移す(一次相続後でも可)
ここから「一次相続が終わったあとでも打てる手」です。
暦年贈与の非課税枠は、1人につき年110万円です。 子2人なら年220万円、孫も含めればさらに増やせます。
母の財産額ごとに、二次相続(子2人)の税額がどう変わるかを計算しました。
| 母の財産 | そのまま | 220万円×5年(1,100万円) | 220万円×10年(2,200万円) | 10年で減る額 |
|---|---|---|---|---|
| 5,000万円 | 80万円 | 0円 | 0円 | 80万円 |
| 7,000万円 | 320万円 | 170万円 | 60万円 | 260万円 |
| 9,000万円 | 620万円 | 455万円 | 290万円 | 330万円 |
| 1億2,000万円 | 1,160万円 | 940万円 | 740万円 | 420万円 |
| 1億5,000万円 | 1,840万円 | 1,540万円 | 1,320万円 | 520万円 |
| 2億円 | 3,340万円 | 3,010万円 | 2,680万円 | 660万円 |
10年続ければ、80万円から660万円の効果があります。
ただし7年ルールに注意してください
令和6年1月1日以降の贈与は、相続開始前7年以内のものが相続財産に持ち戻されます。(改正前は3年でした)
| 贈与の時期 | 持ち戻し |
|---|---|
| 相続開始前3年以内 | 全額が持ち戻されます |
| 相続開始前4年〜7年前 | 持ち戻されますが、この4年間の合計から100万円を控除できます |
| 相続開始前7年より前 | 持ち戻されません |
つまり10年かけて2,200万円を贈与しても、母の死亡が近ければ、直近7年分(1,540万円)は戻ってきます。
だから「母が元気なうちに」が重要です。 早く始めるほど、7年を抜ける贈与が増えます。
詳しくは 生前贈与の7年ルール をご覧ください。
贈与するなら、名義預金にならないように
通帳と印鑑を母が管理していると、贈与が認められません。 名義を変えただけでは無効です。
| やること | 理由 |
|---|---|
| 贈与契約書を作る | 双方の意思を残します |
| 子の口座に振り込む | 現金の手渡しは記録が残りません |
| 子が通帳と印鑑を管理する | 母が管理していると名義預金と判定されます |
| 子が自由に使える状態にする | 使えない預金は子の財産と認められません |
| 110万円を超えたら贈与税の申告をする | 申告の記録が証拠になります |
「毎年110万円ずつ贈与する」と最初に約束すると、全額を一括で贈与したものとみなされる(定期金の贈与)おそれがあります。 毎年その都度、契約書を作ってください。
相続時精算課税という選択もあります
令和6年1月1日以降、相続時精算課税にも年110万円の基礎控除ができました。
| 暦年課税 | 相続時精算課税 | |
|---|---|---|
| 年間の非課税枠 | 110万円 | 110万円(令和6年以降) |
| 特別控除 | なし | 2,500万円(累積) |
| 持ち戻し | 7年以内は持ち戻される | 年110万円の基礎控除内なら持ち戻されません |
| 一度選ぶと | 毎年選べます | その贈与者からの贈与は、以後ずっと精算課税 |
注目点は持ち戻しです。 相続時精算課税の年110万円の基礎控除内の贈与は、相続財産に持ち戻されません。
高齢の母から贈与する場合、暦年課税より有利になることがあります。 ただし一度選ぶと元に戻せません。相続時精算課税制度 をよくお読みのうえ、ご相談ください。
目的が決まっているなら、大きな枠もあります
| 制度 | 非課税枠 | 用途 |
|---|---|---|
| 教育資金の一括贈与 | 1,500万円(学校等以外は500万円) | 孫の学費など |
| 住宅取得等資金の贈与 | 500万円〜1,000万円 | 子の住宅の新築・取得・増改築 |
いずれも期限があります。 住宅取得等資金の贈与は令和8年12月31日で期限を迎えます。
【対策4】生命保険の非課税枠を使う(一次相続後でも可)
死亡保険金には、500万円×法定相続人の数の非課税枠があります。
現金のまま持っているとそのまま課税されますが、保険に変えると非課税枠の分だけ課税対象から外れます。
母の財産1億2,000万円のケースで計算しました。
| 相続人 | 非課税枠 | 枠を使わない | 枠を使う | 減る額 |
|---|---|---|---|---|
| 子1人 | 500万円 | 1,820万円 | 1,670万円 | 150万円 |
| 子2人 | 1,000万円 | 1,160万円 | 960万円 | 200万円 |
| 子3人 | 1,500万円 | 930万円 | 705万円 | 225万円 |
注意点があります。
| 注意点 | 内容 |
|---|---|
| 受取人が相続人でないと使えません | 孫や、相続を放棄した人が受け取る保険金には非課税枠が使えません |
| 母が契約者・被保険者であること | 契約形態によって、相続税ではなく所得税・贈与税になります |
| 高齢でも入れる保険を選ぶ | 一時払終身保険など、告知が簡易な商品があります |
| 一次相続で枠を使い切っていないか | 父の相続で使った枠とは別枠です。二次相続で改めて使えます |
| 納税資金にもなります | 保険金は受取人固有の財産で、遺産分割を待たずに受け取れます |
保険は「税金を減らす」だけでなく「納税資金を用意する」役割もあります。 実家が財産の大半というご家庭では、こちらのほうが重要です。
詳しくは 生命保険金と相続税 をご覧ください。
【対策5】二次相続で小規模宅地等の特例が使える形を作る(一次相続後でも可)
金額がいちばん大きい対策です。
実家の土地は、小規模宅地等の特例で330㎡まで評価が80%下がります。 使えるかどうかで、こう変わります。
| 実家(路線価×面積) | 二次で特例○ | 二次で特例× | 差 |
|---|---|---|---|
| 60万円×100㎡=6,000万円 | 0円 | 320万円 | 320万円 |
| 80万円×120㎡=9,600万円 | 155万円 | 1,235万円 | 1,080万円 |
| 100万円×110㎡=1億1,000万円 | 174万円 | 1,534万円 | 1,360万円 |
| 120万円×150㎡=1億8,000万円 | 1,172万円 | 4,552万円 | 3,380万円 |
※ 一次と二次の合計税額。父のその他財産・母の固有財産を含む試算です
320万円から3,380万円。 他のどの対策より桁が大きいです。
二次相続で特例を使う2つの道
| 道 | 要件の要点 |
|---|---|
| 同居していた子が相続する | 相続開始の直前に同居し、申告期限まで居住と所有を継続すること |
| 家なき子として相続する | 3年以内に自己・配偶者・三親等内の親族・特別の関係がある法人の家屋に住んでいないこと など5要件 |
そして見落とされている好条件があります。
家なき子の要件には「被相続人に配偶者がいないこと」があります。
| 被相続人 | 配偶者 | 子は家なき子になれるか | |
|---|---|---|---|
| 一次相続 | 父 | 母がいます | なれません |
| 二次相続 | 母 | いません | なれる可能性があります |
一次相続では絶対に使えなかった道が、二次相続では開きます。
いまから準備できること
| 準備 | 内容 |
|---|---|
| 子の住まいを確認する | 全員について、いま住んでいる家の名義と過去3年の居住歴を確認します |
| 区分所有登記を確認する | 二世帯住宅が区分登記だと、原則として同居と認められません。合併登記を検討します |
| 同居を検討する | 生活の実態を伴う同居が必要です。住民票だけでは認められません |
| 誰が実家を相続するか決めておく | 特例を使える子が相続する形にします。遺言で指定できます |
| 売却・賃貸も選択肢に入れる | 誰も使えないなら、母が元気なうちに現金化するほうが軽いことがあります |
判定と試算は 母名義の実家が二次相続で高くつく理由 で詳しく解説しています。
【対策6】配偶者居住権を使う(一次相続のとき)
実家の所有権を子に移しつつ、母が住み続けられる制度です。
| 内容 | |
|---|---|
| しくみ | 実家の権利を配偶者居住権(母)と所有権(子)に分けます |
| 母の権利 | 終身または一定期間、自宅に住み続けられます |
| 二次相続での扱い | 配偶者居住権は母の死亡で消滅するため、母の相続財産になりません |
ここが効きます。 母が「所有権」を持っていれば二次相続で課税されますが、「配偶者居住権」なら課税されません。
向いているケース
| ケース | 理由 |
|---|---|
| 母の居住を確実にしたいが、財産は子に移したい | 所有権が子に移り、母の居住は法的に守られます |
| 実家が財産の大半で、他に分けるものが少ない | 母は居住権、子は所有権と分けられます |
| 母に固有財産が多く、これ以上増やしたくない | 所有権を母が持たずに済みます |
注意点
| 注意点 | 内容 |
|---|---|
| 登記が必要です | 登記しないと第三者に主張できません |
| 母は売れません | 配偶者居住権は譲渡できません。老人ホームの費用を自宅の売却で作る、ということができなくなります |
| 評価の計算が複雑です | 母の年齢・建物の耐用年数・存続年数などで決まります |
| 小規模宅地等の特例との関係 | 敷地利用権にも特例が使える場合があります。専門家にご確認ください |
「母が将来、施設に入る可能性が高い」場合は慎重に判断してください。
詳しくは 配偶者居住権とは?自宅に住み続けながら二次相続の税負担を減らす仕組み をご覧ください。
【対策7】相次相続控除を知っておく
一次相続から10年以内に二次相続が起きた場合、二次相続の税額から一定額が引けます。
ただし期待しすぎないでください。 使えるのは、一次相続で母が相続税を実際に納めていた場合だけです。
| 母の一次相続での取得 | 母の納付額 | 相次相続控除 |
|---|---|---|
| 法定相続分(2分の1)まで | 0円 | 0円(使えません) |
| 法定相続分を超える | 出ます | 使えます |
母が法定相続分どおりに相続していれば、配偶者の税額軽減で納税が0円になり、相次相続控除も0円です。
母が全部相続した場合、遺産がおおむね1億6,000万円を超えると母に納税が出ます。
| 父の遺産 | 母が100%相続したときの母の納付額 | 相次相続控除 |
|---|---|---|
| 1億6,000万円 | 0円 | 使えません |
| 1億8,000万円 | 244万円 | 使えます |
| 2億円 | 540万円 | 使えます |
| 3億円 | 2,669万円 | 使えます |
ただし「控除を使うために母に全部相続させる」のは逆効果です。 二次相続で増える分のほうがはるかに大きくなります。
この制度は「対策」ではなく「当てはまったら使う」ものと考えてください。 詳しくは 相次相続控除とは?10年以内に2回の相続で税額が引けます をご覧ください。
【対策8】養子縁組で法定相続人を増やす(効果は大きいが、慎重に)
母が孫などと養子縁組をすると、二次相続の法定相続人が1人増えます。
法定相続人の数は、次の3つにそのまま効きます。
| 項目 | 1人増えると |
|---|---|
| 基礎控除 | +600万円 |
| 生命保険金の非課税枠 | +500万円 |
| 死亡退職金の非課税枠 | +500万円(生命保険とは別枠です) |
あわせて最大1,600万円分、課税される財産が減ります。 さらに相続人が増えると1人あたりの取得額が下がるため、適用される税率区分が下がることもあります。
人数には上限があります
何人でも養子にできますが、相続税の計算に算入できる人数は決まっています(相続税法15条2項)。
| 実子の有無 | 算入できる養子の数 |
|---|---|
| 実子がいる | 1人まで |
| 実子がいない | 2人まで |
子が2人いるご家庭で孫2人を養子にしても、相続税の計算では1人分しか増えません。
孫を養子にすると、その孫の税額は2割増えます
相続税額の2割加算の対象になります(相続税法18条)。一親等の血族と配偶者以外が対象で、孫養子はここに含まれます(その孫が代襲相続人である場合を除きます)。
基礎控除が600万円増える効果と、孫の税額が2割増える負担を、必ず並べて比べてください。 詳しくは 相続税額の2割加算とは?対象になる人・ならない人 をご覧ください。
勧めない場合もあります
| 場面 | 理由 |
|---|---|
| 相続人どうしの関係が良くない | 相続人が1人増えるため、まとまりにくくなります |
| 節税だけが目的 | 「相続税の負担を不当に減少させる」と認められると、人数に算入されません(相続税法63条) |
| 子の配偶者を養子にする場合 | 離婚しても養子縁組は自動では解消しません。別に離縁の手続きが必要です |
税額の計算だけで決める話ではありません。 家族の関係に長く残る手続きです。
【対策9】現金を不動産に組み替える(2027年に条件が変わります)
現金1億円は、相続税でも1億円です。 一方で不動産は、土地を路線価、建物を固定資産税評価額で評価するため、実際の売買価格より低くなるのが通常です。人に貸せば、借家権の分だけさらに下がります。
母の財産が預貯金に偏っているご家庭では、検討する価値があります。
ただし、3つの注意があります
| # | 注意 | 内容 |
|---|---|---|
| 1 | 2027年から「5年ルール」 | 令和9年1月1日以後の相続では、亡くなる前5年以内に取得した一定の貸付用不動産が通常の取引価額で評価される予定です。直前の購入は効かなくなります |
| 2 | 著しい節税目的は否認されます | 明らかに相続税を減らす目的の直前購入が、財産評価基本通達6項で否認された例があります(最高裁 令和4年4月19日判決) |
| 3 | 分けにくくなります | 現金なら1円単位で分けられますが、不動産はそうはいきません。子が複数いる場合、二次相続でもめる材料になります |
「5年ルール」の詳細は 賃貸不動産の相続税評価|2027年から「5年ルール」が始まります をご覧ください。
母の生活資金を不動産に固定してしまわないこと。 これは対策1で書いたことと同じです。
やってはいけない4つのこと
1. 母の生活資金を削る
繰り返しますが、これが最大の失敗です。
| 項目 | 目安 |
|---|---|
| 生活費 | 月20万円×20年で4,800万円 |
| 介護施設 | 入居一時金+月額で数百万〜数千万円 |
| 自宅の修繕・建て替え | 数百万〜数千万円 |
| 医療費 | 高額療養費制度があっても、長期化すると積み上がります |
税金を200万円減らすために、母の手元資金が1,000万円足りなくなる。 これは対策ではありません。
必要額を確保したうえで、余っている分だけを動かしてください。
2. 名義を変えただけで済ませる
母の預金を子の名義に移しただけでは、贈与になりません。 名義預金として母の財産に戻されます。
通帳と印鑑を子が管理し、子が自由に使える状態でなければなりません。
名義預金 をご覧ください。
3. 母の判断能力が落ちてから動く
認知症が進むと、贈与も遺産分割もできなくなります。
| できなくなること |
|---|
| 贈与(意思能力が必要です) |
| 遺言の作成 |
| 不動産の売却 |
| 保険の契約 |
| 遺産分割協議への参加(成年後見人が必要になります) |
成年後見人が付くと、家庭裁判所の監督下で「本人の財産を守る」ことが最優先になり、相続対策のための贈与は原則できません。
「母が元気なうちに」が、この記事の題名になっている理由です。 相続人に認知症の方がいる場合 もご覧ください。
4. 節税だけで決める
兄弟間の不公平を作ると、二次相続で遺産分割がまとまりません。
一次相続で1人の子に実家を寄せる場合は、他の子への配慮を同時に決めてください。 代償金を払う(代償分割)という方法もあります。
母の遺言を用意しておくと、二次相続での争いを防げます。 遺言書の種類と選び方 をご覧ください。
打つ順番
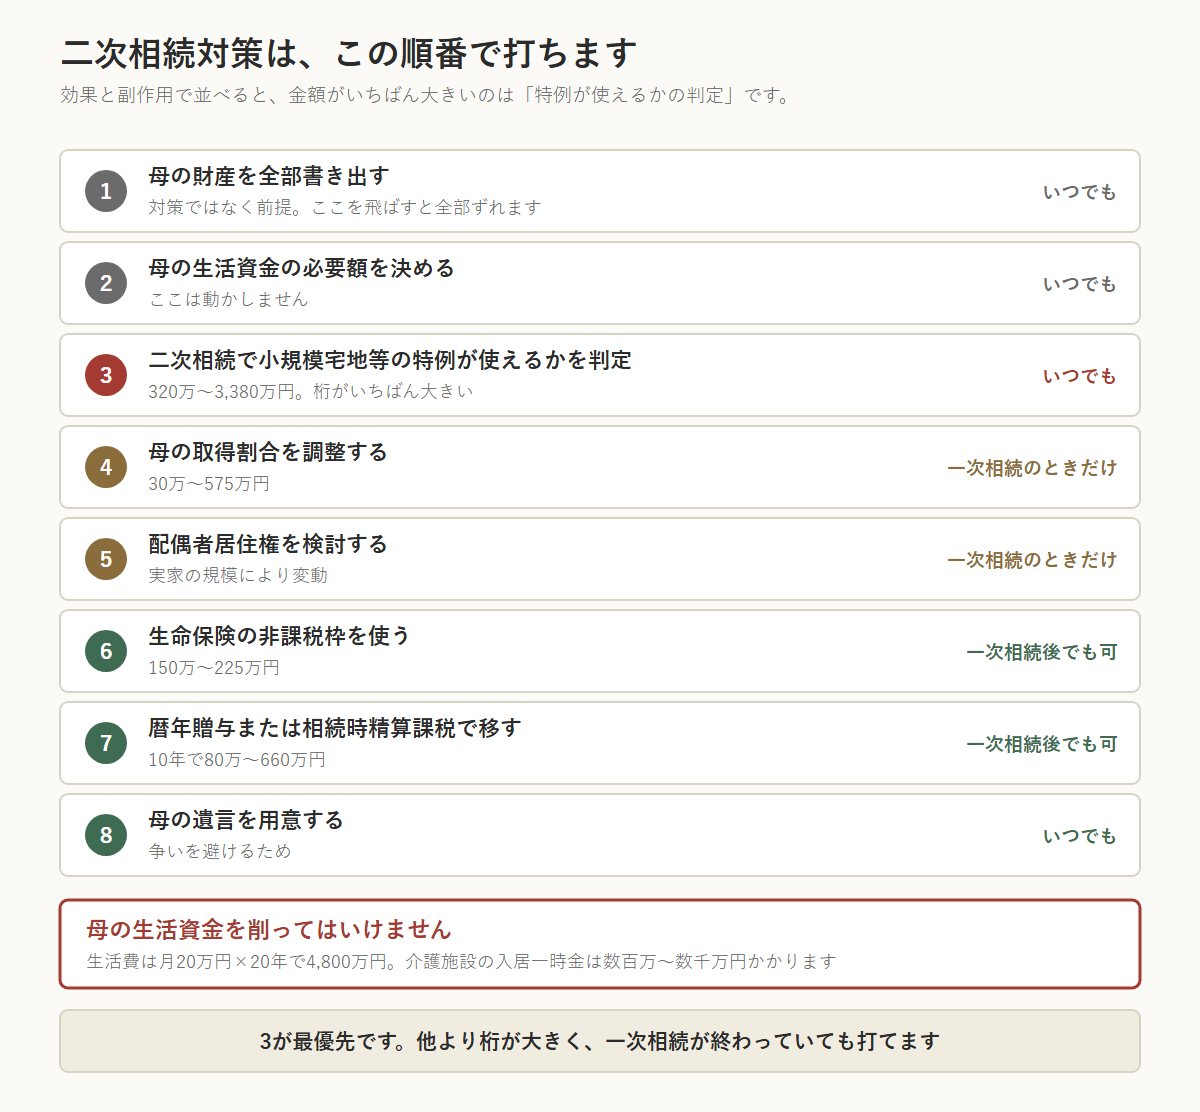
効果と副作用を考えると、この順番になります。
| 順番 | やること | いつでも可能か |
|---|---|---|
| 1 | 母の財産を全部書き出す | いつでも |
| 2 | 母の生活資金の必要額を決める(ここは動かしません) | いつでも |
| 3 | 二次相続で小規模宅地等の特例が使えるかを判定する | いつでも(金額が最大) |
| 4 | 一次相続がこれからなら、母の取得割合を調整する | 一次相続のときだけ |
| 5 | 一次相続がこれからなら、配偶者居住権を検討する | 一次相続のときだけ |
| 6 | 生命保険の非課税枠を使う | 一次相続後でも可 |
| 7 | 余った分を暦年贈与または相続時精算課税で移す | 一次相続後でも可 |
| 8 | 母の遺言を用意する | いつでも |
| 9 | 養子縁組を検討する(家族の合意が前提) | 一次相続後でも可 |
| 10 | 現金の一部を不動産に組み替える | 一次相続後でも可 |
3が最優先です。 320万円から3,380万円と、他の対策より桁が大きいためです。
そして1と2を飛ばさないでください。 どちらも「対策」には見えませんが、これを飛ばすと残り全部が不確かになります。
【新宿区・中野区・世田谷区にお住まいの方へ】
23区では、対策の優先順位が変わります。
実家の評価が大きすぎて、贈与では追いつきません
| お住まい | 100㎡の土地評価の目安 | 暦年贈与10年(子2人)で移せる額 |
|---|---|---|
| 新宿区 西新宿 | 1億〜2億円 | 2,200万円 |
| 新宿区 高田馬場 | 7,000万〜1億2,000万円 | 2,200万円 |
| 中野区 中野 | 6,000万〜9,000万円 | 2,200万円 |
| 世田谷区 三軒茶屋 | 7,000万〜1億1,000万円 | 2,200万円 |
※ 路線価は毎年7月に更新されます。上記は目安です。正確な金額は 財産評価基準書 でご確認ください。
自宅1億円に対して、10年かけて移せるのは2,200万円です。
23区では、贈与より小規模宅地等の特例の判定が先です。 特例が使えれば1億円が2,000万円になります。10年の贈与より、こちらのほうが効きます。
23区特有の落とし穴
| 落とし穴 | 内容 |
|---|---|
| 区分所有の二世帯住宅 | 敷地が狭く上に伸ばすため多いのですが、区分登記だと同居と認められません |
| 子が近隣にマンションを買っている | 持ち家があると家なき子になれません。購入前にご相談を |
| 納税資金が足りない | 財産の大半が自宅で現金が少ないため、保険での準備が重要です |
| 借地の実家 | 借地権も特例の対象です。借地権と底地の相続税評価 をご覧ください |
税務署は新宿区で2つ、世田谷区で3つに分かれます
| お住まい | 管轄の税務署 |
|---|---|
| 新宿区(西新宿・高田馬場・大久保など) | 新宿税務署 |
| 新宿区(四谷・神楽坂・早稲田など) | 四谷税務署 |
| 中野区 | 中野税務署 |
| 世田谷区(世田谷・下馬など) | 世田谷税務署 |
| 世田谷区(玉川・二子玉川など) | 玉川税務署 |
| 世田谷区(北沢・下北沢など) | 北沢税務署 |
詳しくは 東京都の税務署の管轄 をご覧ください。
よくある質問
Q1. 父の相続で母が全部相続してしまいました。もう手遅れですか
手遅れではありません。 母が元気なうちなら、次の3つが打てます。
| 打てる手 | 効果の目安 |
|---|---|
| 二次相続で小規模宅地等の特例が使える形を作る | 320万〜3,380万円 |
| 生命保険の非課税枠を使う | 150万〜225万円 |
| 暦年贈与または相続時精算課税で移す | 10年で80万〜660万円 |
優先順位は上から順です。 まず母の財産を書き出し、実家の特例の判定から始めてください。
Q2. 申告期限内なら分け方をやり直せますか
一次相続の申告期限(10か月)内であれば、遺産分割をやり直せます。
期限後に分け方を変えると、贈与税がかかる可能性があります。 期限内にご相談ください。
Q3. 母は80歳です。いまから贈与しても間に合いますか
7年ルールがあるため、効果は限られます。 それでも意味はあります。
このケースでは、相続時精算課税のほうが有利になることがあります。 令和6年1月1日以降、相続時精算課税にも年110万円の基礎控除ができ、その範囲の贈与は相続財産に持ち戻されません。
一度選ぶと元に戻せないので、必ず試算してから決めてください。
Q4. 生命保険は高齢でも入れますか
一時払終身保険など、告知が簡易な商品があります。 90歳まで加入できる商品もあります。
現金を保険に変えるだけで、500万円×法定相続人の数が課税対象から外れます。 納税資金の準備にもなります。
Q5. 孫に贈与すると節税になりますか
母の財産を減らす効果はあります。 ただし注意点があります。
| 注意点 | 内容 |
|---|---|
| 孫は7年ルールの対象外(相続または遺贈で財産を取得しない場合) | 孫が相続人でなく遺贈も受けないなら、持ち戻されません |
| ただし遺言で孫に遺贈すると対象になります | その場合は持ち戻され、さらに2割加算もかかります |
| 生命保険の非課税枠は使えません | 受取人が相続人でないと使えません |
相続税額の2割加算 もご確認ください。
Q6. 母の財産を減らせば減らすほどよいのですか
いいえ。母の生活資金を確保することが最優先です。
必要額の目安
| 項目 | 目安 |
|---|---|
| 生活費 | 月20万円×想定年数 |
| 介護施設 | 入居一時金+月額 |
| 医療費・住宅の修繕 | 数百万〜数千万円 |
これを確保したうえで、余っている分だけを動かしてください。
Q7. 母に遺言を書いてもらうべきですか
書いてもらうことをおすすめします。
二次相続では母という調整役がいません。 子どもだけで分けることになり、もめやすくなります。
とくに実家を特定の子に相続させたい場合は、遺言で指定してください。 特例が使える子が相続する形を確実にできます。
遺言書の種類と選び方 をご覧ください。
Q8. 税理士に相談するタイミングはいつですか
一次相続の遺産分割を決める前がもっとも効果的です。分け方で数百万円から数千万円変わります。
一次相続が終わっている場合は、いまです。 贈与は始めるのが早いほど7年ルールを抜けられ、実家の特例の判定は早いほど打てる手が増えます。
母の判断能力が落ちてからでは、ほとんど何もできません。
まとめ
- 二次相続が重いのは、配偶者の税額軽減が使えない/基礎控除が600万円下がる/財産が合算されて税率が上がるの3つが重なるためです
- 一次相続が終わっていても、母が元気なら3つの手が打てます——特例が使える形を作る/生命保険の非課税枠/生前贈与
- 最優先は、二次相続で小規模宅地等の特例が使えるかの判定です。320万〜3,380万円と、他の対策より桁が大きいです
- 家なき子の「被相続人に配偶者がいないこと」は、二次相続でこそ満たせます。一次相続では不可能でした
- 生命保険の非課税枠は500万円×法定相続人の数。 二次相続で改めて使えます(150万〜225万円)
- 暦年贈与は10年で80万〜660万円。 ただし令和6年以降の贈与は7年以内が持ち戻されます(4〜7年前の分は合計から100万円控除)
- 令和6年以降、相続時精算課税の年110万円の基礎控除内の贈与は持ち戻されません。 高齢の母には有利になることがあります
- 一次相続がこれからなら、母の取得割合の調整(母の固有財産5,000万円で375万円)と配偶者居住権も使えます
- 相次相続控除は期待しすぎないでください。 母が法定相続分どおりに相続していれば0円です
- やってはいけないこと —— 母の生活資金を削る/名義を変えただけで済ませる/判断能力が落ちてから動く/節税だけで決める
- 順番は、財産の書き出し → 母の生活資金の確保 → 特例の判定 → 保険 → 贈与 → 遺言です
二次相続そのもののしくみは 二次相続とは?配偶者が全部相続すると損する理由、分け方の具体的な割合は 一次相続で配偶者は何割相続すべき? をご覧ください。
監修者
天尾 信之(あまお のぶゆき)
税理士/東京税理士会 登録番号 第136528号
税理士法人Ambitious 代表社員
相続・事業承継の相談実績3,000件超。
YouTube「まるごと安全相続ch-あまおう税理士」(登録者4.2万人)で、相続の実務を発信しています。
ご相談のご案内
「一次相続が終わってしまった」というご相談を、いちばん多くお受けしています。
ご相談では、まず母の財産の洗い出しと母の生活資金の必要額を固めます。ここを決めないまま対策を始めると、あとで足りなくなるためです。
そのうえで、二次相続で小規模宅地等の特例が使えるかを判定します。ここでいちばん大きく変わるためです。判定に必要なのは、登記事項証明書と子全員の住まいの状況です。
母の判断能力が落ちてからでは、打てる手がほとんどなくなります。 早めにご相談ください。
料金は料金表をご覧ください。ご相談はお問い合わせから承ります。
出典
- 国税庁タックスアンサー No.4158「配偶者の税額の軽減」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4158.htm
- 国税庁タックスアンサー No.4124「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm
- 国税庁タックスアンサー No.4114「相続税の課税対象になる死亡保険金」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4114.htm
- 国税庁タックスアンサー No.4161「贈与財産の加算と税額控除(暦年課税)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4161.htm
- 国税庁タックスアンサー No.4103「相続時精算課税の選択」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4103.htm
- 国税庁タックスアンサー No.4168「相次相続控除」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4168.htm
- 国税庁タックスアンサー No.4157「相続税額の2割加算」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4157.htm
- 国税庁「財産評価基準書(路線価図・評価倍率表)」
https://www.rosenka.nta.go.jp/
- 法務省「配偶者居住権」
https://www.moj.go.jp/MINJI/minji07_00222.html