住宅取得等資金の贈与の非課税|令和8年12月31日で期限を迎えます
監修:天尾信之(税理士・登録番号 第136528号/税理士法人Ambitious 代表)
相続・事業承継の相談実績3,000件超。YouTube「まるごと安全相続ch-あまおう税理士」運営(登録者4.2万人)。
公開日:2026年9月19日 最終更新日:2026年9月19日
【結論】使うなら令和8年12月31日までです。残り約3か月です
子や孫の住宅資金を、贈与税をかけずに援助できる制度があります。
国税庁は、こう定めています。
令和6年1月1日から令和8年12月31日までの間に、
父母や祖父母など直系尊属からの贈与により、
自己の居住の用に供する住宅用の家屋の新築、取得または増改築等の対価に充てるための金銭を取得した場合において、
一定の要件を満たすときは、贈与を受けた人ごとに
省エネ等住宅の場合には1,000万円まで、それ以外の住宅の場合には500万円までが非課税となります。
この記事を書いている2026年9月19日の時点で、期限まで約3か月です。
延長されるかどうかは、この時点では分かりません。
延長を前提に動くのは危険です。使うつもりなら、年内に間に合うかを確認してください。
いくらまで非課税になるか
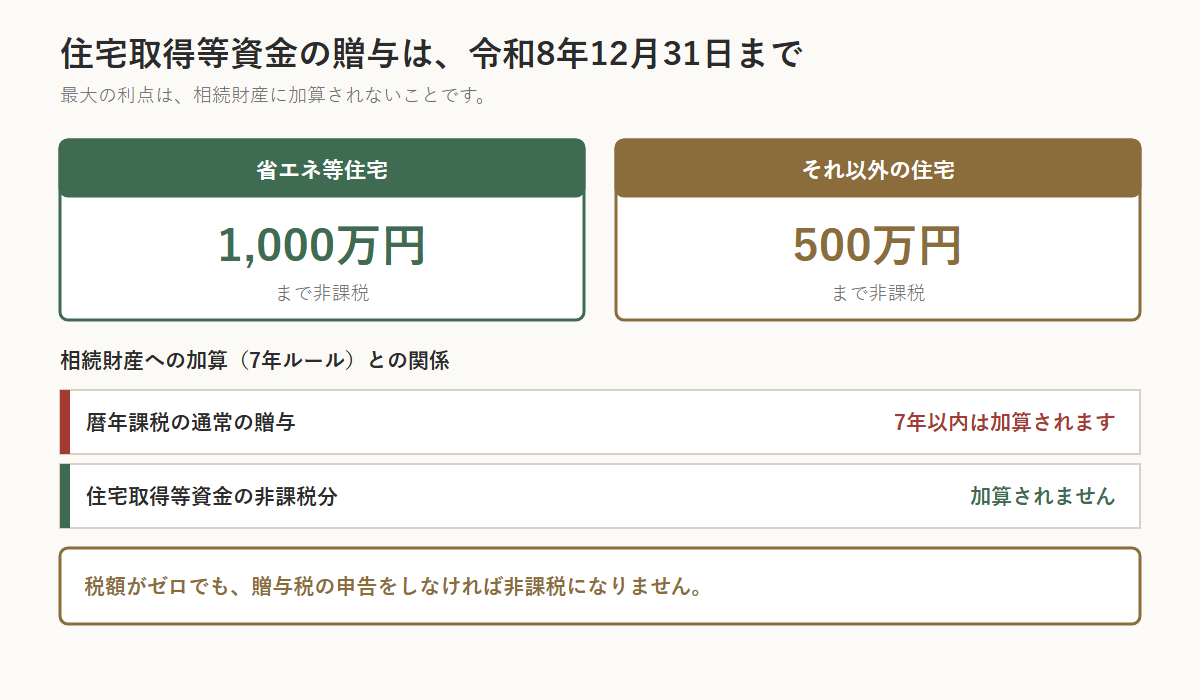
500万円の差があります。
「省エネ等住宅」に当たるかどうかは、証明書で示します。
建築会社や不動産会社に、どの証明書を出してもらえるかを先に確認してください。
暦年課税の110万円と、重ねて使えます
住宅取得等資金の非課税 1,000万円 + 暦年課税の基礎控除 110万円 = 1,110万円合計1,110万円まで、贈与税がかからないことになります。
相続時精算課税を選んでいる場合も、その特別控除と組み合わせられます。
【最大の利点】相続財産に加算されません
ここが、この制度のいちばん大きな効果です。
2024年から、生前贈与は相続開始前7年以内のものが相続財産に加算されるようになりました。
ところが、住宅取得等資金の非課税で贈与した分は、この加算の対象になりません。
| 相続財産への加算 | |
|---|---|
| 暦年課税の通常の贈与 | 7年以内は加算されます |
| 住宅取得等資金の非課税分 | 加算されません |
つまり、贈与した翌月に相続が起きても、その1,000万円は相続財産に戻りません。
これほど確実に財産を移せる方法は、多くありません。
使うときの注意点
① 「お金」を贈与してください
非課税になるのは、住宅を取得するための金銭です。
| やり方 | 扱い |
|---|---|
| 現金・預金を贈与し、子が家を買う | 対象になります |
| 親が家を買って、子に贈与する | 対象外(不動産の贈与です) |
| 親が代金を売主へ直接支払う | 形によっては対象外になることがあります |
必ず、いったん子の口座に入れてから、子が支払ってください。
② 期限が2つあります
| 期限 | 内容 |
|---|---|
| 贈与を受ける | 令和8年12月31日まで |
| 取得・新築・増改築等をする | 一定の期限までに行う必要があります |
| 居住する | 一定の期限までに住む必要があります |
「お金だけもらって、家を買うのは来年」では使えません。
契約や引き渡しの時期まで含めて、逆算して動いてください。
③ 必ず申告が必要です
非課税になる場合でも、贈与税の申告は必要です。
税額がゼロだから申告しなくてよい、ということはありません。
申告を忘れると、非課税の適用を受けられません。
| 項目 | 内容 |
|---|---|
| いつ | 贈与を受けた年の翌年2月1日から3月15日まで |
| どこへ | 受贈者の住所地を管轄する税務署 |
| 添付書類 | 戸籍謄本、売買契約書の写し、省エネ等住宅の証明書など |
④ 要件を必ず確認してください
この制度には、受贈者の年齢・所得・住宅の床面積などの要件があります。
とくに所得の要件は見落とされやすいところです。
要件を1つでも満たさなければ、贈与税がまるごとかかります。
1,000万円の贈与に対する贈与税は、決して小さくありません。
贈与する前に、必ず要件をご確認ください。
遺産分割では、別の問題になります
税金では非課税でも、民法では別です。
住宅資金の援助は、特別受益にあたる典型例です。
長男だけ1,000万円の住宅資金をもらっていた。
次男・三男は何ももらっていない。
このとき、遺産分割ではその1,000万円を遺産に戻して計算します。
長男の取り分は、その分だけ減ります。
しかも、相続税の7年ルールと違い、民法には原則として期間の制限がありません。
20年前、30年前の住宅資金でも対象になり得ます。
もめないための2つの手当て
| 方法 | 内容 |
|---|---|
| 持戻し免除の意思表示 | 遺言書に「この贈与は持ち戻さない」と書いておきます |
| 他の子にも同等の援助をする | 金額をそろえておけば、争点になりません |
「税金は非課税だから大丈夫」で終わらせないでください。
もめるかどうかは、税金とは別の話です。
使うまでの段取り
年内に間に合わせるには、逆算が要ります。
| 順 | やること | 注意 |
|---|---|---|
| 1 | 買う物件を決める | 省エネ等住宅かどうかで500万円変わります |
| 2 | 証明書が出るかを確認する | 建築会社・不動産会社に先に聞いてください |
| 3 | 要件(年齢・所得など)を確認する | 1つでも外れると全額課税です |
| 4 | 贈与契約書を作る | 日付・金額・当事者を明記します |
| 5 | 親から子の口座へ振り込む | 現金の手渡しは避けてください |
| 6 | 子が売主へ支払う | 親が直接払わないこと |
| 7 | 取得・居住 | それぞれ期限があります |
| 8 | 翌年3月15日までに贈与税の申告 | 申告しないと非課税になりません |
4と5が、証拠を残す部分です。
贈与契約書がなく、振込の記録もないと、
「本当に贈与だったのか」を後から証明できません。
よくある失敗
① 申告を忘れた
いちばん多い失敗です。 税額がゼロでも申告が必要で、
申告しなければ非課税の適用を受けられません。
1,000万円に対する贈与税が、そのままかかります。
② 親が売主へ直接払った
子の口座を通してください。 形によっては対象外になります。
③ 所得の要件を確認しなかった
受贈者の所得には上限があります。
所得が多い年に贈与を受けると、使えないことがあります。
④ 家を買うのが翌年になった
取得・居住にも期限があります。 「お金だけ先にもらう」は使えません。
⑤ 他のきょうだいに何も残らなかった
税金の話とは別に、遺産分割でもめる原因になります。
遺言書での手当てを、あわせて検討してください。
他の制度と比べると
| 制度 | 非課税枠 | 相続財産への加算 | 期限 |
|---|---|---|---|
| 住宅取得等資金 | 省エネ等住宅1,000万円/それ以外500万円 | 加算されません | 令和8年12月31日 |
| 教育資金の一括贈与 | 1,500万円 | 使い残しは加算されることがあります | 期限あり |
| 結婚・子育て資金の一括贈与 | 1,000万円 | 同上 | 期限あり |
| 暦年課税 | 年110万円 | 7年以内は加算 | なし |
| 相続時精算課税 | 年110万円+特別控除2,500万円 | 年110万円以内の分は加算されません | なし |
「加算されない」という点で、住宅取得等資金は際立っています。
教育資金・結婚子育て資金の一括贈与|使う前に確認すべき5つのこと
二世帯住宅を建てる場合
親の土地に、子がお金を出して二世帯住宅を建てる。
都心では、よくある形です。
このとき、3つの制度が同時に関わります。
| 制度 | 関わり方 |
|---|---|
| 住宅取得等資金の非課税 | 親が子に建築資金を贈与する場合に使えます |
| 小規模宅地等の特例 | 親が亡くなったとき、土地が330㎡まで80%減額できるか |
| 使用貸借 | 親の土地を無償で使う場合、土地は自用地として満額評価 |
とくに注意が必要なのが、建物の登記の形です。
| 登記 | 小規模宅地等の特例 |
|---|---|
| 共有(親と子の持分) | 使える可能性があります |
| 子の単独名義 | 条件によります |
| 区分登記(親世帯と子世帯を別々に登記) | 使えなくなることがあります |
建ててしまってからでは、登記の形を変えるのに費用がかかります。
建てる前にご相談ください。 ここは、事前の判断で結果が大きく変わる数少ない場面です。
【新宿区・中野区・世田谷区にお住まいの方へ】
都心では、この制度の価値がとくに大きくなります。
| 事情 | 影響 |
|---|---|
| 住宅価格が高い | 頭金の援助額が大きくなり、非課税枠を使い切りやすい |
| 自宅の評価が高い | 相続税がかかる世帯が多く、生前に移す意味が大きい |
| 子が近くに住みたい | 二世帯住宅・近居のための資金援助が増えます |
| きょうだい間の差が出やすい | 金額が大きいぶん、特別受益の争点になりやすい |
東京都の相続税の課税割合は20.0%(令和6年分)で、全国の10.4%の約2倍です。
「うちは関係ない」とは言えない地域です。
当センターは相続税の申告と生前対策だけを扱っています。
期限まで約3か月です。 使えるかどうかの判定だけでも、早めにご相談ください。
〒160-0023 東京都新宿区西新宿7丁目19-5 KYS西新宿ビル1階
東京メトロ丸ノ内線「西新宿」駅から徒歩約5分/各線「新宿」駅から徒歩10分
受付時間 9:00〜19:00(土日祝も対応)
相続時精算課税との組み合わせ
住宅取得等資金の非課税は、相続時精算課税とも併用できます。
| 組み合わせ | 非課税・控除の合計 |
|---|---|
| 住宅取得等資金(省エネ等住宅)+暦年課税 | 1,000万円 + 110万円 |
| 住宅取得等資金(省エネ等住宅)+相続時精算課税 | 1,000万円 + 110万円 + 特別控除2,500万円 |
まとまった額を一度に渡したい場合は、後者が使えます。
ただし、相続時精算課税を一度選ぶと、その贈与者からの贈与について暦年課税に戻せません。
| 暦年課税 | 相続時精算課税 | |
|---|---|---|
| 年110万円 | 基礎控除 | 基礎控除(2024年から) |
| 相続時の加算 | 7年以内は加算 | 年110万円以内の分は加算されません |
| 戻せるか | — | 戻せません |
どちらが有利かは、財産の総額と、これから何年贈与を続けるかで変わります。
よくある質問
Q1. いつまでに贈与すればいいですか
令和8年(2026年)12月31日までの贈与が対象です。
取得・新築や居住にも別の期限があるため、逆算して動いてください。
Q2. いくらまで非課税ですか
省エネ等住宅は1,000万円、それ以外の住宅は500万円です。
暦年課税の基礎控除110万円と重ねて使えます。
Q3. 誰からの贈与が対象ですか
父母・祖父母など直系尊属からの贈与です。配偶者の親からの贈与は対象になりません。
Q4. 相続のときに加算されますか
加算されません。 これがこの制度の最大の利点です。
通常の暦年贈与は相続開始前7年以内が加算されますが、この非課税分は戻されません。
Q5. 税額がゼロでも申告は必要ですか
必要です。 申告をしないと非課税の適用を受けられません。
翌年2月1日から3月15日までに、受贈者の住所地の税務署へ提出します。
Q6. 親が代金を直接払ってもいいですか
避けてください。 いったん子の口座に入れ、子が支払う形にしてください。
形によっては対象外になることがあります。
Q7. 省エネ等住宅かどうかは、どう確認しますか
証明書で示します。建築会社や不動産会社に、どの証明書を出してもらえるか事前に確認してください。
500万円の差が出ます。
Q8. 他のきょうだいとの公平はどうなりますか
遺産分割では、特別受益として持ち戻しの対象になり得ます。
税金が非課税であることと、遺産分割で調整されることは別の話です。
遺言書で持戻し免除の意思表示をしておく方法があります。
使えなかった場合の代わりの手
期限に間に合わない、要件を満たさない。 そういうこともあります。
その場合の選択肢です。
| 方法 | 内容 |
|---|---|
| 暦年課税で毎年110万円 | 時間はかかりますが、確実です |
| 相続時精算課税 | 特別控除2,500万円までは贈与税がかかりません |
| 親名義で買い、共有にする | 出した金額に応じた持分にすれば、贈与になりません |
| 貸す(金銭消費貸借) | 契約書を作り、実際に返済してください |
| 何もしない | 相続で引き継ぎます |
3つ目がよく使われます。
親が資金を出したのに子の単独名義にすると、その分が贈与になります。
出した金額に応じて持分を登記すれば、贈与にはなりません。
「親が出したのに、子の名義にした」
これは、税務署がもっとも把握しやすい形のひとつです。
登記の情報から、資金の出どころを問われます。
4つ目の「貸す」は、契約書を作り、実際に返済することが前提です。
返済の実態がなければ、贈与とみなされます。
まとめ
- 適用期間は令和6年1月1日から令和8年12月31日までの贈与
- 非課税枠は省エネ等住宅1,000万円/それ以外500万円
- 贈与者は父母・祖父母などの直系尊属
- 暦年課税の110万円と重ねて使えます
- 最大の利点は、相続財産に加算されないこと(7年ルールの対象外)
- 必ず「金銭」を贈与し、子の口座を通してください
- 税額がゼロでも申告が必要です
- 年齢・所得・床面積などの要件を必ず事前に確認してください
- 遺産分割では特別受益として扱われ得ます。遺言書での手当てを
相続のご相談は、新宿の相続専門税理士へ
当センターは西新宿駅から徒歩約5分。相続税の申告と生前対策だけを扱っており、土地の評価による報酬の加算は設けていません。
📞 0120-75-1234(9:00〜19:00/土日祝も受付)
💻 24時間WEB相談予約はこちら
オンライン(Zoom)での面談にも対応しています。
監修者
天尾 信之(あまお のぶゆき)
税理士/東京税理士会 登録番号 第136528号
税理士法人Ambitious 代表社員
相続・事業承継の相談実績3,000件超。
YouTube「まるごと安全相続ch-あまおう税理士」(登録者4.2万人)で、相続の実務を発信しています。
出典
- 国税庁タックスアンサー No.4508「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4508.htm
- 国税庁タックスアンサー No.4161「贈与財産の加算と税額控除(暦年課税)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4161.htm
- 国税庁タックスアンサー No.4103「相続時精算課税の選択」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4103.htm

