名義預金とは?税務調査で最も指摘される財産と3つの判断基準
監修:天尾信之(税理士・登録番号 第136528号/税理士法人Ambitious 代表)
相続・事業承継の相談実績3,000件超/税務調査率1%未満。YouTube「まるごと安全相続ch-あまおう税理士」運営(登録者4.5万人)。
公開日:2026年8月15日 最終更新日:2026年9月13日
📺 この内容を動画でも解説しています
【秘技】名義預金は○○で消せる!税務署に突っ込まれないリセット術
税務署が見る「実質基準」の中身と、名義預金にしないための具体的な方法を解説しています。
YouTube「まるごと安全相続ch-あまおう税理士」/12万回再生
(2:01 から再生されます)
【結論】名義預金とは、名義人と実際の持ち主が違う預金のことです
名義預金とは、口座の名義は配偶者や子・孫になっているものの、実質的には被相続人(亡くなった方)のお金だった預金のことです。相続税の計算では、名義ではなく「誰のお金だったか」で判断されます。
つまり、子や孫の名前で作った口座であっても、そのお金が被相続人のものだったと判断されれば、相続財産に含めて申告する必要があります。
名義預金は、相続税の税務調査で最も多く指摘される財産です。「良かれと思って子や孫の名義で貯めていた」というケースがほとんどで、悪意がなくても指摘の対象になります。
| ポイント | 内容 |
|---|---|
| 名義預金とは | 口座の名義人と、実質的な持ち主が違う預金 |
| 判断の基準 | 名義ではなく「誰のお金か」(実質で判断) |
| 見られる点 | ①資金の出どころ ②通帳・印鑑の管理者 ③贈与の合意 ④利益を受けた人 |
| よくある例 | 子・孫名義の口座、専業主婦のへそくり、親が管理している子名義の通帳 |
| 指摘されると | 本税に加えて過少申告加算税・延滞税。悪質と判断されれば重加算税 |
| 防ぐ3条件 | 贈与契約書を作る/受贈者が口座を管理する/受贈者が自由に使える |
| 贈与税の基礎控除 | 年間110万円(暦年課税の場合) |
名義預金とは?
名義預金とは、預金口座の名義人と、そのお金の実質的な持ち主が一致していない預金のことです。
たとえば次のような口座です。
- 父が、子の名前で口座を作り、毎年お金を入れていた
- 祖父が、孫の名前で口座を作り、通帳と印鑑は祖父が持っていた
- 夫の収入から、妻の名義の口座にお金を移していた
これらはすべて、名義預金と判断される可能性があります。 口座の名義が誰であっても、お金を出したのが被相続人で、被相続人が管理していたのであれば、実質的には被相続人の財産だからです。
なぜ問題になるのか
名義預金は相続財産に含めて申告しなければなりません。 含めずに申告すると、申告漏れになります。
相続税の税務調査で申告漏れが指摘される財産のうち、現金・預貯金は最も大きな割合を占めます。 その中心にあるのが名義預金です。
「名義が違うから相続財産ではない」という理解は、税務上は通用しません。
なぜ名義預金と判断されるのか?
税務署は、口座の名義ではなく「実質的に誰のものか」で判断します。 これを実質基準といいます。
具体的には、次の4つの観点から総合的に判断されます。
| 観点 | 見られること |
|---|---|
| ① 資金の出どころ | そのお金は誰が稼いだ・誰の口座から出たものか |
| ② 管理・運用 | 通帳と印鑑を誰が持ち、誰が入出金していたか |
| ③ 贈与の合意 | 渡す側と受け取る側の双方が、贈与を認識していたか |
| ④ 利益の帰属 | 利息や運用益を、実際に誰が受け取っていたか |
とくに②の「通帳と印鑑を誰が管理していたか」は、実務で最も重視されます。 子の名義でも、通帳と印鑑を親が保管し、子が存在すら知らなかったのであれば、実質的には親のお金と判断されます。
「贈与したつもり」では足りません
贈与は、渡す側と受け取る側の双方の合意があって初めて成立します。 民法上の契約だからです。
親が一方的に子名義の口座へ入金していただけでは、子が「もらった」と認識していないため、贈与は成立していません。 この場合、そのお金は依然として親のものです。
「毎年110万円ずつ贈与していたつもり」が、実は1円も贈与できていなかった。 これは実務で非常に多く見るパターンです。
どんなケースが名義預金になりやすい?
1. 子・孫名義の口座
最も多いケースです。 親や祖父母が、子や孫の将来のためにと口座を作り、毎年入金していく形です。
子や孫が口座の存在を知らない、通帳と印鑑を親が持っているという状態であれば、名義預金と判断される可能性が高くなります。
2. 専業主婦(夫)名義の預金
配偶者に収入がない、または少ないのに、その名義の預金が多額にある場合です。
家計をやりくりして貯めた、いわゆる「へそくり」もここに含まれます。原資が配偶者の収入である以上、実質的にはその配偶者の財産と判断されることがあります。
夫婦間のケースは論点が多いため、夫婦9割が該当?意図せぬ『名義預金』相続に関わる条件と5つのケース で詳しく解説しています。
3. 親が管理している子名義の口座
子が成人していても、通帳・印鑑・キャッシュカードを親が持っている場合は要注意です。
「子が浪費しないように」という理由であっても、管理しているのが親である以上、子が自由に使える状態ではありません。
4. 亡くなる直前の資金移動
亡くなる直前に、口座から多額の現金を引き出したり、家族名義の口座へ移したりするケースです。
これは名義預金とは別の論点になりますが、税務調査で必ず確認されるポイントです。引き出した現金が手元に残っていれば、それも相続財産です。
なぜ税務署にわかるのか?
税務署は、金融機関に対して取引履歴を照会する権限を持っています。 相続人の口座も、被相続人の口座も、調べることができます。
| 手段 | 内容 |
|---|---|
| 金融機関への照会 | 被相続人と家族の口座について、過去10年程度の入出金履歴を確認できます |
| 法定調書 | 保険金の支払い、不動産の売買、株式の譲渡などは、金融機関等から税務署へ報告されています |
| 国外送金等調書 | 100万円を超える国外送金は税務署に報告されます |
| KSKシステム | 全国の国税組織で申告・納税の情報を一元管理する仕組みです |
「口座を分けているから分からない」ということはありません。 むしろ、家族名義の口座に不自然な入金があると、そこから調査が始まります。
税務署の調査体制は、今後も変わっていきます。
名義預金は、体制がどう変わっても指摘されやすい財産であることに変わりはありません。
大切なのは、贈与の事実を残しておくことです。
名義預金と指摘されたらどうなる?
申告漏れが判明すると、本来の相続税に加えてペナルティが課されます。
| 種類 | かかる場面 |
|---|---|
| 延滞税 | 納付が遅れた期間に応じてかかります |
| 過少申告加算税 | 申告していたが、金額が足りなかった場合 |
| 無申告加算税 | そもそも申告していなかった場合 |
| 重加算税 | 意図的に隠したと判断された場合。最も重いペナルティです |
単なる見落としと、意図的な隠ぺいでは、扱いが大きく変わります。 通帳を隠した、虚偽の説明をしたといった事情があると、重加算税の対象になり得ます。
税率は改正されることがあります。
最新の割合は 国税庁 No.2026 確定申告を間違えたとき 等でご確認ください。
気づいた時点で自主的に修正申告をすれば、ペナルティは軽くなります。 指摘されてからでは遅い、という点が重要です。
名義預金にしないための3つの条件
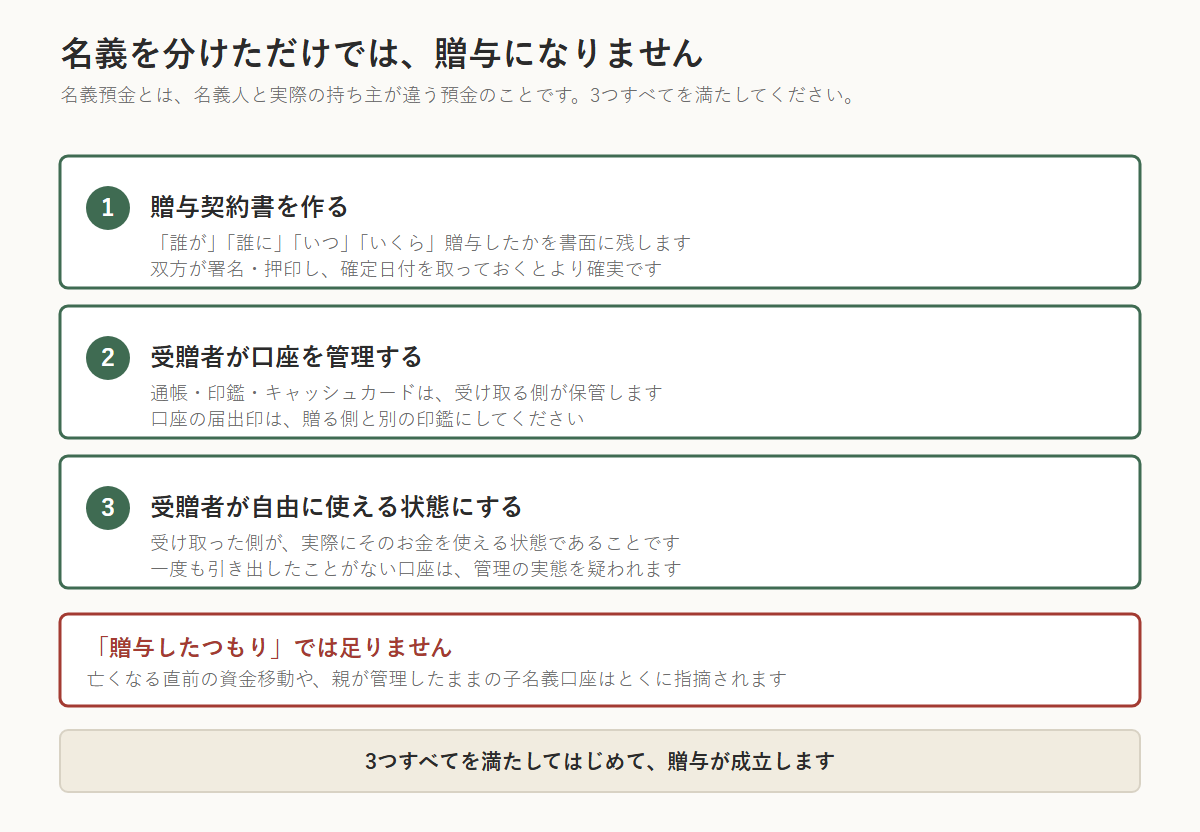
贈与を確実に成立させるには、次の3つを満たしてください。
1. 贈与契約書を作る
贈与のたびに、贈与契約書を作成します。 「誰が」「誰に」「いつ」「いくら」贈与したかを書面で残します。
双方が署名・押印し、確定日付を取っておくとより確実です。
2. 受贈者が口座を管理する
通帳・印鑑・キャッシュカードは、受け取る側が保管します。 贈る側が持っていては、管理しているとは言えません。
口座の届出印は、贈る側と別の印鑑にしてください。 同じ印鑑を使っていると、実質的な管理者が疑われます。
3. 受贈者が自由に使える状態にする
受け取った側が、実際にそのお金を使える状態でなければなりません。 一度も引き出したことがない口座は、管理の実態を疑われます。
少額でも受贈者自身が使った履歴があると、贈与の実態を示す材料になります。
あわせて検討したいこと
年間110万円を少し超える贈与をして、あえて贈与税の申告をするという方法があります。申告と納税の記録が残るため、贈与の証拠として機能します。
ただし、贈与税の税率は相続税より高いことが多く、単純に得とは限りません。財産全体を見て判断する必要があります。
生前贈与の基本は 生前贈与いくらから課税? をご覧ください。
すでにある名義預金は、どうすればよい?
まず、それが本当に名義預金なのかを確認します。 資金の出どころ、管理の実態、贈与の合意の有無を整理すると、判断がつきます。
そのうえで、取りうる対応は次のとおりです。
| 状況 | 対応 |
|---|---|
| ご本人がご存命 | いまから正しい手順で贈与し直す。または相続財産として申告する前提で計画を立てる |
| 相続が発生済み・申告前 | 相続財産に含めて申告する。これが最も確実です |
| 申告済みで、あとから気づいた | 自主的に修正申告をする。指摘される前であればペナルティは軽くなります |
「見つからないかもしれない」という判断はおすすめしません。 税務署は過去10年程度の入出金を確認できるため、不自然な資金移動は把握されると考えてください。
【新宿区・中野区・世田谷区にお住まいの方へ】
東京都の相続税の課税割合は20.0%(令和6年分)で、都道府県別で最も高い水準です。 課税対象になる方が多いということは、税務調査の対象になる方も多いということです。
当センターは新宿区西新宿にあり、新宿区・中野区・世田谷区を中心にご相談をお受けしています。
この地域では、自宅の土地の評価額が高いために、財産全体が基礎控除を超えるケースが大半です。土地の評価に注意が向きがちですが、税務調査で実際に指摘されるのは預貯金という場面を数多く見てきました。
当センターがこれまでに手がけた相続税申告のうち、税務調査に至った割合は1%未満です。
理由は2つあります。ひとつは、名義預金のように指摘されやすい論点を、申告の前に洗い出していること。 もうひとつは、書面添付制度を活用していることです。申告書の内容について税理士がどう検討したかを書面で添付すると、税務署は調査の前にまず税理士へ意見を聴きます。その場で疑問が解消すれば、調査そのものが行われません。
書面添付制度については 『書面添付制度』で税務調査スルー? で解説しています。
土地の評価も含めた地域の事情は 新宿区の相続税 と 東京の相続税 をご覧ください。
よくある質問
Q1. 名義預金とは何ですか?
A. 口座の名義人と、実質的な持ち主が違う預金のことです。 子や孫の名義で作った口座でも、お金を出したのが被相続人で、被相続人が通帳や印鑑を管理していた場合は、相続財産に含めて申告する必要があります。
Q2. 子ども名義の口座は、すべて名義預金になりますか?
A. なりません。 贈与が成立していれば、その口座は子どもの財産です。判断されるのは、資金の出どころ・通帳や印鑑の管理者・贈与の合意・利益を受けた人の4点です。子ども自身が口座を管理し、自由に使える状態であれば名義預金にはあたりません。
Q3. 毎年110万円ずつ贈与していれば大丈夫ですか?
A. 金額だけでは足りません。 贈与は渡す側と受け取る側の双方の合意で成立します。子どもが口座の存在を知らず、通帳と印鑑を親が持っている状態では、贈与が成立していないため名義預金と判断されます。 贈与契約書の作成と、受贈者による口座の管理が必要です。
Q4. 専業主婦のへそくりも名義預金になりますか?
A. なる可能性があります。 原資が配偶者の収入であれば、実質的にはその配偶者の財産と判断されることがあります。長年家計をやりくりして貯めたものであっても同じです。詳しくは 夫婦の名義預金の記事 をご覧ください。
Q5. なぜ税務署に名義預金がわかるのですか?
A. 税務署は金融機関に対して取引履歴を照会する権限を持っているためです。 被相続人だけでなく、家族名義の口座についても過去10年程度の入出金履歴を確認できます。家族名義の口座への不自然な入金は、そこから調査の端緒になります。
Q6. 名義預金を申告しなかったらどうなりますか?
A. 本来の相続税に加えて、延滞税と加算税がかかります。 意図的に隠したと判断されると、最も重い重加算税の対象になります。ただし、指摘される前に自主的に修正申告をすれば、ペナルティは軽くなります。
Q7. 名義預金にしないためには、どうすればよいですか?
A. 3つの条件を満たしてください。 ①贈与のたびに贈与契約書を作る、②通帳・印鑑・キャッシュカードを受け取る側が管理する、③受け取った側が実際に自由に使える状態にする。口座の届出印を贈る側と別にすることも重要です。
Q8. すでに名義預金がある場合、どうすればよいですか?
A. 状況によります。 ご本人がご存命なら、正しい手順で贈与し直すか、相続財産として申告する前提で計画を立てます。すでに相続が発生していれば、相続財産に含めて申告するのが最も確実です。申告後に気づいた場合は、自主的な修正申告をご検討ください。
Q9. 税務調査はどのくらいの確率で来ますか?
A. 相続税は、他の税目と比べて調査の割合が高い税金です。 一般には申告した方の1割前後が対象になるといわれています。なお当センターがこれまでに手がけた相続税申告のうち、税務調査に至った割合は1%未満です。 指摘されやすい論点を事前に洗い出し、書面添付制度を活用しているためです。
まとめ
- 名義預金とは、口座の名義人と実質的な持ち主が違う預金です
- 判断は名義ではなく、資金の出どころ・管理者・贈与の合意・利益の帰属の4点で行われます
- とくに「通帳と印鑑を誰が管理していたか」が重視されます
- 贈与は双方の合意で成立します。「贈与したつもり」では成立していません
- 子・孫名義の口座、専業主婦のへそくり、親が管理する子名義の口座が典型例です
- 税務署は家族名義の口座も過去10年程度さかのぼって確認できます
- 指摘されると延滞税・加算税がかかり、悪質と判断されれば重加算税の対象です
- 防ぐ3条件は贈与契約書・受贈者による管理・受贈者が自由に使えること
- 気づいた時点で自主的に修正申告をすれば、ペナルティは軽くなります
この記事に関連する解説
- 見落とされやすい財産の相続税評価|車・ゴルフ会員権・貸付金・家財
見落とされやすい財産
ご相談のご案内
名義預金にあたるかどうかは、口座の状況を一つずつ確認しないと判断できません。 資金の出どころ、管理の実態、贈与の合意——ここを整理するだけでも、見通しは大きく変わります。
当センターでは、相続税の申告前に指摘されやすい論点を洗い出すところからご相談をお受けしています。すでに申告を終えた方のご相談も承ります。
📞 0120-75-1234(9:00〜19:00/平日・土曜・日祝も受付)
💻 24時間WEB相談予約はこちら
オンライン面談に対応しています。ご来所が難しい方は 全国対応のオンライン相談 をご覧ください。
依頼先の選び方は 相続手続きは誰に頼むべき?、料金は 料金表 をご覧ください。
監修者
天尾信之(あまお のぶゆき)
税理士(登録番号 第136528号/東京税理士会)
税理士法人Ambitious 代表/新宿相続・生前贈与相談センター
相続・事業承継の相談実績3,000件超。
YouTube「まるごと安全相続ch-あまおう税理士」を運営し、
登録者45,000人・動画329本(2026年10月時点)。
出典
- 国税庁 No.4102 相続税がかかる場合
- 国税庁 No.4402 贈与税がかかる場合
- 国税庁 No.4408 贈与税の計算と税率(暦年課税)
- 国税庁 No.2026 確定申告を間違えたとき
- 国税庁 令和6事務年度における相続税の調査等の状況
- e-Gov法令検索 民法 第549条(贈与)