練馬区の相続税|課税割合22.2%。23区で最も農地が多い区の、畑の相続
監修:天尾信之(税理士・登録番号 第136528号/税理士法人Ambitious 代表)
相続・事業承継の相談実績3,000件超。YouTube「まるごと安全相続ch-あまおう税理士」運営(登録者4.5万人)。
公開日:2026年9月30日 最終更新日:2026年9月30日
【結論】練馬区の相続は、畑があるかどうかで話がまったく変わります
練馬区で亡くなった方のうち、22.2%が相続税の申告対象です(令和6年分)。
23区平均の21.6%とほぼ同じで、数字だけ見れば目立ちません。
練馬区が他の区と違うのは、農地です。
練馬区の農地面積は166.34ヘクタール。23区でいちばんの広さです
(令和7年9月現在・練馬区公表)。2番目以下を大きく引き離しています。
畑のあるご家庭の相続は、住宅だけのご家庭とはまったく別の手続きになります。
評価の方法も、使える特例も、選べる道も違います。
| 課税割合 | |
|---|---|
| 全国 | 10.4%(令和6年分) |
| 東京都 | 20.0%(令和6年分・都道府県別で最高) |
| 東京23区内 | 21.6%(令和6年分・前年20.3%) |
| 練馬区 | 22.2%(令和6年分・22区中12位) |
区別の数値は、当センターが一次情報から算出しました。
分子は東京国税局「令和6年 統計情報(税務署別課税状況)」の課税対象となった被相続人の数
(練馬区は練馬東税務署と練馬西税務署の合計)、分母は東京都「令和6年 東京都人口動態統計年報
(確定数)」の区市町村別死亡数です。23区すべての一覧は
東京の相続税 に掲載しています。
| ポイント | 内容 |
|---|---|
| 申告先 | 練馬東税務署 または 練馬西税務署(住所で分かれます) |
| 課税割合 | 22.2%(23区平均とほぼ同じ) |
| この区だけの論点 | 生産緑地・農地の評価と、納税猶予をどうするか |
| そのほかの論点 | 光が丘の団地/大泉学園・石神井の戸建て/私道・狭あい道路 |
申告先は、住所によって2つに分かれます
練馬区は、練馬東税務署と練馬西税務署に分かれます。
| 練馬東税務署 | 練馬西税務署 | |
|---|---|---|
| 所在地 | 〒176-8503 練馬区栄町23番7号 | 〒178-8624 練馬区東大泉7丁目31番35号 |
| 電話 | 03-6371-2332 | 03-3867-9711 |
「練馬区だから練馬税務署」ではありません。 練馬税務署という署はありません。
だいたいの分かれ方
| 主な地域 | |
|---|---|
| 練馬東 | 練馬、豊玉、中村、桜台、栄町、氷川台、平和台、北町、田柄、光が丘、春日町、貫井、富士見台、谷原、高野台、南田中、三原台、旭丘、旭町、小竹町、向山、羽沢、早宮、高松、土支田、錦 |
| 練馬西 | 石神井町、石神井台、上石神井、下石神井、関町(北・東・南)、大泉町、大泉学園町、東大泉、西大泉、南大泉、立野町、上石神井南町、西大泉町 |
おおむね、石神井川より西側・大泉方面が練馬西、それ以外が練馬東です。
ただし丁目単位で決まっているので、必ず国税庁のページで確認してください。
管轄は変更されることがあります。
提出先を間違えると、回送されるまで時間がかかります。
申告期限は10か月です。期限間際の提出では致命的になりかねません。
郵送で出す場合、宛先は税務署ではありません。
練馬東税務署・練馬西税務署は、いずれも次の宛先です(令和7年7月10日以降)。〒100-8156 千代田区大手町1丁目3番3号 大手町合同庁舎3号館
東京国税局大手町業務センター窓口に持参する場合は、これまでどおり各税務署です。
宛先は変更されることがあります。送る前に必ず 国税庁 税務署の所在地・案内(東京都) でご確認ください。
→ 相続税はどこの税務署に申告する?
畑を相続したとき、道は3つです
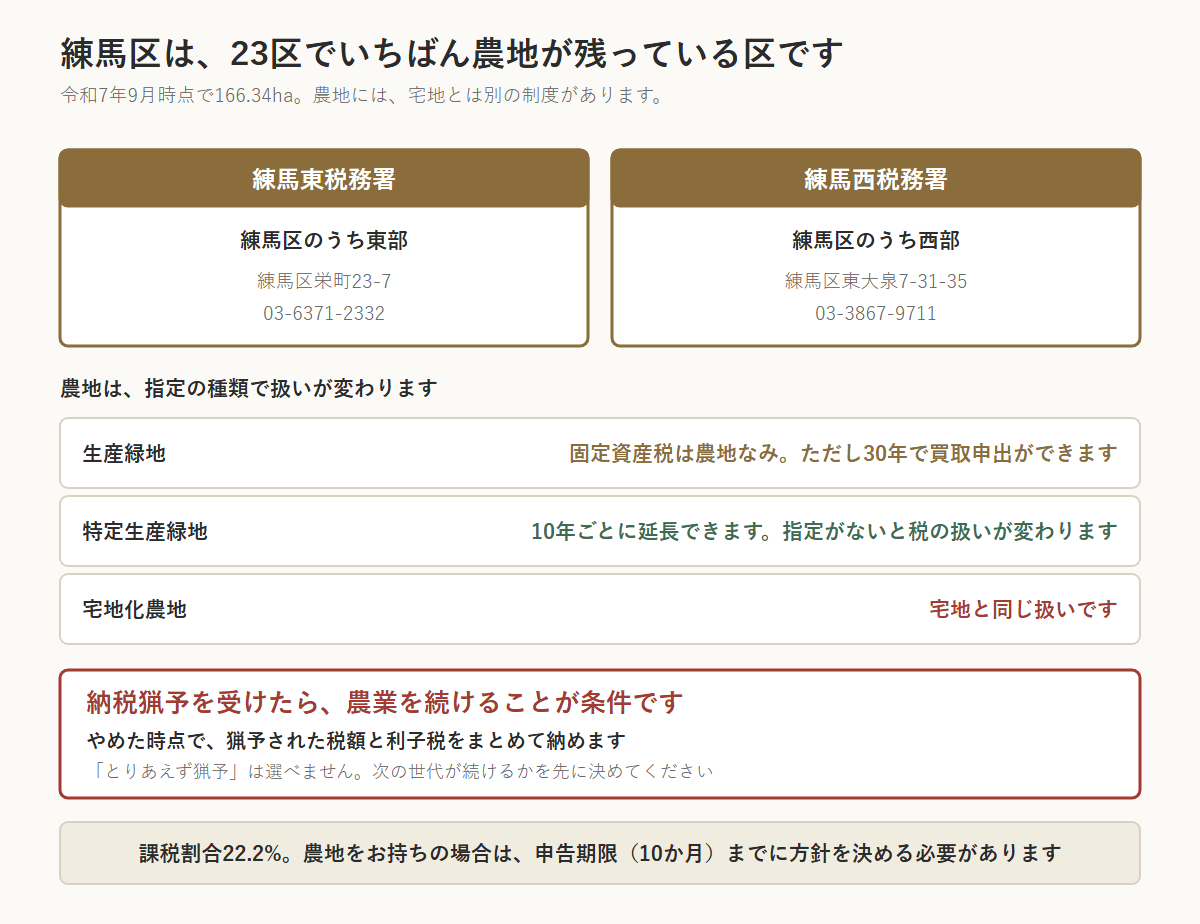
農地のご相続で、いちばん最初に決めていただくのはここです。
| 選ぶ道 | 内容 | 注意 |
|---|---|---|
| ① 農業を続ける | 相続した人が営農を継続する | 農地等の納税猶予を検討できます |
| ② 手放す(売る・転用する) | 宅地にする、売却する | 生産緑地は買取りの申出の手続きが要ります |
| ③ 決めきれない | とりあえず保有する | 納税資金をどう作るかが課題になります |
この判断を、申告期限(10か月)のうちに決めなければなりません。
農地は現金化しにくく、相続税の納税資金と直結します。
畑があるご家庭ほど、早めにご相談いただく意味があります。
生産緑地の評価
練馬区の農地は、その多くが生産緑地です。
生産緑地とは、市街化区域のなかで「農地として続ける」と決めて指定を受けた土地です。
指定を受けると建物を建てられなくなる代わりに、固定資産税が農地並みに軽くなります。
相続税の評価では、この「建てられない」という制約が評価額に反映されます。
| 考え方 | |
|---|---|
| 評価の出発点 | 近くの宅地の価額から、宅地に造成するための費用を差し引いた金額 |
| そこからの控除 | 買取りの申出ができるまでの期間に応じた割合を差し引きます |
| 控除の幅 | 期間が長いほど大きく、短いほど小さくなります |
控除の割合は期間によって変わるため、ここでは具体的な数字を書きません。
国税庁 No.4626 生産緑地の評価 でご確認いただくか、
当センターにお問い合わせください。
注意:主たる従事者が亡くなると、買取りの申出ができるようになります。
そのため、亡くなったタイミングによって控除の割合が変わります。
ここは自己判断が難しいところです。
特定生産緑地に移行しているか、必ず確認してください
生産緑地には30年の期限があります。
平成4年(1992年)に指定を受けた農地は、令和4年(2022年)に30年を迎えました。
期限が来る前に特定生産緑地へ移行すれば、10年ずつ延長できます。
移行していない場合、いつでも買取りの申出ができる状態になり、
固定資産税の扱いも、相続税の評価も変わります。
まず、お手元の書類で「特定生産緑地に移行済みかどうか」をご確認ください。
分からない場合は、練馬区の都市農業課にお問い合わせいただけます。
農地等の納税猶予は、「使えば得」ではありません
農業を続ける場合、相続税の納税猶予という制度があります
(租税特別措置法70条の6)。農地にかかる相続税の納付を猶予してもらえる制度です。
大きな制度ですが、当センターでは「まず要件を満たし続けられるか」から確認します。
| 内容 | |
|---|---|
| 何が起きるか | 農業投資価格を超える部分の相続税が猶予されます(免除ではありません) |
| いつ免除になるか | 三大都市圏の特定市の市街化区域農地では、原則として終身営農したとき |
| 続ける義務 | 3年ごとに継続届出書の提出が必要です |
| 打ち切られると | 猶予されていた税額に加えて、利子税を納めることになります |
打ち切りになる主なケース
- 農業をやめた、面積の一定割合以上を譲渡・転用した
- 継続届出書を出し忘れた
- 相続人が農業を続けられなくなった(体調など)
「終身」です。 相続した方が生涯にわたって農業を続けることが前提になります。
10年後、20年後にどうなっているかまで考えて選ぶ制度です。
使うかどうかは「いま得か」ではなく「続けられるか」で判断してください。詳しくは
国税庁 No.4147 農業相続人が農地等を相続した場合の納税猶予の特例
をご覧ください。事業承継税制と考え方が似ています
(事業承継税制(法人版) もあわせてご覧ください)。
畑がないご家庭で、効いてくる論点
農地がなくても、練馬区には評価を下げられる要素があります。
① 敷地が広い(地積規模の大きな宅地)
練馬区は、23区のなかでは1件あたりの敷地が広い区です。
三大都市圏では500㎡以上が目安のひとつになります。
ただし指定容積率などの条件があり、面積だけでは判断できません。
判定の順番は 地積規模の大きな宅地の評価 にまとめています。
② 前面道路が4m未満(セットバック)
大泉・石神井・中村橋のあたりには、幅4m未満の道路に面した宅地が残っています。
セットバックが必要な部分は70%減額できます。
この減額は、現地と役所で道路の幅員と種別を調べなければ拾えません。
路線価図だけを見て申告すると、そのまま見落とされます。
→ セットバックが必要な土地の相続税評価
③ 旗竿地・不整形地
畑を分割して宅地化した経緯から、奥に細長い土地や旗竿地が少なくありません。
形が悪いほど評価は下がります。
→ 不整形地の相続税評価
④ 私道
分譲時に作られた私道が、共有で残っていることがあります。
通り抜けできるかどうかで評価が変わります。
⑤ 小規模宅地等の特例
自宅の土地は330㎡まで80%減額できます。
練馬区の敷地規模なら、330㎡を超えるご家庭もあります。
超えた部分は減額されません。
→ 小規模宅地等の特例
貸家やアパートをお持ちの場合は、貸付事業用宅地等として200㎡まで50%減額です。
自宅と併用するときは限度面積の調整計算が必要で、どちらに適用するかで税額が変わります。
光が丘・大泉学園のマンションをお持ちの方へ
練馬区は集合住宅も多い区です。
令和6年(2024年)1月1日以後の相続から、分譲マンションの評価に区分所有補正率が入りました。
実際の市場価格と相続税評価額の開きが大きい物件ほど、評価額が引き上げられます。
ただし地階を除く総階数が2以下のものや、区分登記のない一棟所有は対象外です。
光が丘の団地のように低層・築年数が経過した物件では、逆に評価が下がる場合もあります。
手続きと期限
| 手続き | 窓口 | 期限 |
|---|---|---|
| 死亡届 | 練馬区役所 戸籍住民課 | 死亡を知った日から7日以内 |
| 世帯主変更届 | 同上 | 14日以内 |
| 国民健康保険・後期高齢者医療の資格喪失 | 同上 | 14日以内 |
| 介護保険の資格喪失 | 同上 | 14日以内 |
| 相続放棄 | 東京家庭裁判所 | 3か月以内 |
| 所得税の準確定申告 | 練馬東/練馬西税務署 | 4か月以内 |
| 相続税の申告・納付 | 練馬東/練馬西税務署 | 10か月以内 |
| 相続登記 | 東京法務局 練馬出張所 | 取得を知った日から3年以内 |
農地がある場合は、農業委員会への届出も必要です(農地法3条の3・相続後おおむね10か月以内)。
練馬区の農業委員会にご確認ください。
→ 全体の流れは 相続手続きの全体像 をご覧ください。
練馬区で、ご相談の多いケース
ケース1 自宅と畑を一緒に相続した
いちばん多い形です。 自宅は小規模宅地等の特例、畑は生産緑地の評価と納税猶予。
別々の制度なので、それぞれ検討します。
納税資金をどう作るかも、あわせて考えます。
ケース2 相続人のうち1人だけが農業を継ぐ
納税猶予は農業を継ぐ方が対象です。
ほかのご兄弟との分け方をどうするかが、実務では大きな論点になります。
畑は分けにくい財産なので、代償分割を使うことが多くあります。
→ 代償分割
ケース3 誰も農業を続けない
生産緑地の買取りの申出から始まります。時間がかかります。
売却して納税に充てるのか、宅地にして活用するのかで、税額も手取りも変わります。
ケース4 アパートを建てている
貸家建付地として評価が下がり、貸付事業用宅地等も検討できます。
ただし相続開始前3年以内に始めた貸付けは対象外です。
→ 賃貸不動産の相続税評価
ケース5 実家が空き家になっている
売却なら3,000万円の特別控除に期限があります。
→ 東京の空き家を相続したら
近隣の区との違い
練馬区だけ、農地という別の軸があります。
杉並・豊島・中野の記事をそのまま当てはめても、畑のあるご家庭では話が合いません。
練馬区役所の窓口
| 練馬区役所 | 練馬区豊玉北6-12-1 |
| 戸籍住民課 | 死亡届、世帯主変更届 |
| 都市農業課 | 生産緑地、特定生産緑地に関すること |
| 農業委員会 | 農地の相続の届出 |
最新の窓口・受付時間は練馬区公式サイトでご確認ください。
よくある質問
Q1. 練馬区の相続税は、どこの税務署に申告しますか
練馬東税務署か練馬西税務署です。 亡くなった方の住所で決まります。
おおむね石神井・大泉方面が練馬西、それ以外が練馬東ですが、
丁目単位で決まっているので国税庁のページでご確認ください。
Q2. 郵送の宛先はどこですか
税務署ではなく業務センター宛です。 どのセンターかは署によって違い、
変更されることもあります。送る前に必ずご確認ください。
Q3. 練馬区の課税割合22.2%は、どこの数字ですか
当センターが一次情報から算出しました。 東京国税局の税務署別課税状況
(練馬東+練馬西の合計)を、東京都の人口動態統計の死亡数で割ったものです(令和6年分)。
Q4. 畑を相続しました。何から手を付ければいいですか
まず、その農地が生産緑地かどうかを確認してください。
次に、特定生産緑地に移行しているかです。この2つで評価も選べる道も変わります。
書類が見当たらなければ、練馬区の都市農業課で確認できます。
Q5. 納税猶予を使えば、相続税は払わなくていいのですか
いいえ。猶予であって免除ではありません。
三大都市圏の特定市の市街化区域農地では、原則として終身営農して初めて免除されます。
途中でやめると、猶予されていた税額に利子税を加えて納めることになります。
Q6. 相続人が全員サラリーマンです。農業を続けられません
その場合、納税猶予は使えません。 生産緑地の買取りの申出や、売却・転用を検討します。
手続きに時間がかかるので、10か月の期限から逆算して動く必要があります。
早めにご相談ください。
Q7. 敷地が600㎡あります。何か使える特例はありますか
地積規模の大きな宅地の評価が使える可能性があります。
ただし指定容積率などの条件があり、面積だけでは判断できません。
判定の順番 をご覧ください。
Q8. 家の前の道が狭いのですが
幅4m未満なら、セットバックが必要な部分を70%減額できます。
路線価図だけでは分かりません。現地と役所で調べる必要があります。
Q9. 光が丘の団地を相続しました
令和6年から分譲マンションの評価に補正が入っています。
ただし低層・築年数が経過した物件では、逆に評価が下がる場合もあります。
築年数・所在階・敷地持分で計算します。
Q10. すでに申告しましたが、高すぎた気がします
法定申告期限から5年以内なら、更正の請求ができます。
とくに農地の評価と、セットバック・不整形地の補正は見落とされやすいところです。
→ 相続税申告のセカンドオピニオン
まとめ
- 練馬区の課税割合は22.2%(令和6年分)。23区平均とほぼ同じです
- 申告先は練馬東税務署か練馬西税務署。丁目単位で分かれます
- 練馬区の農地面積は166.34ヘクタールで23区最大(令和7年9月現在)
- 畑があるご家庭では、生産緑地の評価と納税猶予が最大の論点です
- 納税猶予は「終身営農」が前提。使うかどうかは「続けられるか」で判断します
- 畑がなくても、広い敷地・狭あい道路・旗竿地で評価を下げられることがあります
畑のあるご家庭の相続は、住宅だけのご家庭とは別の準備が要ります。
相続税の計算シミュレーション でおおよその税額を確かめてから、
ご相談いただくと話が早く進みます。
練馬区の相続について、ご相談ください
当センターは西新宿駅から徒歩約5分。相続税の申告と生前対策だけを扱っており、土地の評価による報酬の加算は設けていません。
練馬区からもお越しいただいています。オンライン(Zoom)での面談にも対応しています。
どんな事務所か分からないまま相談するのは、気が進まないと思います。
実際の相談の様子を動画で公開しています。まずはこちらをご覧ください。
→ 実際の相談を見る(動画) / ご相談いただいた方の声
📞 0120-75-1234(9:00〜19:00/土日祝も受付)
💻 24時間WEB相談予約はこちら
自分で計算するのが面倒な方へ
相続税がかかりそうかどうかだけなら、LINEのやりとりで確かめられます。
ご登録いただいた方には、「相続で失敗しない専門家の選び方」の特典映像もお送りしています。
費用について、先にお伝えします。LINEのご登録と相続診断に、費用はかかりません。相続が発生したあとのご相談は無料です。生前の対策のご相談と、申告済みの案件のセカンドオピニオン(面談)は有料です(料金表)。
 パソコンでご覧の方は、スマートフォンのLINEでQRコードを読み取ってください
監修者
天尾信之(あまお のぶゆき)
税理士(登録番号 第136528号/東京税理士会)
税理士法人Ambitious 代表/新宿相続・生前贈与相談センター
相続・事業承継の相談実績3,000件超。手がけた相続税申告のうち、税務調査に至った割合は1%未満。
YouTube「まるごと安全相続ch-あまおう税理士」を運営し、
登録者45,000人・動画329本(2026年10月時点)。
出典
- 国税庁 東京都練馬区・足立区(管轄区域)
- 国税庁 No.4626 生産緑地の評価
- 国税庁 No.4147 農業相続人が農地等を相続した場合の納税猶予の特例
- 国税庁 No.4124 小規模宅地等の特例
- 国税庁 No.4609 地積規模の大きな宅地の評価
- 練馬区 農のあるまちねりま(農地面積166.34ヘクタール/令和7年9月現在)
- 東京国税局「令和6年 統計情報(税務署別課税状況)」
- 東京都「令和6年 東京都人口動態統計年報(確定数)」
※本ページの内容は2026年9月30日時点の情報です。制度は改正されることがあります。