千代田区の相続税|課税割合39.5%は23区で最も高い。麹町と神田、2つの税務署
監修:天尾信之(税理士・登録番号 第136528号/税理士法人Ambitious 代表)
相続・事業承継の相談実績3,000件超。YouTube「まるごと安全相続ch-あまおう税理士」運営(登録者4.5万人)。
公開日:2026年9月30日 最終更新日:2026年9月30日
【結論】千代田区は、23区でいちばん相続税がかかる区です
千代田区で亡くなった方のうち、39.5%が相続税の申告対象です(令和6年分)。
東京23区で最も高い数字で、23区平均の21.6%のおよそ2倍。
全国平均10.4%と比べると、4倍近くになります。
| 課税割合 | |
|---|---|
| 全国 | 10.4%(令和6年分) |
| 東京都 | 20.0%(令和6年分・都道府県別で最高) |
| 東京23区内 | 21.6%(令和6年分・前年20.3%) |
| 千代田区 | 39.5%(令和6年分・22区中1位) |
区別の数値は、当センターが一次情報から算出しました。
分子は東京国税局「令和6年 統計情報(税務署別課税状況)」の課税対象となった被相続人の数
(千代田区は麹町税務署と神田税務署の合計)、分母は東京都「令和6年 東京都人口動態統計年報
(確定数)」の区市町村別死亡数です。23区すべての一覧は
東京の相続税 に掲載しています。
5人に2人です。 「うちは資産家ではないから関係ない」は、千代田区では通用しません。
理由ははっきりしています。土地の単価が高いからです。
基礎控除は3,000万円+600万円×法定相続人の数。相続人が3人でも4,800万円です。
千代田区の路線価なら、自宅の敷地だけでこの枠を超えることが珍しくありません。
| ポイント | 内容 |
|---|---|
| 申告先 | 麹町税務署 または 神田税務署(住所で分かれます) |
| 課税割合 | 39.5%(23区で1位) |
| 中心になる論点 | 単価が高いこと。特例が効く金額も、見落としたときの損も大きい |
| 気をつけること | 納税資金。土地はあっても現金がないケースが目立ちます |
申告先は、住所によって2つに分かれます
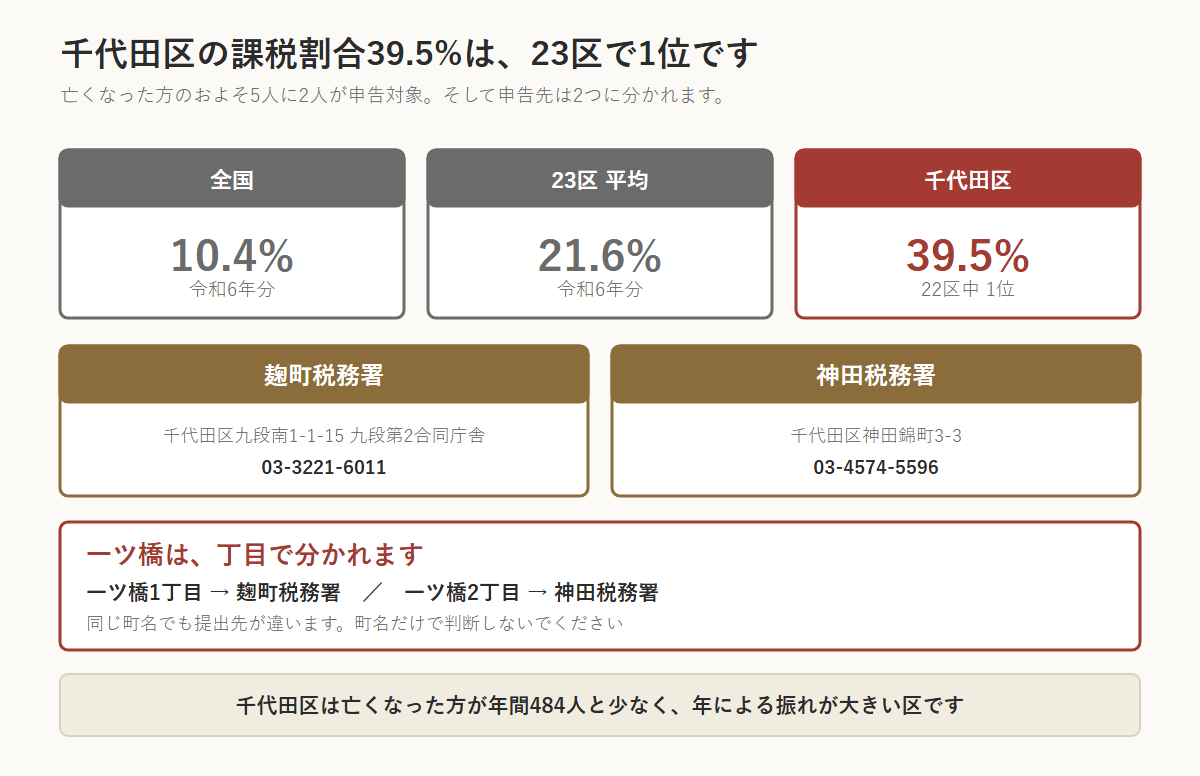
千代田区は、麹町税務署と神田税務署に分かれます。
| 麹町税務署 | 神田税務署 | |
|---|---|---|
| 管轄 | 千代田区のうち麹町地区 | 千代田区のうち神田地区 |
| 所在地 | 〒102-8311 千代田区九段南1丁目1番15号 九段第2合同庁舎 | 〒101-8464 千代田区神田錦町3丁目3番地 |
| 電話 | 03-3221-6011 | 03-4574-5596 |
「千代田区だから千代田税務署」ではありません。 千代田税務署は存在しません。
だいたいの分かれ方
| 主な町名 | |
|---|---|
| 麹町 | 一番町〜六番町、麹町、九段北・九段南、飯田橋、富士見、平河町、紀尾井町、永田町、霞が関、大手町、丸の内、有楽町、内幸町、隼町、千代田、北の丸公園、皇居外苑、日比谷公園 |
| 神田 | 頭に「神田」がつく町(神田錦町・神田神保町・神田須田町 など)、内神田、外神田、岩本町、東神田、西神田、鍛冶町 |
おおむね「神田」がつく町と、その周辺が神田税務署です。
⚠️ 一ツ橋は、丁目で分かれます
一ツ橋1丁目 → 麹町税務署
一ツ橋2丁目 → 神田税務署
同じ町名でも管轄が違います。必ず丁目まで確認してください。
管轄は変更されることがあります。必ず国税庁のページでご確認ください。
国税庁 東京都千代田区・中央区の管轄区域
提出先を間違えると、回送されるまで時間がかかります。
申告期限は10か月です。期限間際の提出では致命的になりかねません。
郵送で出す場合、宛先は税務署ではありません。
麹町税務署・神田税務署は、いずれも次の宛先です(令和5年7月10日以降)。〒100-8156 千代田区大手町1丁目3番3号 大手町合同庁舎3号館
東京国税局大手町業務センター窓口に持参する場合は、これまでどおり各税務署です。
宛先は変更されることがあります。送る前に必ず 国税庁 税務署の所在地・案内(東京都) でご確認ください。
→ 相続税はどこの税務署に申告する?
千代田区の相続で、いちばん多いご相談は「納税資金」です
課税割合が39.5%という数字の裏には、こういう状況があります。
自宅はある。土地の評価額も高い。けれど現金がない。
千代田区の土地は単価が高いので、小さな敷地でも評価額が大きくなります。
評価額が大きければ相続税も大きい。ところがその土地は売れません。
そこに住んでいるからです。
| 状況 | 起きること |
|---|---|
| 自宅の評価額が高い | 相続税が大きくなる |
| 現金は多くない | 納税資金が足りない |
| 自宅は売れない | 物納・延納・借入れ・売却の検討になる |
だから千代田区では、「いくらかかるか」を先に知っておく意味が大きいのです。
→ 相続税の計算シミュレーション で、おおよその金額を確かめられます。
→ 現金が足りないときの選択肢は 相続税の延納 にまとめています。
単価が高い区では、特例の効果も桁が変わります
小規模宅地等の特例は、必ず検討してください
自宅の土地は330㎡まで評価額が80%減額されます。
減額されるのは「面積」ではなく「金額」です。
だから単価が高い土地ほど、減額される金額が大きくなります。
| 例 | 土地の評価額 | 特例による減額 |
|---|---|---|
| 100㎡ × 100万円/㎡ | 1億円 | 8,000万円 |
| 100㎡ × 200万円/㎡ | 2億円 | 1億6,000万円 |
| 100㎡ × 300万円/㎡ | 3億円 | 2億4,000万円 |
千代田区の住宅地では、330㎡(約100坪)を超える敷地は多くありません。
つまり多くのご家庭で、自宅の土地の全部が80%減額の対象になります。
勝負は「誰が相続するか」です。
| 取得する人 | 要件 |
|---|---|
| 配偶者 | なし(同居していなくても、住み続けなくても使えます) |
| 同居していた親族 | 申告期限まで居住と保有を継続 |
| 同居していない親族 | いわゆる「家なき子」の要件をすべて満たすこと |
番町・麹町のマンションをお持ちの方へ
令和6年(2024年)1月1日以後の相続から、分譲マンションの評価に区分所有補正率が入りました。
市場価格と相続税評価額の開きが大きい物件ほど、評価額が引き上げられます。
高層階・築浅・敷地持分が小さい物件ほど影響が大きく、番町・麹町・九段のマンションは
この条件に当てはまることが多くあります。
2024年より前に「相続税対策」として購入された方は、前提が変わっています。
購入時に受けた試算は旧ルールのものです。計算し直してください。
借地・底地が残っています
千代田区には、戦前から続く借地関係が残っている場所があります。
| 立場 | 評価 |
|---|---|
| 借りている側(借地権) | 自用地としての価額 × 借地権割合 |
| 貸している側(底地) | 自用地としての価額 ×(1 − 借地権割合) |
借地権割合は路線価図にA〜Gの記号で示されています(A=90%〜G=30%)。
千代田区は割合が高い地域が多く、借地権の評価額も大きくなります。
店舗・事務所として貸している建物
神田・神保町・岩本町のあたりには、1階が店舗、上が住居という建物が多くあります。
- 貸している部分は貸家建付地として評価が下がります
- 貸付事業用宅地等として200㎡まで50%減額できる可能性があります
- ただし相続開始前3年以内に始めた貸付けは対象外です
自宅部分(330㎡・80%)と併用する場合は限度面積の調整計算が必要で、
どちらに適用するかで税額が変わります。
手続きと期限
| 手続き | 窓口 | 期限 |
|---|---|---|
| 死亡届 | 千代田区役所 区民課 | 死亡を知った日から7日以内 |
| 世帯主変更届 | 同上 | 14日以内 |
| 国民健康保険・後期高齢者医療の資格喪失 | 同上 | 14日以内 |
| 介護保険の資格喪失 | 同上 | 14日以内 |
| 相続放棄 | 東京家庭裁判所 | 3か月以内 |
| 所得税の準確定申告 | 麹町/神田税務署 | 4か月以内 |
| 相続税の申告・納付 | 麹町/神田税務署 | 10か月以内 |
| 相続登記 | 東京法務局 | 取得を知った日から3年以内 |
→ 全体の流れは 相続手続きの全体像 をご覧ください。
千代田区で、ご相談の多いケース
ケース1 番町・麹町の自宅(100㎡前後)と預貯金
いちばん多い形です。 単価が高いので、この面積でも基礎控除を大きく超えます。
小規模宅地等の特例が使えるかどうかで、税額がまったく変わります。
ケース2 神田で、1階が店舗の建物を持っている
貸家建付地の評価と、貸付事業用宅地等の検討。
自宅部分と併用するときの限度面積の調整が論点になります。
ケース3 自宅はあるが、現金がない
千代田区で最も多い悩みです。 延納・物納・売却・借入れを比べます。
申告期限(10か月)までに納税方法まで決める必要があります。
ケース4 借地に建てた家
借地権の評価と、地主との関係の整理。
相続で引き継ぐのに地主の承諾は要りませんが、建替えや売却には承諾が要ります。
ケース5 すでに申告を終えたが、高すぎた気がする
法定申告期限から5年以内なら更正の請求ができます。
単価が高い区では、補正の見落としによる差額も大きくなります。
→ 相続税申告のセカンドオピニオン
近隣の区との違い
| 区 | 課税割合 | 中心になる論点 |
|---|---|---|
| 千代田区 | 39.5%(1位) | 単価の高さ/納税資金/借地 |
| 中央区 | 28.9% | 湾岸のタワーマンションと評価見直し |
| 文京区 | 33.0% | 台地と谷の高低差/2つの税務署 |
| 新宿区 | 27.8% | 商業地と住宅地が混在/土地評価が難しい |
千代田区は、課税割合でも単価でも23区の上位です。
そのぶん税額が大きく、見落としたときの損も大きくなります。
よくある質問
Q1. 千代田区の相続税は、どこの税務署に申告しますか
麹町税務署か神田税務署です。 亡くなった方の住所で決まります。
おおむね「神田」がつく町とその周辺が神田税務署、それ以外が麹町税務署です。
Q2. 一ツ橋に住んでいます。どちらですか
1丁目は麹町、2丁目は神田です。同じ町名で分かれる数少ない例です。
丁目まで確認してください。
Q3. 郵送の宛先はどこですか
税務署ではなく業務センター宛です。 どのセンターかは署によって違い、
変更されることもあります。送る前に必ずご確認ください。
Q4. 千代田区の課税割合39.5%は、どこの数字ですか
当センターが一次情報から算出しました。 東京国税局の税務署別課税状況
(麹町+神田の合計)を、東京都の人口動態統計の死亡数で割ったものです(令和6年分)。
Q5. 敷地が80㎡です。相続税はかかりますか
面積では判断できません。 路線価×面積が、基礎控除(3,000万円+600万円×相続人数)を
超えるかどうかです。千代田区では、この面積でも超えることが珍しくありません。
相続税の計算シミュレーション でご確認ください。
Q6. 自宅しかありません。相続税が払えません
延納(分割払い)や物納という方法があります。 ただし条件があり、
申告期限までに申請する必要があります。売却して納める方も多くいらっしゃいます。
→ 相続税の延納
Q7. 番町のマンションを相続税対策で買いました
2024年から評価のルールが変わっています。 購入時の試算は旧ルールの可能性があります。
いまの評価額を計算し直してください。
→ タワーマンションの相続税評価
Q8. 借地に家を建てています。相続税はかかりますか
かかります。 借地権も相続財産です。自用地としての価額に借地権割合をかけて評価します。
千代田区は借地権割合が高い地域が多く、評価額も大きくなります。
Q9. 神田で店舗を貸しています
貸家建付地として評価が下がり、貸付事業用宅地等も検討できます。
ただし相続開始前3年以内に始めた貸付けは対象外です。
Q10. 路線価はどこで調べられますか
国税庁の財産評価基準書で、誰でも無料で調べられます。
毎年7月1日ごろに更新され、相続では亡くなった年の路線価を使います。
→ 東京の路線価と相続税評価額
まとめ
- 千代田区の課税割合は39.5%(令和6年分)。23区で最も高い数字です
- 申告先は麹町税務署か神田税務署。一ツ橋は丁目で分かれます
- 単価が高いぶん、小規模宅地等の特例で減額される金額も大きくなります
- いちばん多い悩みは納税資金。土地はあっても現金がないケースが目立ちます
- 借地・底地、店舗併用、番町のマンションも、千代田区でよくある論点です
まず、いくらかかるかを知ってください。
相続税の計算シミュレーション で概算を確かめてから、
ご相談いただくと話が早く進みます。
千代田区の相続について、ご相談ください
当センターは西新宿駅から徒歩約5分。相続税の申告と生前対策だけを扱っており、土地の評価による報酬の加算は設けていません。
千代田区からもお越しいただいています。オンライン(Zoom)での面談にも対応しています。
どんな事務所か分からないまま相談するのは、気が進まないと思います。
実際の相談の様子を動画で公開しています。まずはこちらをご覧ください。
→ 実際の相談を見る(動画) / ご相談いただいた方の声
📞 0120-75-1234(9:00〜19:00/土日祝も受付)
💻 24時間WEB相談予約はこちら
自分で計算するのが面倒な方へ
相続税がかかりそうかどうかだけなら、LINEのやりとりで確かめられます。
ご登録いただいた方には、「相続で失敗しない専門家の選び方」の特典映像もお送りしています。
費用について、先にお伝えします。LINEのご登録と相続診断に、費用はかかりません。相続が発生したあとのご相談は無料です。生前の対策のご相談と、申告済みの案件のセカンドオピニオン(面談)は有料です(料金表)。
 パソコンでご覧の方は、スマートフォンのLINEでQRコードを読み取ってください
監修者
天尾信之(あまお のぶゆき)
税理士(登録番号 第136528号/東京税理士会)
税理士法人Ambitious 代表/新宿相続・生前贈与相談センター
相続・事業承継の相談実績3,000件超。手がけた相続税申告のうち、税務調査に至った割合は1%未満。
YouTube「まるごと安全相続ch-あまおう税理士」を運営し、
登録者45,000人・動画329本(2026年10月時点)。
出典
- 国税庁 東京都千代田区・中央区(管轄区域)
- 国税庁 No.4124 小規模宅地等の特例
- 国税庁 No.4611 借地権の評価
- 国税庁 No.4667 居住用の区分所有財産の評価
- 国税庁 No.4211 相続税の延納
- 東京国税局「令和6年 統計情報(税務署別課税状況)」
- 東京都「令和6年 東京都人口動態統計年報(確定数)」
※本ページの内容は2026年9月30日時点の情報です。制度は改正されることがあります。