荒川区の相続税|課税割合15.9%。6人に1人が申告対象
監修:天尾信之(税理士・登録番号 第136528号/税理士法人Ambitious 代表)
相続・事業承継の相談実績3,000件超。YouTube「まるごと安全相続ch-あまおう税理士」運営(登録者4.5万人)。
公開日:2026年10月1日 最終更新日:2026年10月1日
【結論】荒川区の申告書は、荒川区に送りません
荒川区の税務署は1つだけです。荒川税務署(西日暮里)。
23区のなかでは、迷いようのない区です。
ただし、郵送で出す場合の宛先は西日暮里ではありません。
〒124-8705 葛飾区立石8丁目31番6号
東京国税局葛飾業務センター(荒川税務署)
葛飾区に送ります(令和7年7月10日以降)。
「税務署が1つだから簡単」と思って、税務署の住所に送ってしまう——
荒川区でいちばん多い間違いがこれです。
窓口に持参する場合は、これまでどおり荒川税務署(西日暮里6-7-2)です。
荒川税務署
〒116-8588 荒川区西日暮里6丁目7番2号 03-3893-0151
管轄区域:荒川区(全域)
荒川・西尾久・東尾久・町屋・西日暮里・東日暮里・南千住、いずれも荒川税務署です。
管轄は変更されることがあります。必ず国税庁のページでご確認ください。
国税庁 税務署の所在地・案内(東京都)
荒川区で相続税がかかる人は、6人に1人です
荒川区で亡くなった方のうち、15.9%が相続税の申告対象です(令和6年分)。
| 課税割合 | |
|---|---|
| 全国 | 10.4%(令和6年分) |
| 東京都 | 20.0%(令和6年分・都道府県別で最高) |
| 東京23区内 | 21.6%(令和6年分) |
| 荒川区 | 15.9%(令和6年分・22区中16位) |
区別の数値は、当センターが一次情報から算出しました。
分子は東京国税局「令和6年 統計情報(税務署別課税状況)」の課税対象となった被相続人の数、
分母は東京都「令和6年 東京都人口動態統計年報(確定数)」の区市町村別死亡数です。
23区すべての一覧は 東京の相続税 に掲載しています。
23区の平均(21.6%)より低い区です。
それでも6人に1人。 そして荒川区の場合、分かれ目がはっきりしています。
荒川区は、「基礎控除を超えるかどうか」で割れます
相続税がかかるのは、財産の合計が基礎控除を超えたときだけです。
基礎控除=3,000万円+600万円×法定相続人の数
相続人が配偶者と子2人なら、4,800万円です。
荒川区は1件あたりの敷地が小さい区です。
自宅の土地だけで基礎控除を超えるケースは、港区や千代田区ほど多くありません。
だからこそ、こうなります。
- 超えなければ、申告そのものが要りません
- 超えると、わずかな差で税額が出ます
「ぎりぎりかもしれない」という方がいちばん多い区です。
そして、ぎりぎりのときほど土地の評価で結論がひっくり返ります。
荒川区の土地は、「狭い」ことが評価に効きます
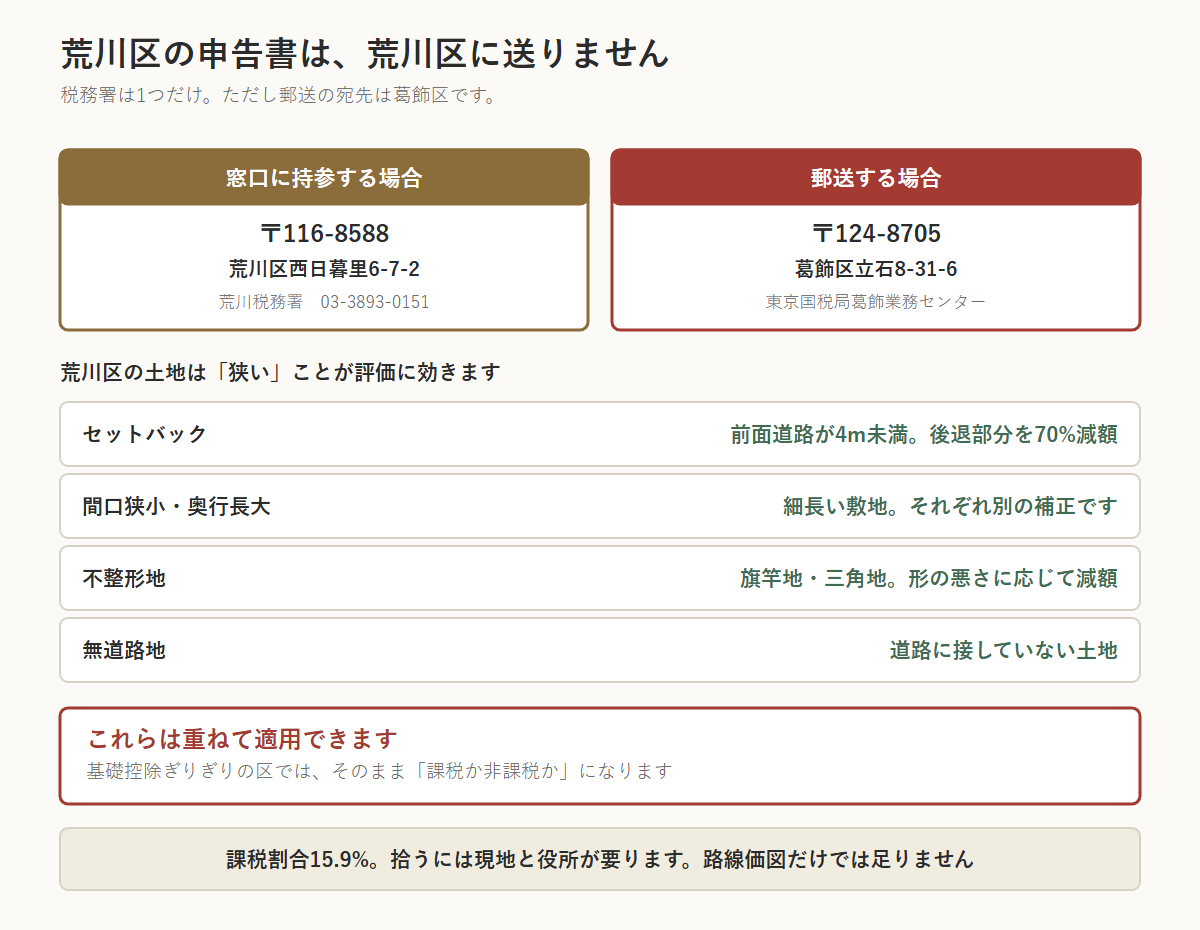
町屋・東尾久・西尾久・荒川には、幅4m未満の道路と
細かく分かれた敷地が数多く残っています。
狭い土地は、評価が下がる要素のかたまりです。
① セットバック
建築基準法上の道路が4m未満の場合、建て替えのときに敷地を後退させます。
この後退部分は70%減額できます。
路線価図を見ただけでは分かりません。
現地で道幅を測り、役所で道路の種別(42条2項道路かどうか)を調べる必要があります。
② 間口が狭い・奥行が長い
間口狭小補正・奥行長大補正。それぞれ別の補正です。
長屋を分けたような細長い敷地では、両方が効きます。
③ 不整形地
旗竿地、三角地、鍵型の敷地。形の悪さに応じて減額されます。
④ 無道路地
路地の奥にあり、建築基準法上の道路に接していない敷地も残っています。
無道路地として評価しますが、そもそも接道しているかの判定から必要です。
⑤ 借地・底地
荒川区は、借地の上に自宅が建っているケースの多い区です。
借地権も相続財産です。土地を貸している側(底地)も財産です。
どちらも評価の仕方があります。知らないと大きく間違えます。
①〜⑤は、全部積み上がります
ここが荒川区で申告をする際の肝です。
セットバック、間口狭小、奥行長大、不整形地——これらは別々の補正で、
条件を満たせば重ねて適用されます。
ひとつ拾い漏らすたびに、評価が数百万円ずれます。
基礎控除ぎりぎりの区では、それがそのまま「課税か、非課税か」になります。
そして、これらを拾うには路線価図では足りません。
現地で測り、役所で調べる必要があります。
手続きと期限
| 手続き | 窓口 | 期限 |
|---|---|---|
| 死亡届 | 荒川区役所(戸籍の窓口) | 死亡を知った日から7日以内 |
| 世帯主変更届 | 同上 | 14日以内 |
| 国民健康保険・後期高齢者医療の資格喪失 | 同上 | 14日以内 |
| 介護保険の資格喪失 | 同上 | 14日以内 |
| 相続放棄 | 東京家庭裁判所 | 3か月以内 |
| 所得税の準確定申告 | 荒川税務署 | 4か月以内 |
| 相続税の申告・納付 | 荒川税務署(郵送は葛飾業務センター) | 10か月以内 |
| 相続登記 | 東京法務局 北出張所 | 取得を知った日から3年以内 |
「荒川出張所」はありません。荒川区の相続登記は北出張所です。
相続登記の管轄は変更されることがあります。
東京法務局 管轄区域一覧 でご確認ください。
→ 全体の流れは 相続手続きの全体像 をご覧ください。
荒川区で、ご相談の多いケース
ケース1 基礎控除を超えるか分からない
荒川区でいちばん多いご相談です。
土地の評価しだいで、申告が要るかどうかが変わります。
まず概算を出すところからで構いません。
ケース2 町屋・尾久の狭い土地と、古い家
セットバック・間口狭小・奥行長大・不整形地。積み上げると大きく変わります。
拾うには現地と役所に行く必要があります。
ケース3 借地に自宅が建っている
借地権も相続財産です。 地主との関係、契約の内容、更新料の扱い。
名義変更にも地主の承諾が要ります。 相続税だけの問題ではありません。
ケース4 相続後、空き家になる
建物が古く、住む人がいないケースが目立ちます。
空き家には固定資産税の問題も、売却時の特例の問題もあります。
→ 東京の空き家を相続したら
ケース5 父の相続で、母が全部相続した
配偶者の税額軽減で一次相続はゼロになっても、二次相続で跳ね返ります。
荒川区のように基礎控除ぎりぎりの区では、一次相続の分け方で結論が変わります。
→ 二次相続対策
ケース6 すでに申告を終えたが、高すぎた気がする
法定申告期限から5年以内なら更正の請求ができます。
荒川区ではセットバックと不整形地の補正漏れが、とくに多く見つかります。
→ 相続税申告のセカンドオピニオン
近隣の区との違い
| 区 | 課税割合 | 税務署 | 中心になる論点 |
|---|---|---|---|
| 荒川区 | 15.9% | 荒川(1署) | 狭い土地の補正/基礎控除の分かれ目 |
| 台東区 | 22.1% | 東京上野+浅草 | 番地で税務署が分かれる |
| 北区 | 15.4% | 王子(1署) | 台地と低地の高低差/借地 |
| 足立区 | 10.9% | 足立+西新井 | 全国平均並みの課税割合 |
荒川区・北区・足立区は、郵送先が同じ葛飾業務センターです。
一方、台東区は東京上野業務センター。隣の区でも宛先が違います。
よくある質問
Q1. 荒川区の相続税は、どこの税務署に申告しますか
荒川税務署です。荒川区は1署のみで、区内全域を管轄しています。
Q2. 郵送の宛先はどこですか
税務署ではなく、葛飾区です。
〒124-8705 葛飾区立石8丁目31番6号 東京国税局葛飾業務センター(荒川税務署)。
西日暮里の税務署に送るのではありません(令和7年7月10日以降)。
Q3. 窓口に持っていく場合は
荒川税務署(荒川区西日暮里6-7-2)です。持参の場合は変わりません。
Q4. 荒川区の課税割合15.9%は、どこの数字ですか
当センターが一次情報から算出しました。
東京国税局の税務署別課税状況を、東京都の人口動態統計の死亡数で
割ったものです(令和6年分)。
Q5. うちは基礎控除を超えますか
土地の評価しだいです。
基礎控除は3,000万円+600万円×法定相続人の数。
荒川区は敷地が小さいぶん、ぎりぎりになる方がいちばん多い区です。
Q6. 家の前の道が狭いのですが
幅4m未満なら、セットバックが必要な部分を70%減額できます。
路線価図だけでは分かりません。現地と役所で調べる必要があります。
Q7. 間口が狭く、細長い敷地です
間口狭小補正と奥行長大補正は別の補正です。両方が効くことがあります。
不整形地補正やセットバックとも重ねて適用できます。
Q8. 借地に家が建っています。相続税はかかりますか
かかります。借地権も相続財産です。
土地を貸している側(底地)も財産です。どちらも評価の仕方があります。
Q9. 道路に接していない土地です
無道路地として評価します。
ただし、そもそも接道しているかどうかの判定から必要です。
役所で確認しなければ分かりません。
Q10. 母が全部相続すれば、税金はゼロですよね
一次相続はゼロでも、二次相続で跳ね返ります。
配偶者の税額軽減は「先送り」です。
荒川区のように基礎控除ぎりぎりの区では、分け方で結論が変わります。
まとめ
- 荒川区の申告先は荒川税務署(西日暮里)の1署だけです
- 郵送の宛先は葛飾区(〒124-8705 葛飾業務センター)。税務署の住所ではありません
- 課税割合は15.9%(令和6年分)。6人に1人です
- 荒川区は基礎控除を超えるかどうかの分かれ目にいる方がいちばん多い区です
- セットバック・間口狭小・奥行長大・不整形地は、重ねて適用できます
- 拾うには現地と役所が必要です。路線価図だけでは足りません
荒川区は、評価の丁寧さがそのまま結論を変える区です。
相続税の計算シミュレーション で概算を出したうえで、ご相談ください。
荒川区の相続について、ご相談ください
当センターは西新宿駅から徒歩約5分。相続税の申告と生前対策だけを扱っており、土地の評価による報酬の加算は設けていません。
荒川区からもお越しいただいています。オンライン(Zoom)での面談にも対応しています。
どんな事務所か分からないまま相談するのは、気が進まないと思います。
実際の相談の様子を動画で公開しています。まずはこちらをご覧ください。
→ 実際の相談を見る(動画) / ご相談いただいた方の声
📞 0120-75-1234(9:00〜19:00/土日祝も受付)
💻 24時間WEB相談予約はこちら
自分で計算するのが面倒な方へ
相続税がかかりそうかどうかだけなら、LINEのやりとりで確かめられます。
ご登録いただいた方には、「相続で失敗しない専門家の選び方」の特典映像もお送りしています。
費用について、先にお伝えします。LINEのご登録と相続診断に、費用はかかりません。相続が発生したあとのご相談は無料です。生前の対策のご相談と、申告済みの案件のセカンドオピニオン(面談)は有料です(料金表)。
 パソコンでご覧の方は、スマートフォンのLINEでQRコードを読み取ってください
監修者
天尾信之(あまお のぶゆき)
税理士(登録番号 第136528号/東京税理士会)
税理士法人Ambitious 代表/新宿相続・生前贈与相談センター
相続・事業承継の相談実績3,000件超。手がけた相続税申告のうち、税務調査に至った割合は1%未満。
YouTube「まるごと安全相続ch-あまおう税理士」を運営し、
登録者45,000人・動画329本(2026年10月時点)。
出典
- 国税庁 税務署の所在地・案内(東京都)
- 国税庁 No.4124 小規模宅地等の特例
- 国税庁 No.4604 宅地の評価単位
- 国税庁 No.4611 借地権の評価
- 東京国税局「令和6年 統計情報(税務署別課税状況)」
- 東京都「令和6年 東京都人口動態統計年報(確定数)」
※本ページの内容は2026年10月1日時点の情報です。制度は改正されることがあります。