渋谷区の相続税|マンション1室でも申告になる区です
監修:天尾信之(税理士・登録番号 第136528号/税理士法人Ambitious 代表)
相続・事業承継の相談実績3,000件超。YouTube「まるごと安全相続ch-あまおう税理士」運営(登録者4.2万人)。
公開日:2026年9月20日 最終更新日:2026年9月20日
【結論】渋谷区は、マンション1室でも申告になります
渋谷区の相続で、いちばん多いご相談はこれです。
「持っているのは分譲マンション1室と預金だけ。それでも申告が必要ですか」
必要になることが、かなりあります。
渋谷区は、23区の中でも住宅地・商業地ともに路線価が高い区です。
そして、マンションの相続税評価額は、土地(敷地権)と建物を別々に計算して足し上げます。
「マンションは時価より安く評価される」と言われてきましたが、
令和6年1月1日以後の相続からは、その前提が変わりました。
| 渋谷区の相続で押さえる点 | 内容 |
|---|---|
| 申告先 | 渋谷税務署1署のみ(区内全域) |
| 郵送の宛先 | 令和8年7月10日から大手町業務センターに変わりました |
| マンションの評価 | 令和6年から計算方法が変わりました |
| 効かせる特例 | 小規模宅地等の特例(単価が高いほど効きます) |
申告先は、渋谷税務署の1つだけです
新宿区は2署、世田谷区は3署、杉並区は2署に分かれます。
渋谷区は1署だけなので、この点は迷いません。
渋谷税務署
〒150-8333 東京都渋谷区宇田川町1番10号 渋谷地方合同庁舎
電話番号:03-3463-9181(自動音声でご案内されます)
管轄地域:渋谷区(全域)
渋谷駅から徒歩圏で、区役所・公園通りの方向にあります。
【重要】郵送の宛先が変わりました
ここは、直前に変わったばかりの点です。
国税庁のページには、こう書かれています。
令和8年7月10日以降、東京国税局業務センター渋谷分室が東京国税局大手町業務センターに統合されたことから、
郵送により申告書、申請書等を提出する場合は、以下の宛先に送付願います。
〒100-8156 千代田区大手町1丁目3番3号 大手町合同庁舎3号館
東京国税局大手町業務センター(渋谷税務署)
| 提出の方法 | 宛先 |
|---|---|
| 郵送 | 大手町業務センター(上記) |
| 窓口に持参 | 渋谷税務署(宇田川町) |
| e-Tax | 電子送信 |
古い書籍やネットの情報のまま「渋谷分室」宛てに送らないでください。
なお、期限内に発送していれば、通信日付印の日に提出したものとみなされます。
申告期限が迫っているときは、必ず消印の日付を確認してください。
相続税はどこの税務署に申告する?提出先の調べ方と、東京23区の管轄
相続税がかかる人は、全国の2倍います
| 課税割合 | |
|---|---|
| 全国 | 10.4%(令和6年分・昭和42年分以降で過去最高) |
| 東京都 | 20.0%(令和6年分・都道府県別で最高) |
| 東京23区内 | 20.3%(令和5年分) |
渋谷区単独の数字は公表されていませんが、区内の地価は23区でも上位です。
基礎控除は次のとおりです。
基礎控除 = 3,000万円 + 600万円 × 法定相続人の数相続人が配偶者と子2人なら4,800万円。
渋谷区で持ち家(マンションを含む)をお持ちなら、これを超えることは珍しくありません。
【渋谷区で最重要】マンションの評価が令和6年から変わりました
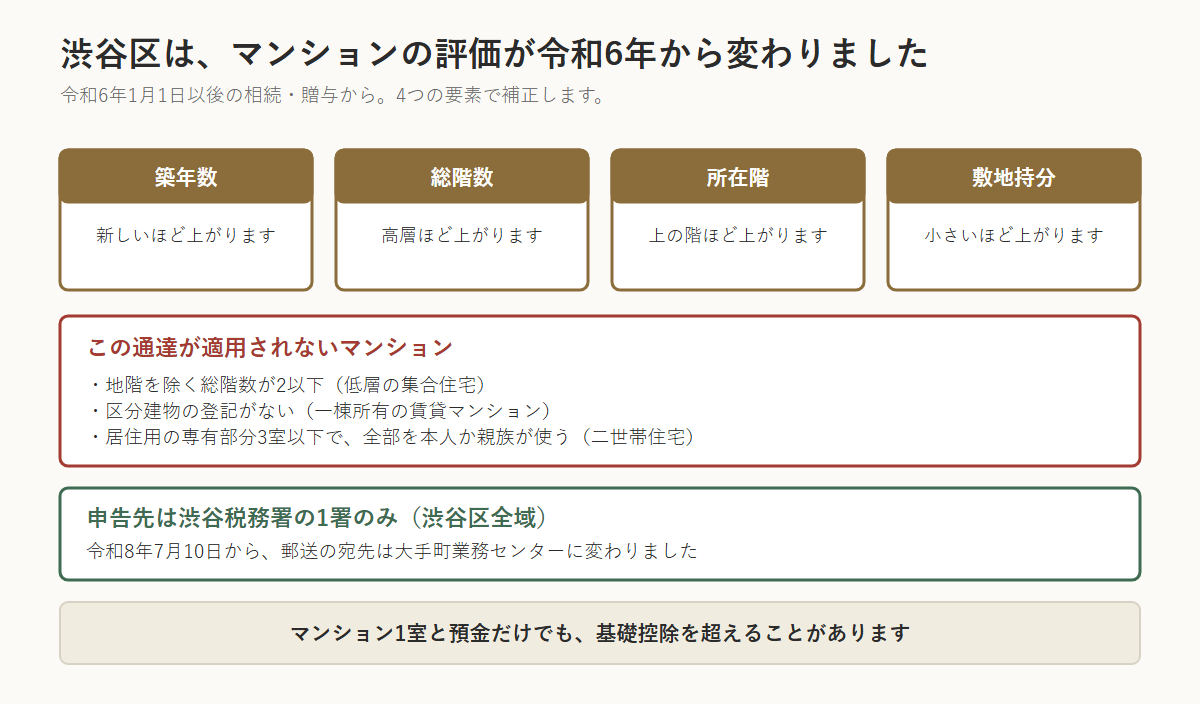
渋谷区の相続の中心論点は、これです。
区内には分譲マンションが非常に多く、「自宅はマンション」というご家庭が主流です。
そして、令和6年1月1日以後の相続・贈与から、居住用の区分所有財産(マンション)の評価方法が変わりました。
何が変わったのか
従来の評価額が実際の市場価格から大きく離れていたため、
乖離の度合いに応じて評価額を補正する仕組みが入りました。
| 要素 | 評価に影響します |
|---|---|
| 築年数 | 新しいほど、補正が大きくなる傾向があります |
| 総階数 | 高層になるほど影響します |
| 所在階 | 上層階ほど影響します |
| 敷地持分の狭さ | 戸数が多いほど1戸あたりの土地持分が小さくなります |
つまり、「新しい・高い・上の階」のマンションほど、評価額が上がりやすくなりました。
渋谷区には、渋谷駅周辺の再開発タワー、代官山・広尾・恵比寿の高級マンションが多くあります。
この改正の影響を、23区の中でも最も強く受ける区のひとつです。
令和5年までの試算をそのまま使わないでください。
適用されないマンションもあります
すべてのマンションが対象ではありません。
| 対象外になるもの | 例 |
|---|---|
| 主として居住用でないもの | 事業用のテナント物件 |
| 区分建物の登記がされていないもの | 一棟所有の賃貸マンション |
| 地階を除く総階数が2以下のもの | 2階建ての低層集合住宅 |
| 居住用の専有部分が3室以下で、そのすべてを区分所有者またはその親族が居住 | 二世帯住宅 |
| たな卸商品に該当するもの | 不動産業者の在庫 |
渋谷区には、低層のマンションや一棟所有の賃貸物件も多くあります。
「マンションだから新しい計算になる」と決めつけないでください。
なお、貸家・貸家建付地としての評価や、小規模宅地等の特例の計算も、
この補正後の価額を基にして行います。
タワーマンションの相続税評価が2024年に変わりました|計算方法と影響
渋谷区の土地で、効いてくる論点
① 小規模宅地等の特例が、金額として最も大きく効きます
自宅の敷地を、330㎡まで80%減額できる特例です。
渋谷区では、面積は小さいが単価が非常に高いという特徴があります。
| 面積 | 減額の効き方 | |
|---|---|---|
| 郊外の戸建て | 200㎡ | 単価が低いので、減額額は小さい |
| 渋谷区のマンション | 敷地権30㎡ | 単価が高いので、減額額が大きくなります |
| 渋谷区の戸建て | 100㎡ | 同じく大きく効きます |
マンションでも、敷地権の部分にこの特例は使えます。
「マンションだから関係ない」ということはありません。
ただし、要件が細かく、満たしていないと一切使えません。
| パターン | 主な要件 |
|---|---|
| 配偶者が取得 | 居住や保有の要件はありません |
| 同居していた親族 | 申告期限まで居住と保有を継続 |
| 別居の親族(家なき子) | 持ち家がないなどの要件があります |
この特例は、申告してはじめて使えます。
「使ったら相続税が0円になる」場合でも、申告しなければ適用されません。
② 賃貸物件があると、評価が下がります
渋谷区には、ワンルームや小規模な賃貸マンションをお持ちの方が多くいらっしゃいます。
| 種類 | 評価 |
|---|---|
| 貸している土地(貸家建付地) | 自用地より下がります |
| 貸している建物(貸家) | 同じく下がります |
| 貸付事業用宅地等の特例 | 200㎡まで50%減額できる場合があります |
ただし、貸付事業用宅地等と自宅(特定居住用宅地等)は、面積の枠を分け合います。
どちらに使うのが得かは、必ず計算して決めてください。
賃貸不動産の相続税評価|2027年から「5年ルール」が始まります
③ 商業地の底地・借地権
渋谷・恵比寿・原宿の商業地では、土地を貸している/借りているという関係が残っています。
| 立場 | 相続財産になるもの |
|---|---|
| 貸している側 | 底地(貸宅地)として評価します |
| 借りている側 | 借地権が相続財産になります |
「借りている土地だから相続税はかからない」は誤りです。
渋谷区のような路線価の高い地域では、借地権だけで基礎控除を超えることがあります。
借地権・底地の相続税評価|借りている土地にも相続税はかかります
④ 傾斜のある土地
渋谷区は、その名のとおり谷と台地でできた区です。
| 地形 | 評価への影響 |
|---|---|
| 敷地内にがけがある | がけ地補正率で評価が下がることがあります |
| 道路との高低差が大きい | 利用しにくい分の減額を検討します |
| 擁壁の費用がかかる | 個別に判断します |
南平台・鉢山町・松濤・神山町・代官山といった高台のエリアでは、
擁壁や高低差のある敷地が珍しくありません。
この手の減額は、現地を見なければ判断できません。
土地の相続税評価は税理士によって差が出る?その理由と、見直せる10の減額要素
手続きと期限
| 期限 | やること |
|---|---|
| 3か月 | 相続放棄・限定承認(家庭裁判所) |
| 4か月 | 準確定申告(亡くなった方の所得税) |
| 10か月 | 相続税の申告と納付 |
| 3年以内 | 相続登記(2024年4月1日から義務化) |
10か月は、思っているより短いです。
渋谷区で不動産をお持ちの場合、次の作業が入ります。
- 全部事項証明書・固定資産評価証明書・公図・測量図の取得
- 路線価と各種補正率の確認
- マンションなら、改正後の補正率の計算
- 小規模宅地等の特例の要件の確認
- 遺産分割協議
評価に時間がかかる区です。相続開始から3か月以内のご相談をおすすめします。
渋谷区で、ご相談の多いケース
ケース1 自宅マンション1室と預金
最も多いパターンです。
「マンション1室だけだから申告はいらない」と思われていることが多いのですが、
渋谷区では評価額が基礎控除を超えることがよくあります。
そして、小規模宅地等の特例を使えば0円になる場合も、申告は必要です。
ケース2 自宅 + 区内のワンルーム2〜3室
貸付事業用宅地等の特例と、自宅の特例のどちらを優先するかが論点になります。
面積の枠を分け合うため、組み合わせの計算が必要です。
ケース3 高台の戸建て(南平台・松濤・鉢山町など)
高低差・擁壁・不整形が重なりやすいエリアです。
現地を見ずに路線価だけで計算すると、評価額が高く出ます。
ケース4 商業地の底地を持っている
貸宅地の評価と、将来の売りにくさが問題になります。
納税資金の確保まで含めた検討が必要です。
新宿区・中野区・世田谷区との違い
| 税務署 | 中心になる論点 | |
|---|---|---|
| 渋谷区 | 1署 | マンション評価の改正/高い単価/高低差 |
| 新宿区 | 2署(新宿・四谷) | 土地評価の難しさ、狭小地、商業地 |
| 中野区 | 1署 | 狭い区画、木造密集地、旗竿地 |
| 世田谷区 | 3署(世田谷・北沢・玉川) | 広い敷地、地積規模の大きな宅地 |
渋谷区は、区分所有マンションの比率が高いという点で、他区と性格が違います。
世田谷区のように「500㎡以上で減額」という論点はあまり出ません。
そのかわり、マンション評価の改正の影響が最も大きい区です。
新宿区の相続税|土地評価が難しい街で損をしないために
/中野区の相続税|狭い区画と木造密集地が、評価を難しくします
/世田谷区の相続税|税務署が3つに分かれます
【渋谷区にお住まいの方へ】
当センターは、新宿区西新宿にあります。
| 渋谷区から | 所要時間 |
|---|---|
| 渋谷駅 | JR山手線・埼京線で新宿駅まで約5分 |
| 代々木・初台 | 京王新線で初台→新宿は1駅です |
| 恵比寿・広尾 | JR・日比谷線から乗り換えて約15分 |
| 笹塚・幡ケ谷 | 京王線で新宿まですぐです |
渋谷区は、当センターから最もアクセスしやすい区のひとつです。
当センターは相続税の申告と生前対策だけを扱っています。
そして、土地の評価による報酬の加算は設けていません。
渋谷区のマンション・高台の戸建ては、評価に手間がかかります。
「面積が広いから高い」という料金体系では、渋谷区の物件は割高になります。
オンライン(Zoom)での面談にも対応していますので、渋谷区からお越しいただかなくても進められます。
〒160-0023 東京都新宿区西新宿7丁目19-5 KYS西新宿ビル1階
東京メトロ丸ノ内線「西新宿」駅から徒歩約5分/各線「新宿」駅から徒歩10分
📞 0120-75-1234(9:00〜19:00/土日祝も受付)
💻 24時間WEB相談予約はこちら
渋谷区役所の窓口
税務署とは別に、区役所で必要な手続きもあります。
| 手続き | 窓口 |
|---|---|
| 死亡届・火葬許可 | 渋谷区役所 戸籍住民課 |
| 住民票の除票・戸籍謄本 | 同上 |
| 固定資産税の評価証明 | 東京23区は都税事務所です(区役所ではありません) |
| 国民健康保険・後期高齢者医療 | 区役所の担当課 |
23区で不動産の評価証明を取るのは、区役所ではなく都税事務所です。
渋谷区の場合は、渋谷都税事務所が窓口になります。
最新の窓口と受付時間は、渋谷区・都税事務所の公式サイトでご確認ください。
新宿区で相続の相談ができる窓口|区の相談室・税理士会・専門家の使い分け
よくある質問
Q1. 渋谷区の相続税は、どこの税務署に申告しますか
渋谷税務署です(渋谷区全域)。〒150-8333 渋谷区宇田川町1番10号 渋谷地方合同庁舎、電話 03-3463-9181。
郵送する場合は、大手町業務センター宛てです。
Q2. 郵送の宛先が変わったと聞きました
令和8年7月10日から変わりました。 業務センター渋谷分室が大手町業務センターに統合されたためです。
郵送先は〒100-8156 千代田区大手町1丁目3番3号 大手町合同庁舎3号館 東京国税局大手町業務センター(渋谷税務署)です。
Q3. 相続人の住所が渋谷区ですが、亡くなった方は地方でした
亡くなった方の住所地を管轄する税務署に申告します。相続人の住所ではありません。
Q4. マンション1室と預金だけです。申告は必要ですか
必要になることがあります。 渋谷区は評価額が高く、基礎控除を超えるケースが多いです。
小規模宅地等の特例で0円になる場合も、申告は必要です。
Q5. マンションの評価が変わったと聞きました
令和6年1月1日以後の相続・贈与から、居住用の区分所有財産の評価方法が変わりました。
築年数・総階数・所在階・敷地持分に応じて補正します。令和5年までの試算は使えません。
Q6. 2階建ての低層マンションも対象ですか
対象外です。 地階を除く総階数が2以下のものは、この通達を適用しません。
一棟所有の賃貸マンション(区分登記なし)や、二世帯住宅も対象外です。
Q7. マンションでも小規模宅地等の特例は使えますか
使えます。 敷地利用権(土地の持分)の部分に適用します。
Q8. 高台の家です。評価は下がりますか
下がる可能性があります。 がけ地補正、高低差、不整形などの要素を現地で確認します。
路線価だけの計算では反映されません。
Q9. ワンルームを貸しています
貸家建付地として評価が下がり、貸付事業用宅地等の特例(200㎡・50%)も検討できます。
ただし自宅の特例と面積の枠を分け合うため、組み合わせの計算が必要です。
Q10. 借地に家を建てています。相続税はかかりますか
かかります。 借地権が相続財産です。渋谷区では借地権だけで基礎控除を超えることがあります。
Q11. いつ相談すればいいですか
相続開始から3か月以内をおすすめします。渋谷区は評価に時間がかかるためです。
生前対策なら、いつでも早いほうが選べる手が多くなります。
まとめ
- 渋谷区の申告先は渋谷税務署の1署のみ(区内全域)
- 令和8年7月10日から、郵送の宛先が大手町業務センターに変わりました
- 東京都の課税割合は20.0%。全国(10.4%)の約2倍です
- マンション1室でも、基礎控除を超えることがあります
- 令和6年1月1日以後、居住用の区分所有財産の評価方法が変わりました
- 「新しい・高い・上の階・敷地持分が小さい」マンションほど、評価額が上がりやすくなりました
- ただし、総階数2以下・区分登記なし・二世帯住宅・テナントは対象外です
- 小規模宅地等の特例は、マンションの敷地権にも使えます
- 賃貸物件があるなら、貸付事業用宅地等との組み合わせを計算してください
- 借地権も相続財産です。渋谷区では単独で基礎控除を超えることがあります
- 高台の敷地は、がけ地補正・高低差の検討余地があります
- 期限は10か月。評価に時間がかかるため、3か月以内のご相談をおすすめします
監修者
天尾 信之(あまお のぶゆき)
税理士/東京税理士会 登録番号 第136528号
税理士法人Ambitious 代表社員
相続・事業承継の相談実績3,000件超。
YouTube「まるごと安全相続ch-あまおう税理士」(登録者4.2万人)で、相続の実務を発信しています。
出典
- 国税庁「税務署所在地・案内(東京都)」
https://www.nta.go.jp/about/organization/tokyo/location/tokyo.htm
- 国税庁タックスアンサー No.4124「小規模宅地等の特例」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm
- 国税庁タックスアンサー No.4667「居住用の区分所有財産の評価」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4667.htm
- 国税庁タックスアンサー No.4614「貸家建付地の評価」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4614.htm

