がけ地補正率とは?相続税評価での計算方法と見落としやすい判断を税理士が解説
監修:天尾信之(税理士・登録番号 第136528号/税理士法人Ambitious 代表)
相続・事業承継の相談実績3,000件超/税務調査率1%未満。YouTube「まるごと安全相続ch-あまおう税理士」運営(登録者4.2万人)。
公開日:2026年8月13日 最終更新日:2026年9月6日
【結論】斜面のある土地は、評価額を最大47%下げられます
がけ地補正率とは、宅地の一部に傾斜地(がけ地)があり、その部分が通常の用途に使えない場合に、評価額を下げるための補正率です。 財産評価基本通達20-5に定められています。
がけ地の割合と方位によっては、評価額を最大で47%下げられます(がけ地割合0.90以上・北向きの場合、補正率0.53)。
1億円の土地なら5,300万円として評価されるということです。
そして、これは見落とされやすい補正の代表格です。図面上は平坦に見えても、現地に立てば明らかな高低差がある——そういう土地は東京の住宅地にいくらでもあります。
| ポイント | 内容 |
|---|---|
| 根拠 | 財産評価基本通達 20-5(がけ地等を有する宅地の評価) |
| 対象 | 宅地の一部にがけ地があり、通常の用途に供することができない部分がある土地 |
| 計算 | 通常の評価額 × がけ地補正率 |
| 補正率を決める要素 | ①がけ地の割合(がけ地地積÷総地積) ②がけ地の方位 |
| 適用の下限 | がけ地割合が 0.10未満は適用なし |
| 最大の減額 | がけ地割合0.90以上・北向きで 補正率0.53(47%減) |
| 他の補正との関係 | 奥行価格補正・不整形地補正・間口狭小補正などと併用できます |
| 最大の落とし穴 | 現地を見ないと判断できない。図面では分からない |
「がけ地」とは何を指すのか
財産評価基本通達でいう「がけ地」は、日常語の「崖」より広い概念です。
対象になるのは、平坦な部分と傾斜部分が一体となっている宅地で、その傾斜部分が
通常の用途に供することができないと認められる場合です。
具体的には次のような土地が該当します。
- 敷地の一部が斜面になっていて、建物を建てられない
- 敷地の奥や横が法面(のりめん)になっている
- 高低差があり、擁壁が設けられている
- 道路より高い位置、または低い位置にあり、その間が斜面になっている
重要なのは「傾斜しているかどうか」ではなく、「その部分が通常の用途に使えるかどうか」です。
緩やかな傾斜でも駐車場や庭として普通に使えていれば、がけ地には当たりません。
逆に、面積が小さくても急斜面で何にも使えないなら、がけ地として評価できます。
よく混同されるもの
| 用語 | 使う場面 | 対象 |
|---|---|---|
| がけ地補正率(通達20-5) | 宅地の評価 | 宅地の一部が斜面で使えない場合 |
| 傾斜地の宅地造成費 | 市街地農地・市街地山林・市街地原野等の評価 | 宅地に転用するための造成費を控除する |
| 土砂災害特別警戒区域補正率(通達20-6) | 特別警戒区域内の宅地 | レッドゾーンに指定された宅地 |
評価対象が「宅地」なのか「農地・山林」なのかで、使う規定がまったく違います。
ここを取り違えると評価額が大きくずれるため、実務では最初に確認すべき点です。
がけ地補正率の求め方
補正率は、次の2つで決まります。
① がけ地の割合
がけ地割合 = がけ地部分の地積 ÷ 宅地の総地積この割合が0.10未満の場合、がけ地補正は適用できません。
② がけ地の方位
斜面がどちらを向いて下っているかで補正率が変わります。
- 南向き … 日当たりが良く、減価は小さい(補正率が高い=減額が少ない)
- 北向き … 日当たりが悪く、減価が大きい(補正率が低い=減額が大きい)
「東西南北のどれか」ではなく、斜面が下っている方向で判定します。
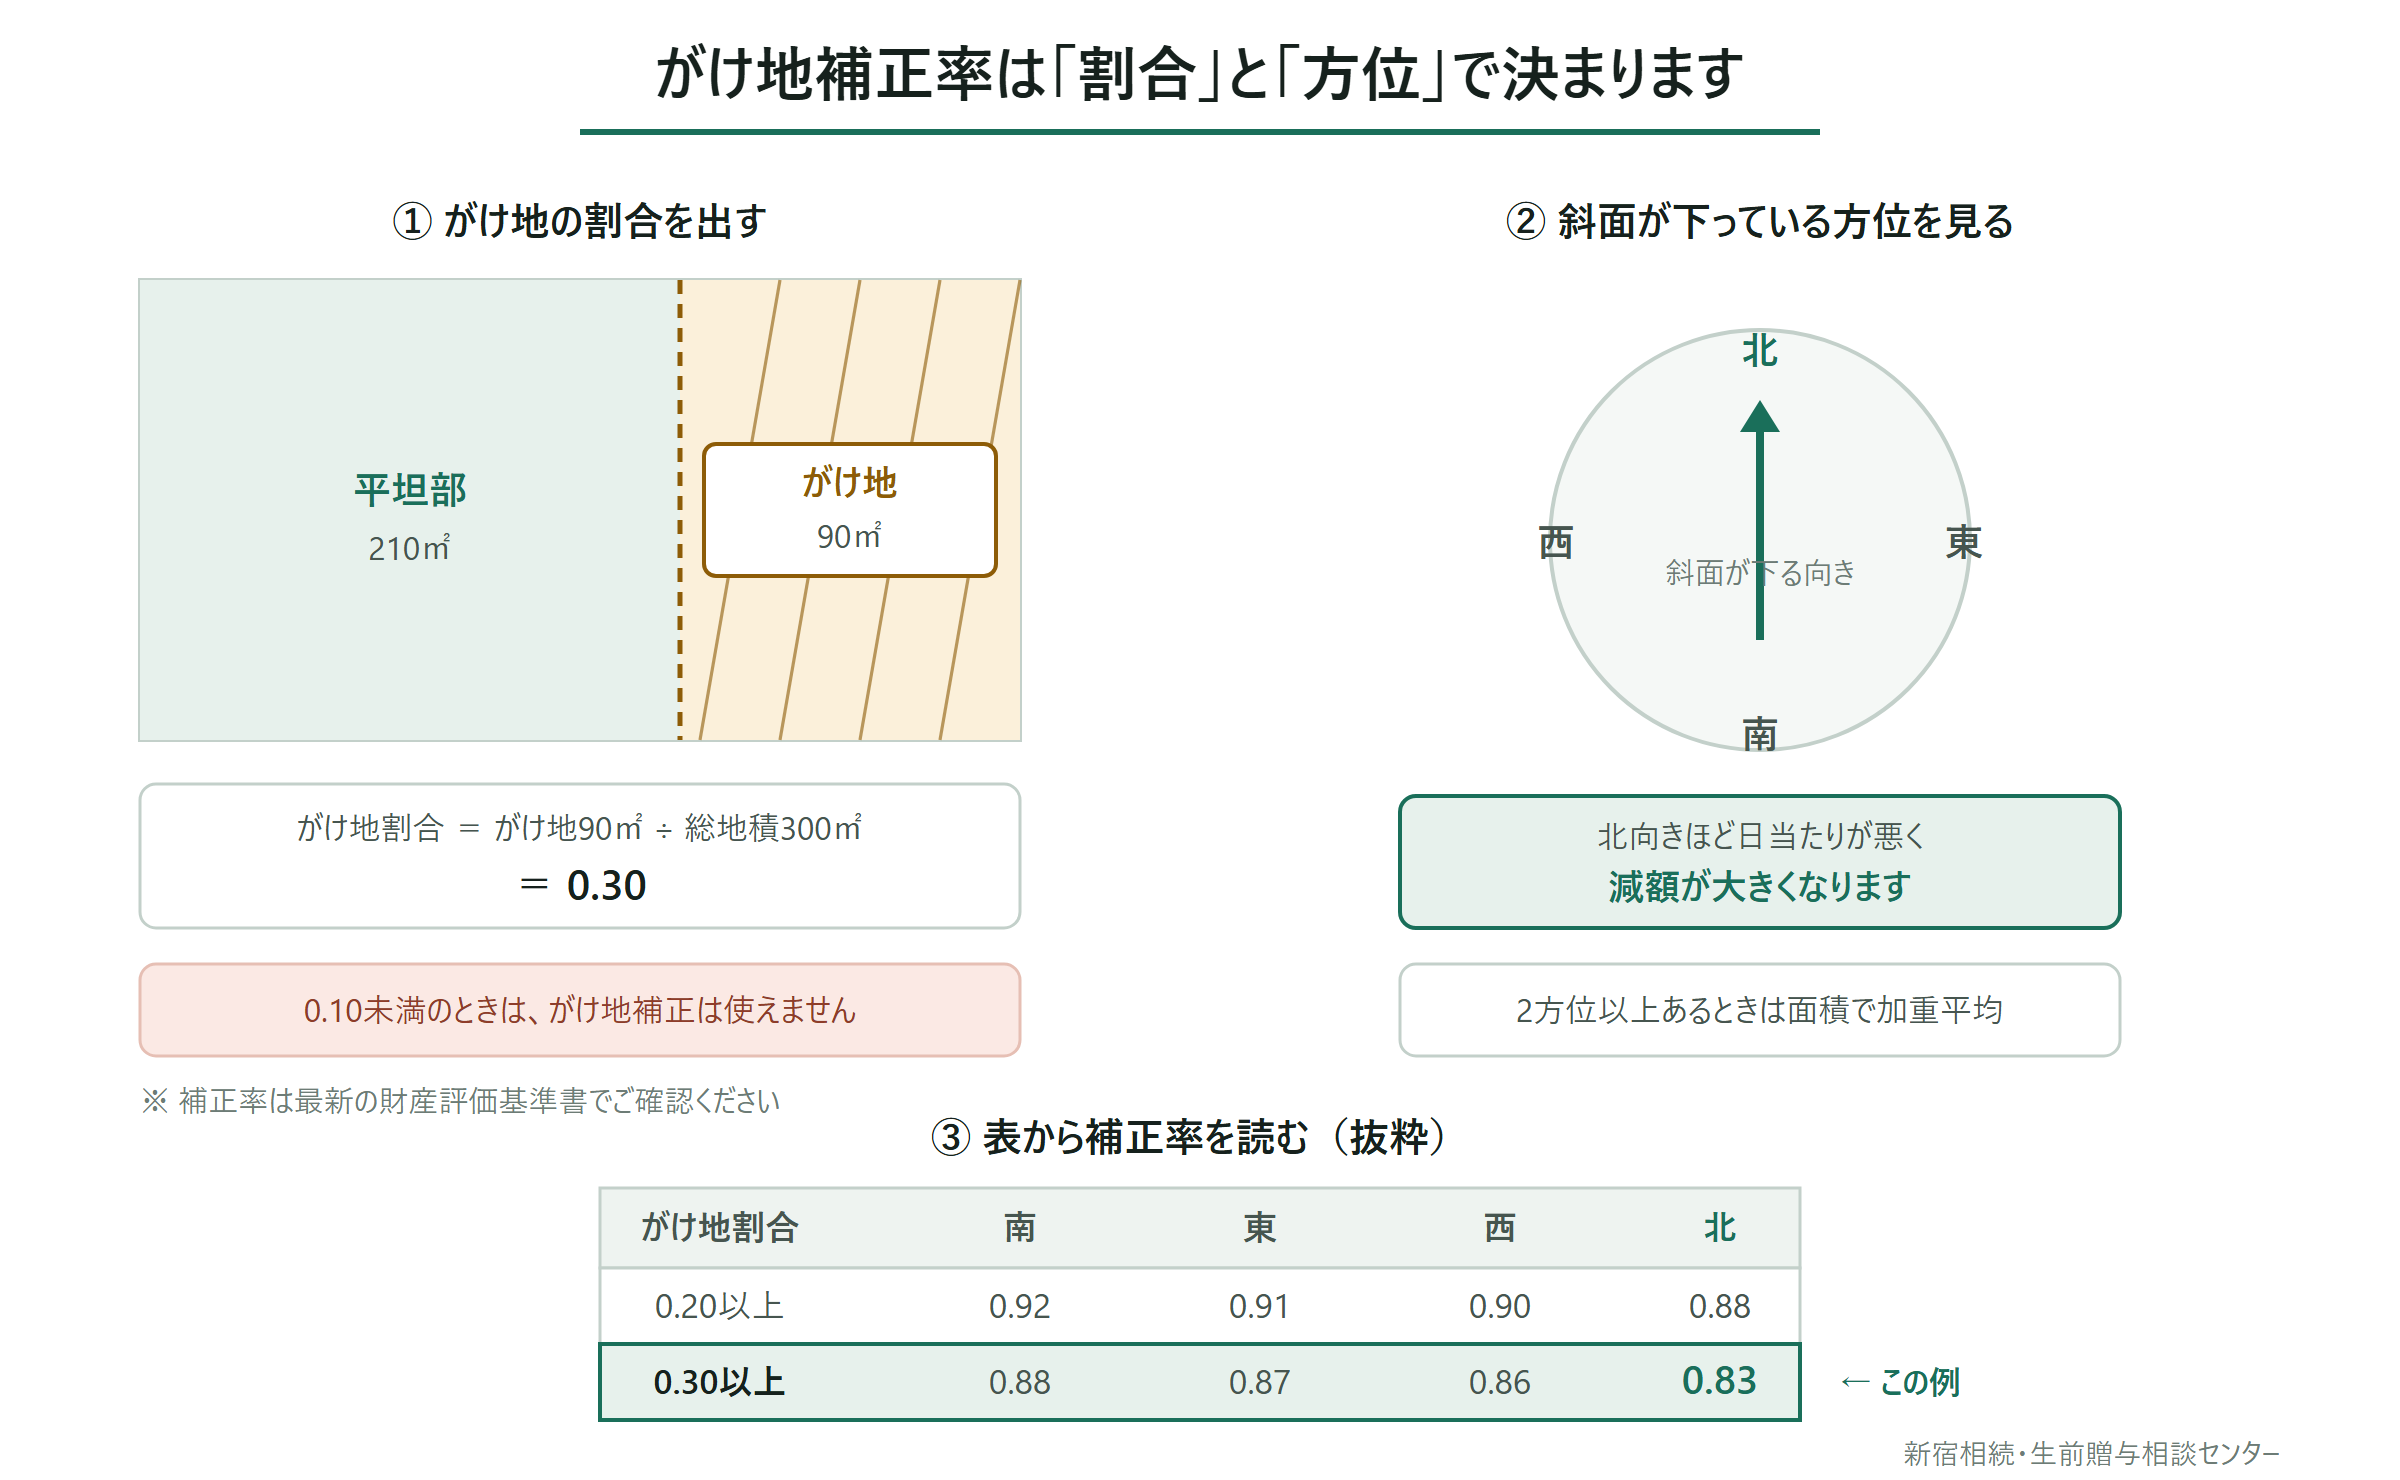
がけ地補正率表
| がけ地割合 | 南 | 東 | 西 | 北 |
|---|---|---|---|---|
| 0.10以上 | 0.96 | 0.95 | 0.94 | 0.93 |
| 0.20以上 | 0.92 | 0.91 | 0.90 | 0.88 |
| 0.30以上 | 0.88 | 0.87 | 0.86 | 0.83 |
| 0.40以上 | 0.85 | 0.84 | 0.82 | 0.78 |
| 0.50以上 | 0.82 | 0.81 | 0.78 | 0.73 |
| 0.60以上 | 0.79 | 0.77 | 0.74 | 0.68 |
| 0.70以上 | 0.76 | 0.74 | 0.70 | 0.63 |
| 0.80以上 | 0.73 | 0.70 | 0.66 | 0.58 |
| 0.90以上 | 0.70 | 0.65 | 0.60 | 0.53 |
出典:国税庁 財産評価基準書(がけ地補正率表)
⚠️ 必ず最新の財産評価基準書でご確認ください。
補正率表は財産評価基準書に毎年掲載されます。
計算例
前提
- 総地積:300㎡
- うち、がけ地部分:90㎡(北向きの斜面)
- 補正後の1㎡あたりの価額:40万円(奥行価格補正等を適用した後の金額)
ステップ1 がけ地割合を出す
90㎡ ÷ 300㎡ = 0.30ステップ2 補正率表から補正率を読む
がけ地割合 0.30以上、方位 北 → がけ地補正率 0.83
ステップ3 評価額を計算する
40万円 × 300㎡ × 0.83 = 9,960万円がけ地補正を適用しなかった場合は 1億2,000万円です。
1億2,000万円 - 9,960万円 = 2,040万円の減額相続税の税率が30%の区分であれば、税額で約600万円の差になります。
同じ土地でも、この補正を検討したかどうかで結果がこれだけ変わります。
そして補正を適用しなくても、申告書は問題なく完成します。
税務署から「がけ地補正を使えますよ」と教えてもらえることはありません。
2つ以上の方位にがけ地がある場合
敷地の南側と北側の両方が斜面になっている、というケースもあります。
この場合は、がけ地全体に対する各方位の面積割合で加重平均します。
がけ地補正率 = Σ(各方位の補正率 × その方位のがけ地地積)÷ がけ地の総地積計算例
- がけ地の総地積:100㎡(総地積400㎡ → がけ地割合0.25)
- うち南向き:60㎡/北向き:40㎡
- がけ地割合0.20以上の行を使用 → 南 0.92/北 0.88
(0.92 × 60㎡ + 0.88 × 40㎡)÷ 100㎡
=(55.2 + 35.2)÷ 100
= 0.904 → 0.90(小数点第2位未満切り捨て)
端数処理の方法は財産評価基準書の定めに従ってください。
実務では小数点第2位未満を切り捨てるのが一般的です。
他の補正と併用できます
がけ地補正率は、他の画地補正と重ねて使えます。
| 併用できる補正 | 内容 |
|---|---|
| 奥行価格補正 | 奥行が長すぎる・短すぎる土地 |
| 不整形地補正 | 形がいびつな土地 |
| 間口狭小補正 | 道路への間口が狭い土地 |
| 奥行長大補正 | 間口に対して奥行が長い土地 |
| がけ地補正 | 斜面がある土地 |
がけ地のある土地は、同時に不整形であることが多いという実感があります。
平坦に造成できなかったからこそ、区画が変形しているためです。
片方だけ適用して満足せず、すべての補正を検討してください。
土砂災害特別警戒区域との併用
がけ地が土砂災害特別警戒区域(いわゆるレッドゾーン)に指定されている場合、
特別警戒区域補正率(通達20-6)も併用できます。
ただし両方を掛け合わせた結果が0.50を下回る場合は、0.50が下限となります。
実務で見落とされる3つのパターン
1. 図面では平坦に見える
これが最も多い見落としです。
公図にも地積測量図にも高低差は記載されません。航空写真でも斜面は判別しにくく、
現地に立って初めて「奥が1.5m下がっている」と分かるということが普通にあります。
東京は「山の手」と呼ばれるとおり、武蔵野台地の縁に沿って高低差が連続しています。
文京区・新宿区・港区の坂、目黒区・世田谷区・大田区の国分寺崖線、
北区・板橋区の崖線——23区内の住宅地にも傾斜地は数多くあります。
2. 擁壁があると「がけ地ではない」と思ってしまう
擁壁が設けられていても、がけ地補正の対象になり得ます。
判断の基準は「擁壁があるか」ではなく、「その部分が通常の用途に供せるか」です。
擁壁の内側が平坦に使えているなら対象外ですが、
擁壁と建物の間に使えない斜面が残っていれば、その部分は検討対象です。
3. 面積が小さいから諦めてしまう
がけ地割合が0.10(10%)に満たなければ適用できませんが、
300㎡の土地なら30㎡でクリアします。
「ほんの少しの斜面だから」と最初から測らずに諦めているケースが実際にあります。
まず測ってください。
すでに申告済みでも、間に合う可能性があります
相続税の申告期限から5年以内であれば、「更正の請求」により払いすぎた税金の還付を受けられる可能性があります。
がけ地補正は、現地を確認しない税理士が最も見落とす項目です。
資料だけで評価を済ませた申告書では、適用されていないことが珍しくありません。
次に当てはまる方は、一度見直しをご検討ください。
- 相続した土地に高低差がある
- 敷地内に擁壁や法面がある
- 道路より高い位置または低い位置に家が建っている
- 申告を担当した税理士が現地を見ていない
当センターでは相続税申告のセカンドオピニオンを承っています。
申告書の控えをお送りいただければ、見直しの余地があるかを判断できます。
この確認は完全にオンラインで完結します。
よくある質問
Q1. がけ地補正はどのくらいの傾斜から適用できますか?
A. 傾斜角度による明確な基準はありません。 判断の基準は角度ではなく、
その部分が通常の用途に供することができるかどうかです。
緩やかでも使えない状態なら対象になり得ますし、急でも駐車場として使えていれば対象外です。
実際の利用状況を含めて判断します。
Q2. がけ地の方位はどうやって決めますか?
A. 斜面が下っている方向で判定します。北側に向かって下っている斜面なら「北」です。
土地全体の向きや、道路がどちらにあるかではありません。
2つ以上の方位にまたがる場合は、面積で加重平均します。
Q3. がけ地補正と宅地造成費は、両方使えますか?
A. 使い分けるもので、両方は使いません。
がけ地補正は宅地の評価、傾斜地の宅地造成費は市街地農地・市街地山林などを
宅地に転用する前提で評価する場合に使います。評価対象の地目によってどちらかが決まります。
Q4. 土砂災害警戒区域(イエローゾーン)でも補正できますか?
A. 特別警戒区域補正率(通達20-6)の対象は特別警戒区域(レッドゾーン)です。
警戒区域(イエローゾーン)は同通達の対象外です。
ただしイエローゾーンであっても、実際に斜面があればがけ地補正の検討対象になります。
別の規定である点にご注意ください。
Q5. 自分の土地にがけ地補正が使えるか、どう調べればいいですか?
A. まずご自宅の高低差を確認してください。道路面と敷地面に段差があるか、
敷地内に斜面や擁壁があるかを見ます。可能であれば写真を撮っておくと相談がスムーズです。
測量図があればあわせてご用意ください。判断が難しい場合はご相談ください。
まとめ
- がけ地補正率は、宅地の一部が斜面で使えない場合に評価額を下げる補正(通達20-5)
- 補正率はがけ地の割合と斜面の方位で決まる
- がけ地割合0.10未満は適用なし、最大で0.53(47%減)
- 2方位以上にまたがる場合は面積で加重平均
- 不整形地補正・間口狭小補正などと併用できる
- 土砂災害特別警戒区域補正率との併用時は下限0.50
- 図面では分からない。現地を見ないと判断できない
- 申告済みでも、5年以内なら更正の請求で還付を受けられる可能性がある
ご相談のご案内
土地の評価に不安がある方、すでに申告を終えたが見直したいという方は、
お気軽にご相談ください。申告書の控えを拝見すれば、
見直しの余地があるかどうかの見当をお伝えできます。
📞 0120-75-1234(9:00〜19:00/平日・土曜・日祝も受付)
💻 24時間WEB相談予約はこちら
オンライン面談で全国対応しています。
監修者
天尾信之(あまお のぶゆき)
税理士(登録番号 第136528号/東京税理士会)
税理士法人Ambitious 代表/新宿相続・生前贈与相談センター
相続・事業承継の相談実績3,000件超。手がけた相続税申告のうち、税務調査に至った割合は1%未満。
YouTube「まるごと安全相続ch-あまおう税理士」を運営し、
登録者42,000人・累計729万回再生(2026年8月時点)。
出典
- 財産評価基本通達 20-5(がけ地等を有する宅地の評価)
- 財産評価基本通達 20-6(土砂災害特別警戒区域内にある宅地の評価)
- 国税庁 財産評価基準書 路線価図・評価倍率表
- 国税庁 No.4604 路線価方式による宅地の評価

