相続税の納め方|期限は10か月。現金一括が原則です
監修:天尾信之(税理士・登録番号 第136528号/税理士法人Ambitious 代表)
相続・事業承継の相談実績3,000件超。YouTube「まるごと安全相続ch-あまおう税理士」運営(登録者4.2万人)。
公開日:2026年9月20日 最終更新日:2026年9月20日
【結論】相続税は「申告して終わり」ではありません
申告書を出しても、納付が済まなければ終わりません。
そして、期限は申告と同じです。
相続開始を知った日の翌日から10か月以内に、
申告と納付の両方を済ませる必要があります。
納付が1日でも遅れると、延滞税がかかります。
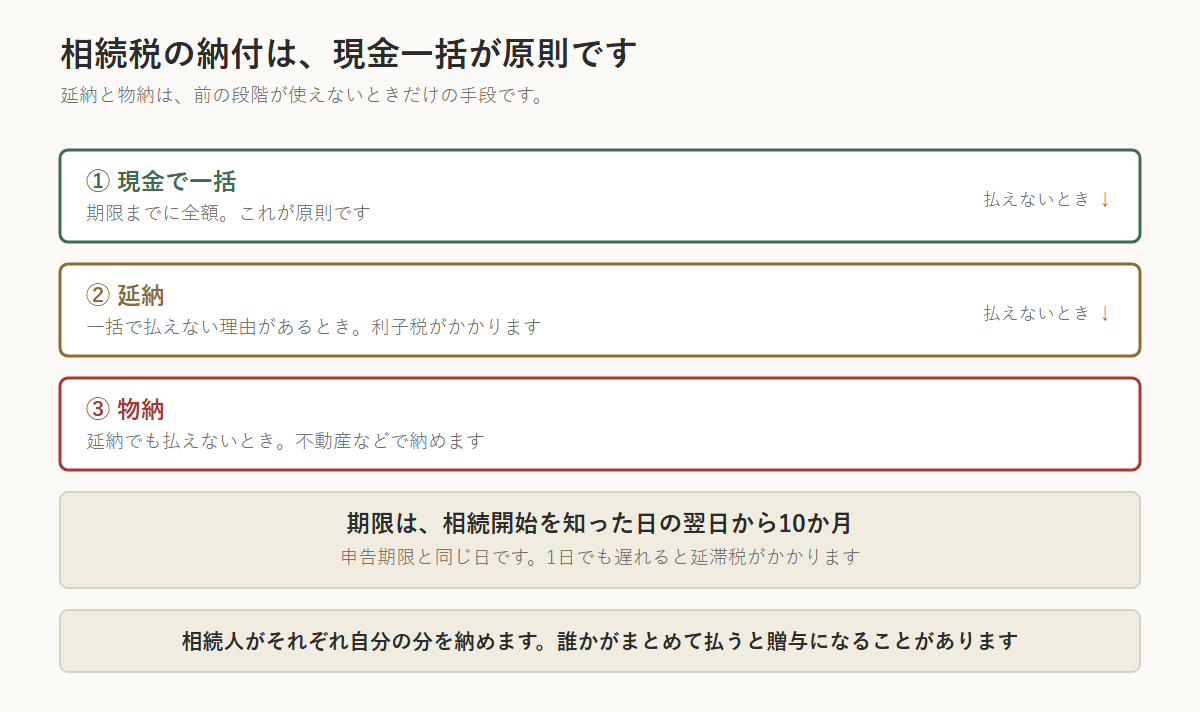
さらに厄介なのは、原則として現金で一括という点です。
不動産が財産の大半を占める場合、評価額は高いのに、手元に現金がないという状態になります。
新宿区では、これがほぼ毎回の論点になります。
納める場所と、納付書
どこで納めるか
| 場所 | 補足 |
|---|---|
| 金融機関の窓口 | 銀行・信用金庫・ゆうちょ銀行など。領収証書が出ます |
| 税務署の窓口 | 亡くなった方の住所地を管轄する税務署。領収証書が出ます |
| コンビニ | 条件があります(後述) |
| インターネット | e-Tax、クレジットカード、スマホアプリなど |
納付書はどこでもらうか
税務署にあります。 金融機関に置いてある納付書とは様式が違うことがあるため、
税務署で「相続税の納付書」を受け取るのが確実です。
税理士に依頼している場合は、申告書と一緒に納付書も用意します。
納付書には、亡くなった方の住所・氏名と、納める人の住所・氏名を書きます。
「誰の相続税か」と「誰が納めるか」の両方が必要です。
相続税はどこの税務署に申告する?提出先の調べ方と、東京23区の管轄
納付の方法は、6つあります
| 方法 | 上限 | 手数料 | 領収証書 |
|---|---|---|---|
| 金融機関・税務署の窓口 | なし | なし | 出ます |
| ダイレクト納付(e-Tax) | — | なし | 出ません |
| インターネットバンキング | — | なし | 出ません |
| クレジットカード納付 | 1,000万円未満 | かかります | 出ません |
| スマホアプリ納付 | 30万円以下 | なし | 出ません |
| コンビニ納付 | 1円〜300,000円 | なし | 出ません(払込金受領証) |
クレジットカード納付
国税庁は、こう定めています。
クレジットカード納付ができる金額は1,000万円未満、かつ、
ご利用になるクレジットカードの決済可能額以下の金額(決済手数料含む)です。
決済手数料がかかります。 納付税額に応じて決まる仕組みです。
| 使える場面 | 注意 |
|---|---|
| 納税資金が一時的に足りない | 手数料の分だけ損をします |
| カードのポイントを得たい | 手数料がポイント還元を上回ることがあります |
| — | カードの限度額を超えると使えません |
相続税は金額が大きくなりやすく、1,000万円未満という上限で足りないことが多いです。
スマホアプリ納付・コンビニ納付
どちらも30万円が上限です。
スマホアプリ納付は、申告税額等が30万円を超える場合はご利用になれません。
コンビニ納付は、1円から300,000円までの範囲で取扱可能です。
相続税でこの範囲に収まるのは、かなり税額が小さい場合に限られます。
なお、コンビニ納付では領収証書は発行されません(払込金受領証は発行されます)。
領収証書が必要な場合は、金融機関または税務署の窓口で納付してください。
【重要】納税資金が足りないとき
相続税で最も多いご相談が、これです。
打てる手は、順番があります。
| 順 | 方法 | 内容 |
|---|---|---|
| 1 | 預貯金の払戻し制度を使う | 遺産分割前でも、一定額を引き出せます |
| 2 | 相続財産を売って納める | 3年10か月以内なら取得費加算の特例が使えます |
| 3 | 金融機関から借りる | 延納より金利が低いことがあります |
| 4 | 延納を申請する | 分割払い。担保と利子税が必要です |
| 5 | 物納を申請する | 現物で納めます。要件は厳しめです |
1から順に検討してください。 4・5は最後の手段です。
遺産分割前の預貯金払戻し制度|葬儀費用を先に引き出す方法
相続税は分割払いできる?延納・物納の条件と、その前にやるべきこと
未分割だと、選べる手が減ります
遺産分割が終わっていないと、物納は使えません。
預貯金も凍結されたままで、納税資金を作りにくくなります。
分割を急ぐ理由は、特例だけではありません。
未分割のまま申告期限を迎えたら|「3年以内の分割見込書」で特例を残せます
納付までの流れ(時系列)
申告書ができてから納めるのでは、間に合わないことがあります。
| 時期 | やること |
|---|---|
| 〜4か月 | 財産を確定し、おおよその税額を試算する |
| 〜6か月 | 納税資金が足りるかを確認。足りなければこの時点で手を打つ |
| 〜8か月 | 遺産分割を成立させる(分け方=誰がいくら納めるか) |
| 〜9か月 | 申告書を作成し、納付書を用意する |
| 〜10か月 | 納付 → 申告書の提出 |
納付は、申告書の提出より先でも構いません。
むしろ、期限の数日前には納付を済ませておくほうが安全です。
金融機関の窓口が混んでいたり、ネットバンキングの上限で止まったりすることがあります。
期限が土日祝の場合
その翌開庁日が期限になります。ただし、ぎりぎりを狙わないでください。
相続人ごとに納めます
相続税は、財産を取得した人それぞれが納めます。
| 項目 | 内容 |
|---|---|
| 誰が納めるか | 財産を取得した人ごと |
| 納付書 | 相続人ごとに1枚作るのが基本です |
| まとめて納められるか | 代表者が立て替えることはできますが、贈与とみなされないよう注意 |
ここが見落とされます。
長男が全員分をまとめて払い、あとで精算しない場合、
その負担分が贈与とみなされることがあります。
立て替えたなら、必ず精算してください。 記録も残してください。
【重要】税務署から通知は来ません
「納付書が送られてくる」と思っている方が、非常に多くいらっしゃいます。
| 税金 | 通知 |
|---|---|
| 固定資産税・自動車税 | 納税通知書が届きます |
| 相続税 | 届きません |
相続税は申告納税方式です。
自分で計算し、自分で納付書を書いて、自分で納めます。
何も届かないまま10か月が過ぎ、延滞税がついたという例は実際にあります。
連帯納付義務という、見落とされる仕組み
ここは、必ず知っておいてください。
相続税には連帯納付義務があります。
他の相続人が相続税を納めなかった場合、
自分が受け取った財産の額を限度に、代わりに納める義務を負うことがあります。
つまり、自分の分をきちんと納めていても、安心できません。
| 起きること |
|---|
| 兄が納めなかった |
| 税務署から、あなたに督促が来る |
| あなたが受け取った財産の額を限度に、納付を求められる |
「兄の分は兄の問題」では済みません。
だからこそ、相続人全員が納められる分け方にしておく必要があります。
分け方を決める段階で、「誰が、いくら、どう納めるか」まで決めてください。
不動産だけを相続した人は、現金がなく納められないことがあります。
遅れたらどうなるか
納付が遅れると、延滞税がかかります。
| 項目 | 内容 |
|---|---|
| いつから | 法定納期限の翌日から |
| いつまで | 完納する日まで |
| 割合 | 年によって変わります(毎年見直されます) |
| 計算 | 納付が遅れた日数に応じて計算されます |
延滞税の割合は毎年変わるため、最新の率は国税庁のサイトでご確認ください。
また、申告そのものが遅れた場合は、延滞税に加えて次のものがかかります。
| 種類 | どんなとき |
|---|---|
| 無申告加算税 | 期限までに申告しなかった |
| 過少申告加算税 | 申告した税額が少なかった |
| 重加算税 | 隠ぺい・仮装があった(最も重い) |
納付でよくある失敗
① 相続人ごとに納めるのを忘れた
相続税は、相続人それぞれが自分の分を納めます。
代表者がまとめて納めることもできますが、納付書は相続人ごとに作るのが基本です。
② 納付書の書き方を間違えた
「被相続人の住所・氏名」と「納付する人の住所・氏名」の両方が必要です。
片方だけだと、誰の相続税か分からなくなります。
③ 期限の直前に金融機関へ行った
窓口の営業時間内に間に合わないことがあります。
期限が土日祝の場合は、その翌開庁日が期限になります。
④ クレジットカードの限度額で止まった
カードの決済可能額を超えると納付できません。
事前に限度額を確認するか、引き上げの手続きをしてください。
⑤ 株を売って納めようとして、間に合わなかった
証券口座の移管だけで1〜2週間、売却と入金にさらに数日かかります。
期限の直前に動き始めると間に合いません。
上場株式・投資信託の相続税評価|4つの価額のうち、いちばん低いものを選べます
【新宿区・中野区・世田谷区にお住まいの方へ】
都心では、「評価額は高いが、現金がない」という形が典型的です。
| 状況 | 起きること |
|---|---|
| 財産の大半が自宅 | 評価額は高いのに、売れば住む場所を失います |
| 預貯金が少ない | 納税資金が足りません |
| 相続人が複数 | 不動産を相続した人だけ、納税資金がない |
| 借地・貸地がある | 換金しにくく、物納も簡単ではありません |
このため、分け方を決める段階で納税資金の手当てまで考える必要があります。
当センターでは、申告書の作成と同時に「誰がいくら、どう納めるか」を整理します。
納められない分け方を提案することはありません。
生前のご相談であれば、生命保険を使った納税資金の準備など、打てる手はもっと広がります。
〒160-0023 東京都新宿区西新宿7丁目19-5 KYS西新宿ビル1階
東京メトロ丸ノ内線「西新宿」駅から徒歩約5分/各線「新宿」駅から徒歩10分
受付時間 9:00〜19:00(土日祝も対応)
📞 0120-75-1234(9:00〜19:00/土日祝も受付)
💻 24時間WEB相談予約はこちら
オンライン(Zoom)での面談にも対応しています。
生前にできる、納税資金の準備
相続が起きてから納税資金を作るのは、選択肢が限られます。
お元気なうちであれば、次の手が打てます。
| 方法 | 効果 | 注意 |
|---|---|---|
| 生命保険に入る | 受取人固有の財産として、すぐ現金が手に入ります | 500万円×法定相続人の非課税枠もあります |
| 預貯金を厚くしておく | そのまま納税に使えます | 相続税の課税対象でもあります |
| 売れる財産を整理しておく | 換金に時間がかからなくなります | — |
| 不動産を減らす | 評価額と納税額の両方が下がります | 譲渡所得税がかかります |
| 相続税額を試算しておく | いくら要るかが分かります | — |
いちばん効果的なのは、生命保険です。
遺産分割協議を経ずに受け取れるため、口座が凍結されていても納税に使えます。
受取人を、納税額が大きくなる人にしておくのが基本です。
そして、そのためには「いくら必要か」を知っている必要があります。
試算をしていないご家庭では、保険金額も決めようがありません。
よくある質問
Q1. 相続税はいつまでに納めますか
相続開始を知った日の翌日から10か月以内です。申告期限と同じで、延びません。
Q2. 分割払いはできますか
延納という制度があります。ただし担保の提供が必要で、利子税もかかります。
その前に、預貯金の払戻しや財産の売却で納められないかを検討してください。
Q3. クレジットカードで納められますか
納められます。 ただし1,000万円未満、かつカードの決済可能額以下で、決済手数料がかかります。
Q4. コンビニで納められますか
1円から300,000円までです。相続税でこの範囲に収まることは多くありません。
なお、領収証書は発行されません(払込金受領証は発行されます)。
Q5. 領収証書が必要です
金融機関または税務署の窓口で納付してください。ネット納付やコンビニ納付では発行されません。
Q6. 他の相続人が納めなかったらどうなりますか
連帯納付義務により、自分が受け取った財産の額を限度に、納付を求められることがあります。
「他人事」では済みません。
Q7. 納付が遅れたらどうなりますか
延滞税がかかります。割合は年によって変わるため、国税庁のサイトでご確認ください。
Q8. 納付書はどこでもらえますか
税務署にあります。税理士に依頼している場合は、申告書と一緒に用意します。
まとめ
- 相続税は相続開始を知った日の翌日から10か月以内に、申告と納付の両方が必要です
- 原則は現金で一括。分割払い(延納)は担保と利子税が要ります
- クレジットカード納付は1,000万円未満で、決済手数料がかかります
- スマホアプリ納付とコンビニ納付は30万円まで
- コンビニ納付では領収証書が出ません。必要なら窓口で現金納付を
- 納税資金は、預貯金の払戻し → 売却 → 借入れ → 延納 → 物納の順で検討します
- 連帯納付義務があり、他の相続人の未納が自分に及ぶことがあります
- 分け方を決める段階で、納税資金まで考えてください
監修者
天尾 信之(あまお のぶゆき)
税理士/東京税理士会 登録番号 第136528号
税理士法人Ambitious 代表社員
相続・事業承継の相談実績3,000件超。
YouTube「まるごと安全相続ch-あまおう税理士」(登録者4.2万人)で、相続の実務を発信しています。
出典
- 国税庁「G-2-4 クレジットカード納付の手続」
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/nofu-shomei/nofu/credit_nofu/index.htm
- 国税庁「G-2-5 スマホアプリ納付の手続」
https://www.nta.go.jp/taxes/nozei/nofu/smartphone_nofu/index.htm
- 国税庁タックスアンサー No.9209-2「コンビニ納付(QRコード)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/osirase/9209-2.htm
- 国税庁タックスアンサー No.4205「相続税の申告と納税」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4205.htm

