相続税の申告期限10か月を過ぎたらどうなる?ペナルティと対処法
監修:天尾信之(税理士・登録番号 第136528号/税理士法人Ambitious 代表)
相続・事業承継の相談実績3,000件超/税務調査率1%未満。YouTube「まるごと安全相続ch-あまおう税理士」運営(登録者4.5万人)。
公開日:2026年9月1日 最終更新日:2026年9月13日
📺 この内容を動画でも解説しています
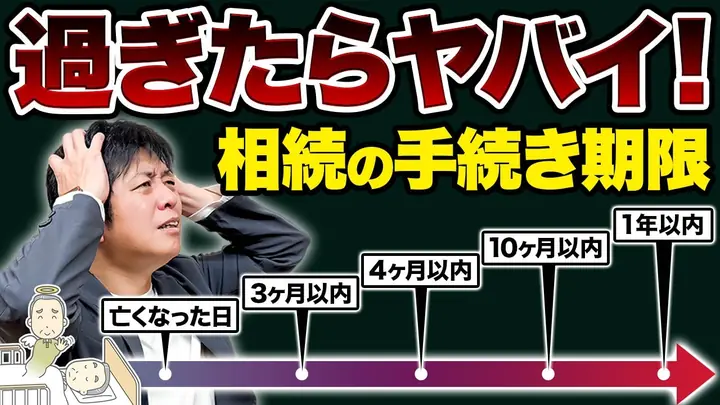
死亡後1年以内!忘れると “絶対に損する” 5つの【相続手続き期限】
相続で忘れると損をする5つの期限のうち、相続税申告の期限について解説しています。
YouTube「まるごと安全相続ch-あまおう税理士」/4.3万回再生
(16:59 から再生されます)
【結論】期限を過ぎても申告できます。ただし早さで損失が変わります
相続税の申告期限を過ぎても、申告はできます。 これを「期限後申告」といいます。
ただし、期限を過ぎると本来の相続税に加えて無申告加算税と延滞税がかかります。 そして、税務署に指摘されてから申告するより、自主的に申告するほうがペナルティは軽くなります。
そして本当に大きいのは、加算税よりも「特例が使えなくなるリスク」です。 配偶者の税額軽減や小規模宅地等の特例は、申告することが前提の制度です。無申告のまま放置すると、本来使えたはずの減額が受けられません。
| ポイント | 内容 |
|---|---|
| 申告期限 | 相続の開始を知った日の翌日から10か月以内 |
| 期限を過ぎたら | 期限後申告ができます。申告そのものは可能です |
| かかるもの | 無申告加算税+延滞税(悪質と判断されれば重加算税) |
| 自主的に申告した場合 | ペナルティが軽くなります。指摘されてからでは遅い |
| 本当に大きい損失 | 配偶者の税額軽減・小規模宅地等の特例が使えなくなること |
| 時効 | 原則5年(偽りその他不正の行為があれば7年) |
| いま最初にやること | 遺産の把握と、税理士への相談。放置が最も高くつきます |
「もう過ぎてしまったから今さら」ではありません。
1日でも早く動くほど、延滞税は少なく、選べる手も多く残ります。
相続税の申告期限はいつ?
相続税の申告期限は、相続の開始を知った日の翌日から10か月以内です。
起算点は「亡くなった日」ではなく 「知った日」 です。遠方のご親族が亡くなり、あとから知らされた場合は、知った日から数えます。
期限の日が土曜・日曜・祝日にあたる場合は、その翌開庁日が期限になります。
| 手続き | 期限 |
|---|---|
| 相続放棄・限定承認 | 知った日の翌日から3か月以内 |
| 所得税の準確定申告 | 知った日の翌日から4か月以内 |
| 相続税の申告・納付 | 知った日の翌日から10か月以内 |
相続税は、申告と同時に現金で一括納付するのが原則です。 申告だけして納付が遅れれば、延滞税がかかります。
手続き全体の流れは 相続手続きの流れ にまとめています。
期限を過ぎたらどうなる?
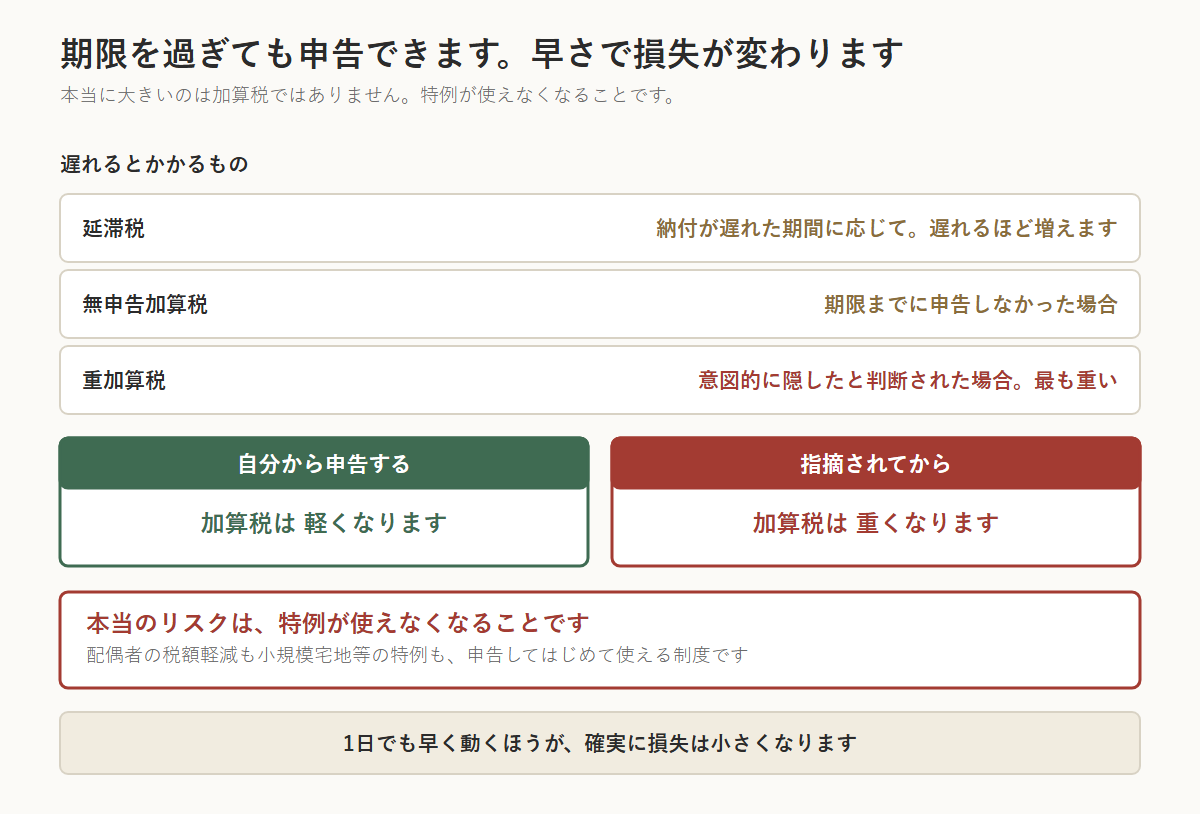
期限を過ぎても申告はできます。 期限後申告といいます。ただし、次の負担が生じます。
| 種類 | かかる場面 |
|---|---|
| 延滞税 | 納付が遅れた期間に応じてかかります。遅れるほど増えます |
| 無申告加算税 | 期限までに申告しなかった場合にかかります |
| 重加算税 | 意図的に隠したと判断された場合。最も重いものです |
加算税と延滞税の割合は、改正されることがあります。
本記事では、古くなることを避けるため具体的な率は載せていません。
現在の割合は 国税庁「延滞税の割合」 でご確認ください。
自主的に申告するかどうかで変わります
税務署から指摘される前に自分から申告すれば、無申告加算税は軽くなります。
逆に、税務調査の通知を受けてから、あるいは調査で指摘されてから申告した場合は重くなります。 同じ「期限後申告」でも、タイミングによって負担が違います。
これが「1日でも早く動くほうがよい」最大の理由です。
実は、加算税よりも大きい損失があります
期限を過ぎることの本当のリスクは、ペナルティではありません。特例が使えなくなることです。
相続税には、税額を大きく減らす制度があります。
この2つは、いずれも「申告すること」が適用の前提です。 使えるか使えないかで、税額が数百万円から数千万円変わります。
期限後申告でこれらの特例が使えるかどうかは、状況によって変わります。
遺産分割が済んでいるか、税務調査の前か後か、といった事情で結論が変わります。
確実なのは「何もしないと使えない」ということです。個別の判断は、お早めにご相談ください。
確実なのは、「何もしないと使えない」ということです。
遺産分割が終わっていない場合
期限までに遺産分割がまとまらないと、これらの特例は原則として使えません。
ただし、期限内に申告書を出し、「申告期限後3年以内の分割見込書」を添付しておけば、後日分割が成立した時点で特例を適用し、更正の請求ができます。
揉めていて分割が進まない場合でも、申告だけは期限内にしてください。 未分割のまま法定相続分で申告し、あとから修正する形が取れます。
税務署から「お尋ね」が届いたら
申告していないと、税務署から「相続についてのお尋ね」という文書が届くことがあります。
これは税務調査ではありません。「相続税の申告が必要かどうか確認させてください」という趣旨の案内です。
届いた時点で、税務署はすでに一定の情報を持っています。 不動産の登記情報、生命保険金の支払調書、金融機関の情報などが税務署に集まっているためです。
放置しないでください。 回答しないままでいると、税務調査に移行することがあります。
判断に迷う場合は、回答する前に税理士にご相談ください。 書き方によって、その後の展開が変わることがあります。
相続税に時効はある?
あります。ただし、あてにしないでください。
| 状況 | 期間 |
|---|---|
| 通常の場合 | 申告期限の翌日から5年 |
| 偽りその他不正の行為があった場合 | 7年 |
時効(除斥期間)の年数と起算点は、国税通則法で定められています。
「時効まで待つ」という考え方は、現実的ではありません。無申告のまま置いておくと、その間も延滞税が積み上がります。
「5年逃げ切ればよい」という考え方は現実的ではありません。
理由は3つあります。
- 税務署は不動産の登記や保険金の支払調書から、相続の発生を把握しています
- 意図的に隠していたと判断されれば、期間は7年に延びます
- その間ずっと延滞税が積み上がります
時効を待つより、いま申告するほうが確実に安く済みます。
納税するお金がない場合は?
相続税は現金一括納付が原則ですが、それが難しい場合の制度があります。
| 制度 | 内容 |
|---|---|
| 延納 | 相続税を分割で納める制度。担保の提供などの要件があります |
| 物納 | 相続財産そのもので納める制度。延納でも難しい場合に検討します |
いずれも申告期限までに申請が必要です。 「お金がないから申告しない」は、最も損をする選択です。
申告と納付は別のものです。 まず申告し、そのうえで納付の方法を検討してください。
いま、何をすればよいか
期限を過ぎている、または過ぎそうな場合、次の順で動いてください。
1. 遺産の全体像を把握する
預貯金・不動産・有価証券・生命保険・借入金を洗い出します。
見落としやすいのが 名義預金 です。 家族名義の口座でも、実質的に被相続人のお金であれば相続財産に含めます。
2. 相続税がかかるかどうかを判断する
遺産総額が基礎控除(3,000万円+600万円×法定相続人の数)を超えるかどうかを確認します。詳しくは 相続税はいくらから をご覧ください。
超えていなければ、そもそも申告は不要です。 慌てる必要はありません。
3. 税理士に相談する
期限を過ぎている場合は、早い段階で専門家に入ってもらうことをおすすめします。
適用できる特例の判断、加算税を抑える進め方、納付方法の検討——判断が必要な場面が多く、ここでの選択が金額に直結します。
依頼先の選び方は 相続手続きは誰に頼むべき? をご覧ください。
【新宿区・中野区・世田谷区にお住まいの方へ】
東京都の相続税の課税割合は20.0%(令和6年分)で、都道府県別で最も高い水準です。 およそ5人に1人が申告の対象になります。
この地域では、「うちは相続税とは無縁」と考えていた方が、実は対象だったというケースが少なくありません。預貯金が特別多いわけではなく、自宅の土地の評価額が高いために基礎控除を超えるからです。
そして、そうした方ほど申告が必要だと気づくのが遅れます。 気づいたときには期限が近い、あるいは過ぎている——というご相談を実際にお受けしています。
すでに申告を済ませた方で、「あの内容で合っていたのか」が気になる場合。相続税申告のセカンドオピニオン に、見直すべき5つのサインを挙げています。当初申告された税理士の了解は必要ありません。
- 新宿区は土地の評価が特に難しい区です。 不整形地・セットバック・私道・がけ地・借地権などの減額を検討する必要があり、評価に時間がかかります。 期限が迫っている場合は、なおさら早めの着手が必要です
- 相続税がかかるかどうかの判断自体が、土地の評価に左右されます。 詳しくは 新宿区の相続税 をご覧ください
当センターがこれまでに手がけた相続税申告のうち、税務調査に至った割合は1%未満です。 期限後の申告であっても、指摘されやすい論点を事前に整理し、書面添付制度で根拠を示す方針は変わりません。
よくある質問
Q1. 相続税の申告期限を過ぎたら、もう申告できませんか?
A. 申告できます。 期限後申告といいます。ただし本来の相続税に加えて無申告加算税と延滞税がかかります。税務署に指摘される前に自主的に申告すれば、ペナルティは軽くなります。
Q2. 期限を過ぎると、何がいちばん問題ですか?
A. ペナルティよりも、特例が使えなくなるリスクです。 配偶者の税額軽減も小規模宅地等の特例も、申告することが適用の前提です。無申告のまま放置すると、本来受けられたはずの減額が受けられません。金額の影響は加算税より大きくなることがあります。
Q3. 申告期限はいつから数えますか?
A. 相続の開始を知った日の翌日から10か月以内です。 亡くなった日ではなく「知った日」が起算点です。期限が土日祝にあたる場合は、翌開庁日が期限になります。
Q4. 遺産分割がまとまらないときはどうすればよいですか?
A. 期限内に申告だけは済ませてください。 未分割のまま法定相続分で申告し、「申告期限後3年以内の分割見込書」を添付しておけば、後日分割が成立した時点で特例を適用し、更正の請求ができます。この書類がないと、あとから分割しても特例は使えません。
Q5. 税務署から「お尋ね」が届きました。無視してよいですか?
A. 放置しないでください。 お尋ねは税務調査ではありませんが、届いた時点で税務署は不動産登記や保険金の支払調書などから一定の情報を持っています。回答しないままでいると、税務調査に移行することがあります。書き方で展開が変わることがあるため、回答前に税理士にご相談ください。
Q6. 相続税に時効はありますか?
A. 原則5年、偽りその他不正の行為があった場合は7年です。 ただしあてにしないでください。 税務署は登記情報や支払調書から相続の発生を把握しており、その間ずっと延滞税が積み上がります。時効を待つより、いま申告するほうが安く済みます。
Q7. 納税するお金がない場合はどうなりますか?
A. 延納(分割払い)や物納の制度があります。 ただし、いずれも申告期限までの申請が必要です。申告と納付は別のものです。「お金がないから申告しない」が最も損をする選択になります。まず申告してください。
Q8. 期限を過ぎていることに気づきました。まず何をすべきですか?
A. 遺産の全体像を把握し、相続税がかかるかどうかを確認してください。 基礎控除を超えていなければ申告は不要です。超えている場合は、できるだけ早く税理士にご相談ください。 自主的な申告か指摘後かで、負担が変わります。
Q9. 少し過ぎただけでもペナルティはかかりますか?
A. 原則としてかかります。 ただし、期限内に申告する意思があったと認められる一定の場合には、無申告加算税が課されないことがあります。いずれにせよ、遅れるほど延滞税は増えます。早く動くほど負担は小さくなります。
まとめ
- 相続税の申告期限は、相続の開始を知った日の翌日から10か月以内です
- 期限を過ぎても申告できます(期限後申告)。申告そのものは可能です
- 期限後は無申告加算税と延滞税がかかり、悪質と判断されれば重加算税の対象です
- 税務署に指摘される前に自主的に申告すれば、ペナルティは軽くなります
- 最大の損失は、配偶者の税額軽減や小規模宅地等の特例が使えなくなることです
- 遺産分割がまとまらなくても、期限内に申告と「分割見込書」の提出は済ませてください
- 税務署からの「お尋ね」は放置しないでください。回答前に税理士へご相談を
- 時効は原則5年(不正があれば7年)。待つより申告するほうが安く済みます
- 納税資金がない場合は延納・物納の制度があります。申告期限までの申請が必要です
この記事に関連する解説
- 未分割のまま申告期限を迎えたら|「3年以内の分割見込書」で特例を残せます
分割が終わらないまま期限が来たら
あわせて読みたい解説
- 相続税の納め方|期限は10か月。現金一括が原則です
納付が遅れたときの延滞税
ご相談のご案内
期限が迫っている、あるいはすでに過ぎている場合は、できるだけ早くご相談ください。
自主的に申告するか、指摘されてからかで負担が変わります。適用できる特例の判断、納付方法の検討——判断が必要な場面が多く、動き出す早さがそのまま金額に反映されます。
すでに期限を過ぎている方のご相談も、もちろんお受けしています。
📞 0120-75-1234(9:00〜19:00/平日・土曜・日祝も受付)
💻 24時間WEB相談予約はこちら
オンライン面談に対応しています。ご来所が難しい方は 全国対応のオンライン相談 をご覧ください。
料金は 料金表 をご覧ください。
監修者
天尾信之(あまお のぶゆき)
税理士(登録番号 第136528号/東京税理士会)
税理士法人Ambitious 代表/新宿相続・生前贈与相談センター
相続・事業承継の相談実績3,000件超。
YouTube「まるごと安全相続ch-あまおう税理士」を運営し、
登録者45,000人・動画329本(2026年10月時点)。
出典
- 国税庁 No.4205 相続税の申告と納税
- 国税庁 No.2024 確定申告を忘れたとき
- 国税庁 No.9205 延滞税について
- 国税庁 No.4161 配偶者の税額の軽減
- 国税庁 No.4124 小規模宅地等の特例
- 国税庁 No.4211 相続税の延納
- e-Gov法令検索 国税通則法