包括遺贈と特定遺贈の違い|「全財産の3分の1」と書くと、借金も付いてきます
監修:天尾信之(税理士・登録番号 第136528号/税理士法人Ambitious 代表)
相続・事業承継の相談実績3,000件超。YouTube「まるごと安全相続ch-あまおう税理士」運営(登録者4.2万人)。
公開日:2026年9月20日 最終更新日:2026年9月20日
【結論】書き方ひとつで、借金を背負わせることになります
遺言書で、相続人以外の方に財産を渡すことを「遺贈」といいます。
内縁のパートナー、世話になった友人、お世話になった施設。
遺言書があれば、法定相続人でない方にも財産を渡せます。
ただし、書き方によって、まったく違う結果になります。
「私の全財産の3分の1を、Aさんに遺贈する」 → 包括遺贈
「私の自宅を、Aさんに遺贈する」 → 特定遺贈
この2つは、名前が似ているだけで中身がまったく違います。
包括遺贈では、借金もその割合で付いてきます。
親切のつもりで書いた遺言が、相手に負担を押し付けることがあります。
包括遺贈と特定遺贈の違い
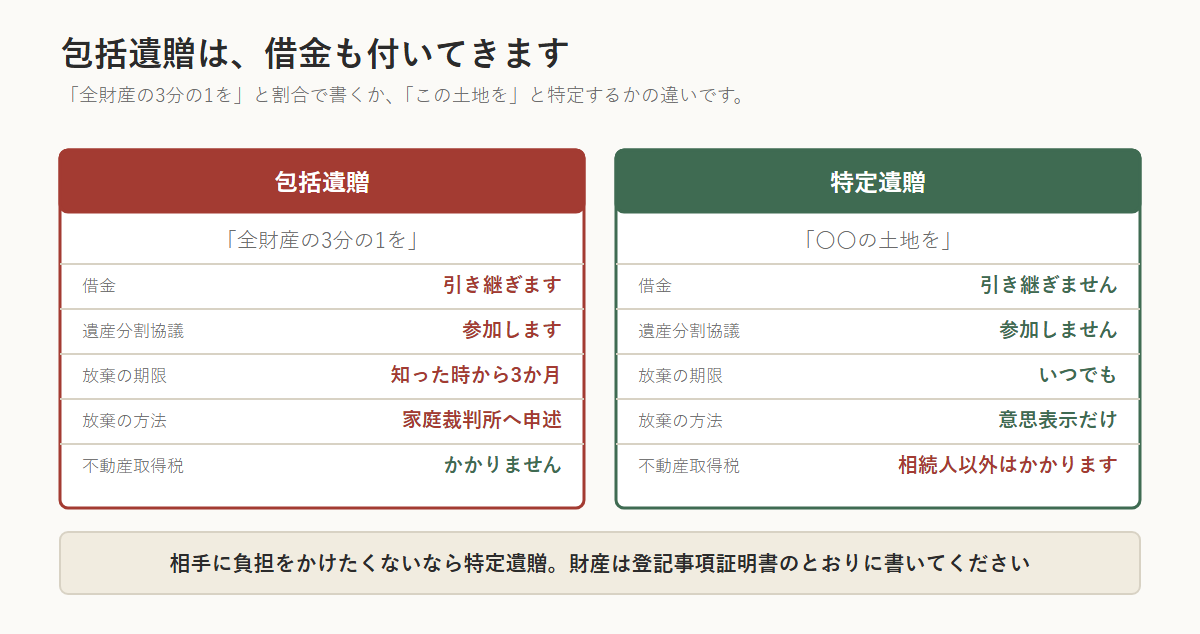
| 包括遺贈 | 特定遺贈 | |
|---|---|---|
| 書き方 | 「全財産の3分の1を」など割合で指定 | 「〇〇の土地を」など財産を特定 |
| 債務 | その割合で引き継ぎます | 引き継ぎません(負担付きを除く) |
| 立場 | 相続人と同一の権利義務(民法990条) | 特定の財産をもらうだけ |
| 遺産分割協議 | 参加します | 参加しません |
| 放棄の期限 | 知った時から3か月以内 | いつでもできます |
| 放棄の方法 | 家庭裁判所へ申述 | 相続人や遺言執行者へ意思表示 |
包括受遺者は「相続人のような立場」になります
民法990条は、包括受遺者は相続人と同一の権利義務を有すると定めています。
つまり、プラスの財産だけでなく、借金も引き継ぎます。
そして、遺産分割協議に参加することになります。
相続人にとっては、見ず知らずの人が協議に加わるという状況です。
双方にとって負担が大きい形です。
【重要】「相続させる」と書いた場合は、遺贈ではありません
ここを混同している方が非常に多いところです。
| 書き方 | 法律上の扱い |
|---|---|
| 「長男に相続させる」 | 特定財産承継遺言(遺産分割方法の指定) |
| 「長男に遺贈する」 | 遺贈 |
相手が相続人なら、「相続させる」と書くのが原則です。
違いが出るのは、登記の場面です
2023年4月1日から、不動産登記法が変わりました。
遺贈(相続人に対する遺贈に限る)による所有権の移転の登記は、登記権利者が単独で申請することができる
(不動産登記法第63条第3項)
カッコの中が重要です。
| 誰に遺贈したか | 登記の申請 |
|---|---|
| 相続人に遺贈 | 受遺者が単独で申請できます |
| 相続人以外に遺贈 | 共同申請が必要です(遺言執行者または相続人全員が相手方) |
つまり、相続人以外の方への遺贈は、いまも単独で登記できません。
相続人が協力してくれなければ、登記が進まないということです。
だからこそ、遺言執行者の指定が欠かせません(後述します)。
放棄したいときの違いが、決定的です
ここを知らずに包括遺贈を受けると、取り返しがつきません。
包括遺贈の放棄
| 項目 | 内容 |
|---|---|
| 期限 | 自己のために遺贈があったことを知った時から3か月以内 |
| 方法 | 家庭裁判所に申述します |
| 期限を過ぎたら | 承認したことになります(債務も引き継ぎます) |
相続放棄と、ほぼ同じ仕組みです。
特定遺贈の放棄
| 項目 | 内容 |
|---|---|
| 期限 | いつでもできます |
| 方法 | 相続人または遺言執行者に意思表示するだけ |
| 家庭裁判所 | 不要です |
まったく違います。
「いらないから受け取らない」が簡単にできるのは、特定遺贈のほうです。
渡したいなら、特定遺贈をおすすめします
相続人以外の方に財産を渡したいときは、多くの場合、特定遺贈が適しています。
| 理由 | 内容 |
|---|---|
| 相手に債務を負わせない | 負担をかけずに渡せます |
| 遺産分割協議に巻き込まない | 相続人との気まずさが減ります |
| 放棄しやすい | 相手が断りやすく、押し付けになりません |
| 何を渡すかが明確 | 争いになりにくい |
ただし、書き方に注意が必要です。
| 書き方 | 問題 |
|---|---|
| 「自宅を」 | どの不動産か特定できません |
| 登記事項証明書のとおりに書く | これが正解です |
| 「預金を」 | 金融機関・支店・口座番号まで書いてください |
| その財産が先に処分されていた | 遺贈は効力を失うことがあります |
最後の行が、実務でよく起きます。
遺言を書いた後に自宅を売ってしまうと、その遺贈は空振りになります。
「もし売却していたら、代わりに〇〇を」と予備的に書いておく方法があります。
受遺者が先に亡くなると、遺贈は無効になります
これは、相続と決定的に違うところです。
遺贈は、遺言者の死亡以前に受遺者が死亡したときは、その効力を生じない
(民法第994条)
| 先に亡くなったとき | |
|---|---|
| 相続人である子 | 代襲相続します(孫が引き継ぎます) |
| 受遺者 | 遺贈は無効。受遺者の子には行きません |
代襲しません。
「お世話になったAさんに遺贈する」と書いていて、Aさんが自分より先に亡くなった場合。
その財産は遺贈されず、相続人に戻ります。
対策は、予備的遺言(補充遺言)です。
「Aに遺贈する。ただし、Aが私より先に、または同時に死亡した場合は、Aの子Bに遺贈する」
高齢の方や同世代の方に遺贈するなら、必ず入れてください。
代襲相続はどこまで続く?発生する3つのケースと、起きないケース
「面倒を見てくれたら渡す」——負担付遺贈
条件を付けた遺贈もできます。
「私の自宅をAに遺贈する。ただし、Aは私の妻を生涯扶養すること」
これを負担付遺贈といいます。
| ポイント | 内容 |
|---|---|
| 責任の上限 | 遺贈の目的の価額を超えない限度でのみ義務を負います(民法1002条) |
| 相手が放棄したら | 負担の利益を受けるべき人が、自ら受遺者になれることがあります |
| 義務を果たさないとき | 相続人は、期間を定めて履行を求め、家庭裁判所に遺言の取消しを請求できます |
責任に上限があるのが重要な点です。
3,000万円の自宅を渡して「妻を生涯扶養せよ」と書いても、3,000万円を超える負担は負いません。
そして、相続税では負担の分が差し引かれます。
負担付遺贈では、遺贈された財産の価額から負担額を引いた額が課税対象になります。
「介護の見返りに」という設計は、想像以上にうまく機能しないことが多いです。
現金での遺贈+生前の贈与のほうが、確実な場合があります。
相続税では、2割加算があります
相続人以外への遺贈には、税金の負担が重くなります。
| 受け取る人 | 2割加算 |
|---|---|
| 配偶者・子・父母 | ありません |
| 代襲相続人である孫 | ありません |
| 兄弟姉妹・甥姪 | あります |
| 内縁のパートナー | あります |
| 友人・お世話になった方 | あります |
| 法人 | あります |
税額が1.2倍になります。
基礎控除の計算には入りません
受遺者は、法定相続人の数に含まれません。
基礎控除 = 3,000万円 + 600万円 × 法定相続人の数友人に遺贈しても、この「法定相続人の数」は増えません。
生命保険金・死亡退職金の非課税枠も同じです。
不動産を遺贈する場合
相続人以外への遺贈では、税負担が変わります。
不動産取得税は、ここが分かれ目です。
地方税法第73条の7第1号は、「相続(包括遺贈及び被相続人から相続人に対してなされた遺贈を含む。)による不動産の取得」を非課税としています。
| どんな取得か | 不動産取得税 |
|---|---|
| 相続 | かかりません |
| 包括遺贈(相続人以外でも) | かかりません |
| 相続人への特定遺贈 | かかりません |
| 相続人以外への特定遺贈 | かかります |
「相続人以外への特定遺贈」だけが課税されます。
ここは、包括遺贈のほうが有利になる、数少ない場面です。
登録免許税も、相続による移転より遺贈による移転のほうが高い税率です。
税率や要件は年度・特例で変わるため、必ず事前にご確認ください。
「不動産を友人に」と考えている場合、相手が税金を払えるかまで考えてください。
債務控除と葬式費用は、包括受遺者しか使えません
あまり知られていませんが、実務では大きく効きます。
相続税法第13条は、債務控除の対象者を
「包括遺贈及び被相続人からの相続人に対する遺贈」により取得した者に限っています。
| 立場 | 借金・葬式費用を引けるか |
|---|---|
| 相続人 | 引けます |
| 包括受遺者 | 引けます |
| 相続人以外への特定遺贈 | 引けません |
つまり、包括遺贈は「債務を負う代わりに、債務控除もできる」。
相続人以外への特定遺贈は「債務を負わないが、控除もできない」という対応関係です。
小規模宅地等の特例も、使えないことが多いです
自宅の土地を、相続人以外の方に遺贈した場合。
| 特例 | 相続人以外への遺贈 |
|---|---|
| 特定居住用宅地等(80%減) | 原則として使えません(配偶者・同居親族などの要件があります) |
| 貸付事業用宅地等 | 要件を満たせば可能な場合があります |
| 配偶者の税額軽減 | 使えません(法律上の配偶者に限られます) |
内縁のパートナーに自宅を遺贈すると、
80%減額も、配偶者の税額軽減も使えず、さらに2割加算という形になります。
税負担が、想像以上に重くなります。
渡す前に、必ず試算してください。
遺留分は、遺贈でも避けられません
遺贈も、遺留分侵害額請求の対象になります。
「全財産を内縁のパートナーに」
このような遺言は書けますが、子や配偶者から請求されます。
とくに包括遺贈で割合が大きいと、必ず問題になります。
遺留分に配慮した割合にしておくか、
請求されたときの支払い原資(生命保険など)を用意しておいてください。
遺留分侵害額請求とは?1年の時効と、2019年の改正で変わったこと
遺言執行者を必ず指定してください
遺贈がある場合、執行者の有無で手続きの進み方がまったく違います。
| 執行者がいない | 執行者がいる | |
|---|---|---|
| 不動産の登記 | 相続人全員の協力が必要になりがちです | 執行者が手続きできます |
| 預貯金の解約 | 同上 | 同上 |
| 相続人が非協力的 | 止まります | 進みます |
相続人にとって、遺贈は「自分の取り分が減る」ことを意味します。
協力してもらえないことは、十分にあり得ます。
遺贈を書くなら、執行者の指定までがセットです。
遺言執行者とは?指定しておくと、相続人の協力なしで手続きが進みます
【新宿区・中野区・世田谷区にお住まいの方へ】
都心では、遺贈を考える方が多くいらっしゃいます。
| ご事情 | よくある形 |
|---|---|
| おひとりさま・お子さんがいない | 兄弟姉妹ではなく、世話になった方へ渡したい |
| 内縁のパートナーがいる | 法律上の相続人ではありません |
| お世話になった施設へ | 法人への遺贈 |
| 甥・姪に世話になった | 相続人でない場合、2割加算の対象です |
内縁のパートナーは、どれだけ長く連れ添っても相続人になりません。
遺言書がなければ、何も渡りません。
一方で、自宅を遺贈すると、不動産取得税や2割加算で相手に負担がかかることがあります。
「渡したい気持ち」と「相手の負担」を、両方見て設計する必要があります。
当センターは相続税の申告と生前対策だけを扱っています。
遺言書の作成は公証役場や司法書士・弁護士の領域ですが、
「その遺贈で相手にいくら税金がかかるか」の試算はお手伝いできます。
〒160-0023 東京都新宿区西新宿7丁目19-5 KYS西新宿ビル1階
東京メトロ丸ノ内線「西新宿」駅から徒歩約5分/各線「新宿」駅から徒歩10分
受付時間 9:00〜19:00(土日祝も対応)
📞 0120-75-1234(9:00〜19:00/土日祝も受付)
💻 24時間WEB相談予約はこちら
オンライン(Zoom)での面談にも対応しています。
よくある質問
Q1. 包括遺贈と特定遺贈は、どう違いますか
包括遺贈は割合で渡すもので、債務も引き継ぎます。 遺産分割協議にも参加します。
特定遺贈は財産を特定して渡すもので、債務は引き継ぎません。
Q2. 包括遺贈を断りたいのですが
自己のために遺贈があったことを知った時から3か月以内に、家庭裁判所へ申述してください。
過ぎると承認したことになり、債務も引き継ぎます。
Q3. 特定遺贈も家庭裁判所で放棄しますか
不要です。 相続人または遺言執行者への意思表示で足り、いつでもできます。
Q4. 相続人以外に渡すと、税金は変わりますか
変わります。 相続税が2割加算され、不動産では登録免許税が高くなります。
不動産取得税は、相続人以外への「特定遺贈」のときだけかかります(包括遺贈は非課税)。
Q5. 受遺者は基礎控除の人数に入りますか
入りません。 基礎控除も生命保険金の非課税枠も、法定相続人の数で計算します。
Q6. 遺贈した財産を、生前に売ってしまいました
その遺贈は効力を失うことがあります。 予備的な定めを置いておくと安心です。
Q7. 遺留分は関係ありますか
関係します。 遺贈も遺留分侵害額請求の対象です。割合が大きいほど問題になります。
Q8. どちらを選べばいいですか
多くの場合、特定遺贈をおすすめします。 相手に債務を負わせず、遺産分割協議にも巻き込まないためです。
Q9. 相続人に渡すときも「遺贈する」と書くのですか
「相続させる」と書くのが原則です。 これは特定財産承継遺言(遺産分割方法の指定)になります。
Q10. 受遺者が私より先に亡くなったらどうなりますか
その遺贈は無効になります(民法994条)。代襲しません。
予備的に「Aが先に死亡した場合はBに」と書いておいてください。
Q11. 借金や葬式費用は、受遺者が引けますか
包括受遺者は引けます。相続人以外への特定遺贈では引けません(相続税法13条)。
Q12. 内縁の妻に自宅を遺贈したら、税金はどうなりますか
小規模宅地等の特例(80%減)も配偶者の税額軽減も使えず、2割加算がかかります。
不動産取得税もかかることがあります。必ず事前に試算してください。
Q13. 「面倒を見る代わりに」という条件は付けられますか
付けられます(負担付遺贈)。 ただし義務の責任は遺贈の価額を超えない限度です(民法1002条)。
相続税では、負担額を差し引いた額が課税対象になります。
Q14. 遺贈の登記は、受遺者だけでできますか
相続人への遺贈なら単独申請できます(不動産登記法63条3項、2023年4月1日から)。
相続人以外への遺贈は共同申請が必要なので、遺言執行者の指定が実質的に必須です。
まとめ
- 遺贈には包括遺贈と特定遺贈の2つがあります
- 包括遺贈は割合で渡し、債務も引き継ぎます(民法990条)
- 包括受遺者は遺産分割協議に参加します
- 放棄の期限は、包括は3か月以内で家庭裁判所へ/特定はいつでも意思表示だけ
- 相手に負担をかけたくないなら、特定遺贈が適しています
- 特定遺贈では、財産を登記事項証明書のとおりに特定してください
- 相続人以外への遺贈は、相続税が2割加算。受遺者は基礎控除の人数に入りません
- 不動産取得税は、相続人以外への「特定遺贈」だけが課税されます(包括遺贈は非課税)
- 相手が相続人なら、「相続させる」と書くのが原則です(特定財産承継遺言)
- 受遺者が先に亡くなると遺贈は無効になります(民法994条)。予備的な定めを必ず
- 負担付遺贈の責任は、遺贈の価額を超えません(民法1002条)
- 債務控除・葬式費用は、包括受遺者しか引けません(相続税法13条)
- 内縁のパートナーへの自宅の遺贈は、80%減額も配偶者の税額軽減も使えません
- 相続人以外への遺贈は登記が共同申請。だからこそ遺言執行者の指定まで含めて設計してください
監修者
天尾 信之(あまお のぶゆき)
税理士/東京税理士会 登録番号 第136528号
税理士法人Ambitious 代表社員
相続・事業承継の相談実績3,000件超。
YouTube「まるごと安全相続ch-あまおう税理士」(登録者4.2万人)で、相続の実務を発信しています。
出典
- e-Gov法令検索「民法」第964条・第986条・第990条・第915条
https://laws.e-gov.go.jp/law/129AC0000000089
- 国税庁タックスアンサー No.4157「相続税額の2割加算」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4157.htm
- 国税庁タックスアンサー No.4152「相続税の計算」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4152.htm
- e-Gov法令検索「民法」第994条(受遺者の死亡)・第1002条(負担付遺贈)
https://laws.e-gov.go.jp/law/129AC0000000089
- e-Gov法令検索「相続税法」第13条(債務控除)
https://laws.e-gov.go.jp/law/325AC0000000073
- e-Gov法令検索「不動産登記法」第63条第3項(相続人に対する遺贈の単独申請)
https://laws.e-gov.go.jp/law/416AC0000000123
- e-Gov法令検索「地方税法」第73条の7第1号(不動産取得税の非課税)
https://laws.e-gov.go.jp/law/325AC0000000226

