死因贈与と遺言の違い|「死んだら渡す」約束は、税金も登記も変わります
監修:天尾信之(税理士・登録番号 第136528号/税理士法人Ambitious 代表)
相続・事業承継の相談実績3,000件超。YouTube「まるごと安全相続ch-あまおう税理士」運営(登録者4.2万人)。
公開日:2026年9月20日 最終更新日:2026年9月20日
【結論】税金は相続税、でも不動産取得税はかかります
「私が死んだら、この家をあなたにあげる」
こう約束して、双方が合意した場合。
これは遺言ではなく、死因贈与という契約です。
贈与者の死亡によって効力を生ずる贈与については、
その性質に反しない限り、遺贈に関する規定を準用する(民法第554条)
「遺贈に関する規定を準用する」ので、遺贈とよく似ています。
ただし、実務では3つの点で大きく違います。
| 結論 | |
|---|---|
| 税金 | 贈与税ではなく相続税です(2割加算もあります) |
| 不動産取得税 | かかります(相続や包括遺贈ならかかりません) |
| 仮登記 | できます(遺言ではできません) |
「仮登記ができる」ために死因贈与を選ぶ、というのが実務の実態です。
遺言(遺贈)との違いを、表で整理します
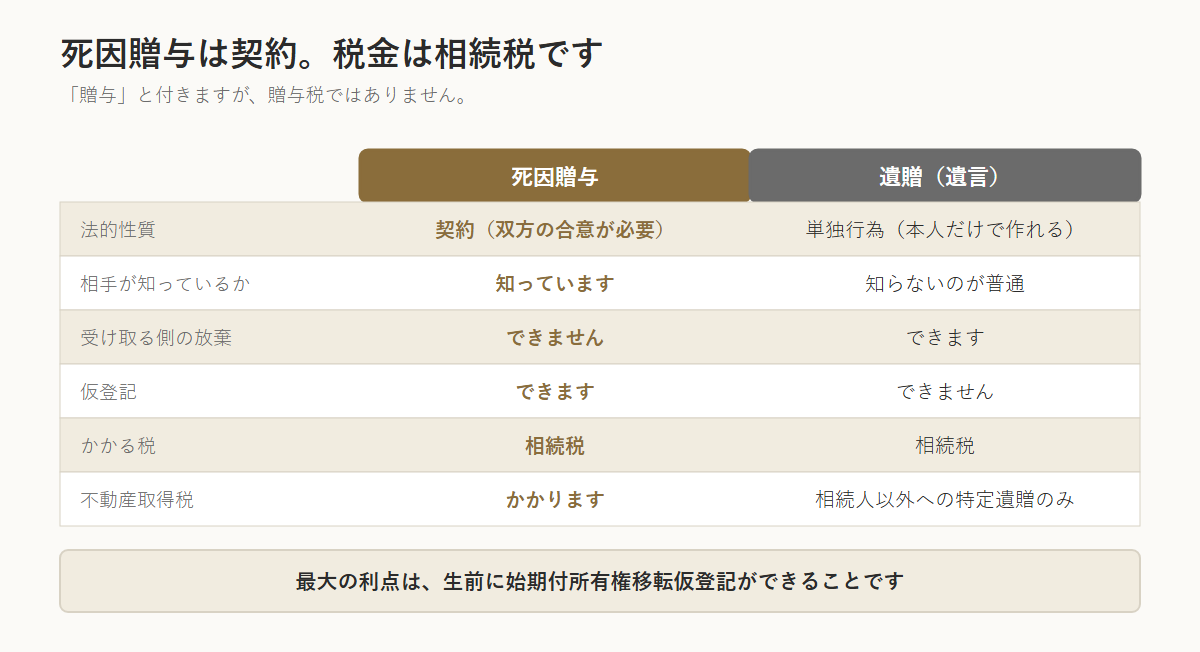
| 死因贈与 | 遺贈(遺言) | |
|---|---|---|
| 法的性質 | 契約(双方の合意が必要) | 単独行為(本人だけで作れます) |
| 相手が知っているか | 知っています(合意しているため) | 知らないことが普通です |
| 方式 | 自由(書面でなくても成立します) | 厳格(民法の方式に従わないと無効) |
| 家庭裁判所の検認 | 不要 | 自筆証書は必要(法務局保管なら不要) |
| 仮登記 | できます | できません |
| 撤回 | 原則できます(例外あり) | いつでもできます(民法1022条) |
| 相続税 | かかります | かかります |
| 不動産取得税 | かかります | 相続人以外への特定遺贈のみかかります |
| 放棄 | できません(合意しているため) | できます |
「相手が知っている」「放棄できない」という点が、遺贈と決定的に違います。
遺言は、相手に黙って作れます。そして相手は放棄できます。
死因贈与は、相手と合意して結ぶ契約なので、後から「いらない」とは言えません。
包括遺贈と特定遺贈の違い|「全財産の3分の1」と書くと、借金も付いてきます
最大のメリットは「仮登記」です
ここが、死因贈与を選ぶ唯一かつ最大の理由です。
不動産を死因贈与の対象にすると、生前に「始期付所有権移転仮登記」ができます。
| 仮登記でできること | 内容 |
|---|---|
| 順位の確保 | 将来、確実に自分の名義にできる順位を押さえられます |
| 第三者への対抗 | 贈与者が他人に売ってしまうリスクに備えられます |
| 相手に安心感を与えられる | 「口約束ではない」ことが登記簿に残ります |
遺言では、これができません。
遺言は、書いただけでは何も登記されません。
遺言者が気を変えて他人に売ってしまえば、それで終わりです。
こういう場面で使われます
| ご事情 | 死因贈与が向く理由 |
|---|---|
| 親の介護を担う代わりに自宅をもらう約束 | 介護する側が、確実性を確保できます |
| 同族会社の株を後継者へ | 後継者が、他の親族に渡らない保証を得られます |
| 内縁のパートナーに自宅を | 遺言と違い、相手が納得して合意できます |
「相手に確実性を示す必要がある場面」で使う制度と考えてください。
税金は相続税です。贈与税ではありません
ここを勘違いされる方が、非常に多いところです。
「贈与」という名前が付いているので、贈与税だと思われがちです。
違います。
相続税法第1条の3第1項第1号は、こう書いています。
相続又は遺贈(贈与をした者の死亡により効力を生ずる贈与を含む。以下同じ。)により財産を取得した……
カッコの中が死因贈与です。
つまり、相続税法上は「遺贈」として扱われます。
| 項目 | 死因贈与の扱い |
|---|---|
| 課税される税 | 相続税 |
| 申告期限 | 相続開始を知った日の翌日から10か月 |
| 基礎控除 | 他の相続人と合算して計算します |
| 2割加算 | 相続人以外なら対象になります |
| 配偶者の税額軽減 | 法律上の配偶者なら使えます |
| 小規模宅地等の特例 | 要件を満たせば使える場合があります |
暦年贈与の110万円の非課税枠は、関係ありません。
相続時精算課税とも、別の制度です。
「生前に渡す贈与」と「死んだら渡す死因贈与」は、まったく別物です。
生前に少しずつ渡していく方法と比べて、どちらが有利かは必ず試算してください。
生前贈与の7年ルールとは?2024年の改正で何が変わったか
/相続時精算課税とは?2024年からの年110万円控除で何が変わったか
【注意】不動産取得税がかかります
死因贈与の、いちばん大きなデメリットです。
地方税法第73条の7第1号は、不動産取得税を非課税とする取得を、こう限定しています。
相続(包括遺贈及び被相続人から相続人に対してなされた遺贈を含む。)による不動産の取得
死因贈与は、ここに入っていません。
| どんな取得か | 不動産取得税 |
|---|---|
| 相続 | かかりません |
| 包括遺贈 | かかりません |
| 相続人への特定遺贈 | かかりません |
| 相続人以外への特定遺贈 | かかります |
| 死因贈与 | かかります |
相手が実の子であっても、死因贈与なら不動産取得税がかかります。
そして、登録免許税も相続による移転より高い税率が適用されます。
つまり、こう考えてください
| 相手 | おすすめ |
|---|---|
| 相続人(子など) | 遺言で「相続させる」と書くのが、税金面で最も有利です |
| 相続人以外で、確実性が必要 | 死因贈与+仮登記を検討します |
| 相続人以外で、確実性は不要 | 包括遺贈なら不動産取得税がかかりません |
「子に不動産を死因贈与」は、税金面ではほぼ損です。
遺言で「相続させる」と書いてください。
税率や要件は年度・特例で変わるため、実行前に必ずご確認ください。
撤回は「原則できる、でも例外がある」
民法554条により、遺贈の撤回の規定(民法1022条)が準用されます。
そのため、死因贈与も原則として撤回できます。
ただし、重要な例外があります。
負担付死因贈与で、受贈者がすでに負担を履行した場合、
特別の事情がない限り、撤回できません。(最高裁 昭和57年4月30日判決)
つまり、こういうことです。
| 状況 | 撤回 |
|---|---|
| ただの死因贈与 | できます |
| 「介護してくれたら家をあげる」で、まだ介護していない | できます |
| 「介護してくれたら家をあげる」で、すでに何年も介護した | 原則できません |
受贈者を保護するための考え方です。
「介護の見返りに」という約束をするなら、双方がこの点を理解しておく必要があります。
気軽に約束すると、後から取り消せません。
遺留分は、死因贈与でも避けられません
死因贈与も、遺留分侵害額請求の対象になります。
「契約だから遺留分は関係ない」と考える方がいますが、関係します。
そして、実務では順番も問題になります。
遺留分を計算するとき、遺贈と死因贈与のどちらから先に減らすかという論点です。
一般的には、遺贈のほうが先に負担すると解されています。
ただし確定した扱いではないため、争いになれば弁護士の領域です。
いずれにせよ、「死因贈与なら遺留分を回避できる」は誤りです。
遺留分侵害額請求とは?1年の時効と、2019年の改正で変わったこと
実務で必ず気をつける3点
① 必ず書面にしてください。できれば公正証書で
死因贈与は方式が自由なので、口約束でも成立します。
しかし、証明できません。
| 形 | リスク |
|---|---|
| 口約束 | ほぼ証明できません。相続人に否定されて終わります |
| 私文書 | 偽造を疑われることがあります |
| 公正証書 | 最も安全です。仮登記もスムーズです |
「死因贈与契約公正証書」という形で作ってください。
② 執行者を指定してください
遺言と同じく、執行者の指定ができます。
執行者がいなければ、登記の際に相続人全員の協力が必要になります。
死因贈与は相続人の取り分を減らすので、協力を得られないことは十分にあり得ます。
公正証書のなかで、執行者を必ず指定してください。
遺言執行者とは?指定しておくと、相続人の協力なしで手続きが進みます
③ 農地は、農業委員会等の許可が必要です
農地を死因贈与する場合、農地法の許可が必要になることがあります。
相続や遺贈(包括遺贈など)とは扱いが違います。
農地が含まれる場合は、必ず事前に確認してください。
【新宿区・中野区・世田谷区にお住まいの方へ】
都心で死因贈与のご相談をいただくのは、ほとんどが次の2つです。
| ご事情 | 検討されること |
|---|---|
| 介護を担う子・嫁に、自宅を確実に渡したい | 仮登記で、他のきょうだいに対する確実性を確保したい |
| 内縁のパートナーに、住まいを残したい | 遺言だと不安がられるため、契約の形にしたい |
ただし、都心では不動産の評価額が高いため、
不動産取得税の負担が数十万円から百万円単位になることがあります。
「確実性のために、いくら余分に税金を払うか」という判断になります。
| 目的 | 有利な方法 |
|---|---|
| 確実性が最優先 | 死因贈与+仮登記 |
| 税負担が最優先 | 遺言(相続人なら「相続させる」) |
| 両方ほしい | 公正証書遺言+遺言執行者の指定で、実務上ほぼ足ります |
多くのご家庭では、3つ目で足ります。
なお、認知症のリスクに備えたいという動機で死因贈与を検討される方もいらっしゃいますが、
その目的なら家族信託のほうが適していることが多いです。
家族信託とは?認知症対策としての使いどころと、向かないケース
当センターは相続税の申告と生前対策だけを扱っています。
「死因贈与にすると、不動産取得税と登録免許税でいくら増えるか」の試算は、お手伝いできます。
〒160-0023 東京都新宿区西新宿7丁目19-5 KYS西新宿ビル1階
東京メトロ丸ノ内線「西新宿」駅から徒歩約5分/各線「新宿」駅から徒歩10分
受付時間 9:00〜19:00(土日祝も対応)
📞 0120-75-1234(9:00〜19:00/土日祝も受付)
💻 24時間WEB相談予約はこちら
オンライン(Zoom)での面談にも対応しています。
よくある質問
Q1. 死因贈与と遺贈は、どう違いますか
死因贈与は契約で、双方の合意が必要です。遺贈は遺言者だけで作れる単独行為です。
民法554条により、遺贈の規定が準用されます。
Q2. 死因贈与は贈与税ですか
違います。相続税です。 相続税法1条の3が、死因贈与を「遺贈」に含めています。
暦年贈与の110万円の枠とは無関係です。
Q3. 不動産取得税はかかりますか
かかります。 地方税法73条の7第1号の非課税に、死因贈与は含まれていません。
相手が実の子でもかかります。
Q4. 仮登記とは何ですか
生前に「始期付所有権移転仮登記」をすることで、将来の名義変更の順位を確保できます。
遺言ではできません。これが死因贈与の最大のメリットです。
Q5. 死因贈与は撤回できますか
原則できます(民法1022条の準用)。ただし、負担付死因贈与で受贈者がすでに負担を履行している場合は、原則撤回できません(最判昭和57年4月30日)。
Q6. 口約束でも有効ですか
法律上は成立しますが、証明できません。
必ず書面、できれば死因贈与契約公正証書にしてください。
Q7. 受贈者は放棄できますか
原則できません。 契約として合意しているためです。遺贈と大きく違う点です。
Q8. 遺留分は関係ありますか
関係します。 死因贈与も遺留分侵害額請求の対象です。「契約だから回避できる」は誤りです。
Q9. 子に自宅を渡すなら、どちらがよいですか
遺言で「相続させる」と書くのが有利です。
不動産取得税がかからず、登録免許税も低く、登記も単独で申請できます。
Q10. 2割加算はかかりますか
相続人以外への死因贈与なら、かかります。 相続税法上は遺贈として扱われるためです。
まとめ
- 死因贈与は契約、遺言(遺贈)は単独行為です
- 民法554条により、遺贈の規定が準用されます
- 税金は相続税です(相続税法1条の3)。贈与税ではありません
- 不動産取得税はかかります(地方税法73条の7の非課税に含まれません)
- 最大のメリットは始期付所有権移転仮登記。遺言ではできません
- 撤回は原則できますが、負担付で履行済みなら原則できません(最判昭57.4.30)
- 受贈者は放棄できません(合意しているため)
- 遺留分侵害額請求の対象になります
- 子に不動産を渡すなら、遺言で「相続させる」のほうが税金面で有利です
- 作るなら公正証書+執行者の指定まで
監修者
天尾 信之(あまお のぶゆき)
税理士/東京税理士会 登録番号 第136528号
税理士法人Ambitious 代表社員
相続・事業承継の相談実績3,000件超。
YouTube「まるごと安全相続ch-あまおう税理士」(登録者4.2万人)で、相続の実務を発信しています。
出典
- e-Gov法令検索「民法」第554条(死因贈与)・第1022条(遺言の撤回)
https://laws.e-gov.go.jp/law/129AC0000000089
- e-Gov法令検索「相続税法」第1条の3(相続税の納税義務者)
https://laws.e-gov.go.jp/law/325AC0000000073
- e-Gov法令検索「地方税法」第73条の7(不動産取得税の非課税)
https://laws.e-gov.go.jp/law/325AC0000000226
- 国税庁タックスアンサー No.4157「相続税額の2割加算」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4157.htm

