障害のあるお子さんがいるご家庭の相続|親亡き後に備える4つの仕組み
監修:天尾信之(税理士・登録番号 第136528号/税理士法人Ambitious 代表)
相続・事業承継の相談実績3,000件超。YouTube「まるごと安全相続ch-あまおう税理士」運営(登録者4.2万人)。
公開日:2026年9月20日 最終更新日:2026年9月20日
【結論】お金を残すだけでは、足りません
「私たちが死んだ後、この子はどうなるのか」
障害のあるお子さんがいるご家庭で、必ず出てくるご心配です。
そして、多くの方が「財産を多めに残しておけばよい」と考えます。
それだけでは、足りません。
残したお金を、誰が管理するのか。
誰が本人の生活を見守るのか。
本人が亡くなった後、その財産はどこへ行くのか。
この3つまで決めておいて、はじめて備えになります。
お金だけを残すと、管理できないまま親族に使われてしまうことも、
本人の死後に、意図しない人へ渡ってしまうこともあります。
相続税では、障害者控除があります
まず、税金の面から整理します。
障害のある相続人には、障害者控除があります。
一般障害者 … 満85歳になるまでの年数 × 10万円
特別障害者 … 満85歳になるまでの年数 × 20万円
1年未満の端数は切り上げます。
計算してみます
40歳の特別障害者の方が相続人の場合。
| 項目 | 計算 |
|---|---|
| 85歳までの年数 | 45年 |
| 特別障害者の控除額 | 45年 × 20万円 |
| 控除額 | 900万円 |
これは、課税価格ではなく税額から直接引かれます。
900万円の税額控除は、非常に大きな効果です。
引ききれない分は、家族の税額から引けます
国税庁は、こう定めています。
控除額の全額が引き切れないことがありますが、この場合は、
その引き切れない部分の金額をその障害者の扶養義務者の相続税額から差し引きます。
つまり、本人の税額が少なくても、控除が無駄になりません。
きょうだいや配偶者の税額から引けます。
要件
| 要件 | 内容 |
|---|---|
| 住所 | 相続や遺贈で財産を取得したときに、日本国内に住所がある |
| 状態 | その時に障害者である |
| 立場 | 法定相続人であること |
この3つを満たさないと使えません。
とくに3つ目に注意してください。遺贈で財産をもらった相続人以外の方は対象外です。
「一般」か「特別」かで、控除額が倍違います
どちらに当たるかは、原則として手帳の等級で決まります。
| 区分 | 主な例 |
|---|---|
| 特別障害者(×20万円) | 身体障害者手帳1級・2級/精神障害者保健福祉手帳1級/療育手帳の重度(A判定など)/成年被後見人/常に就床を要し複雑な介護を要する方 |
| 一般障害者(×10万円) | 身体障害者手帳3級〜6級/精神障害者保健福祉手帳2級・3級/療育手帳の中度・軽度(B判定など) |
成年被後見人の方は、特別障害者に当たります。
判断能力の課題で後見が付いている場合、20万円のほうで計算できます。
65歳以上で手帳をお持ちでない方も、市区町村長等の認定を受けていれば対象になる場合があります。
「手帳がないから使えない」と決めつけないでください。
税額控除には、引く順番があります
相続税の税額控除は、法律で決められた順番で引いていきます。
| 順番 | 控除 |
|---|---|
| 1 | 贈与税額控除(暦年課税分) |
| 2 | 配偶者の税額軽減 |
| 3 | 未成年者控除 |
| 4 | 障害者控除 |
| 5 | 相次相続控除 |
| 6 | 外国税額控除 |
未成年者控除と障害者控除は、両方使えます。
障害のあるお子さんが18歳未満なら、2つ重ねて引けます。
前回の相続で障害者控除を受けている場合、控除額が制限されることがあります。
二次相続で使う場合は、一次相続での適用状況を確認してください。
相続税が0円でも申告が必要なケース|特例は「申告して初めて使える」
【本題】残したお金を、誰が管理するか
ここからが、この記事の中心です。
お子さんに判断能力の課題がある場合、財産を自分で管理できません。
| 起きること | 内容 |
|---|---|
| 遺産分割協議に参加できない | 成年後見人が必要になります |
| 預金の引き出し・契約ができない | 日常生活にも支障が出ます |
| 財産を親族に使われる | 実際に起きている問題です |
| 本人の死後、財産の行き先が決まらない | 相続人がいなければ国庫へ |
「お金を残す」と「お金を守る」は別の話です。
備え方は、4つあります
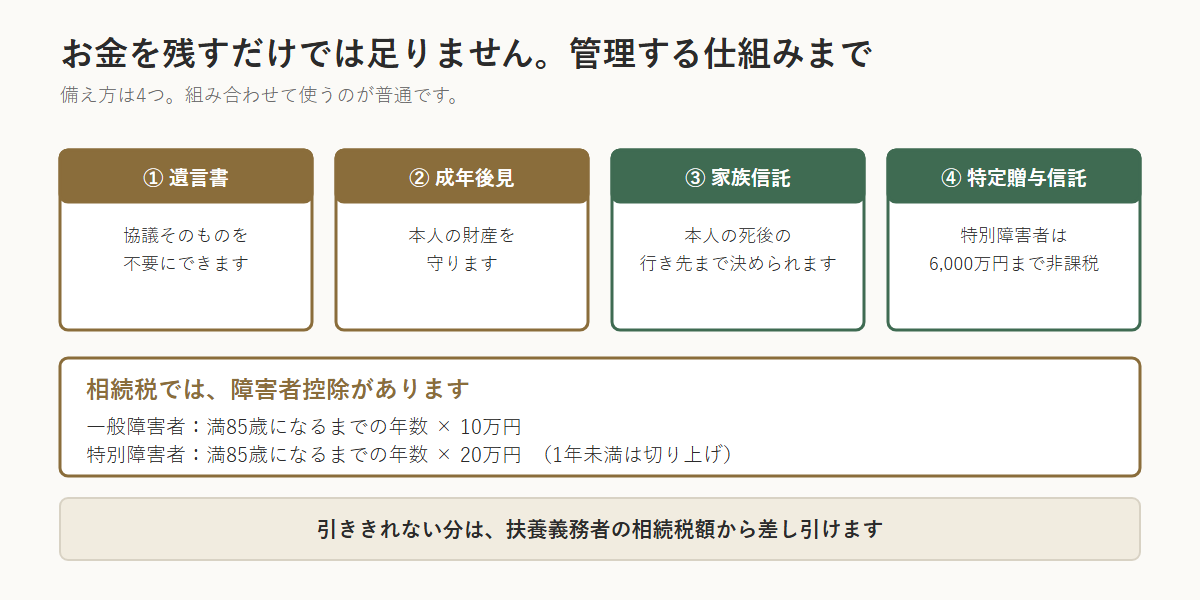
① 遺言書
いちばん基本で、いちばん効果が大きい方法です。
| 書いておくこと | 効果 |
|---|---|
| 誰に何を相続させるか | 遺産分割協議が不要になります |
| 遺言執行者の指定 | 相続人の協力なしで手続きが進みます |
| 付言事項 | なぜこの分け方にしたかを伝えられます |
遺産分割協議が不要になるという点が決定的です。
協議が必要になると、成年後見人を立てなければ話が進みません。
遺言書があれば、その手間を丸ごと避けられます。
公正証書遺言であれば、紛失や無効の心配もありません。
遺言書の種類と選び方|自筆証書と公正証書のどちらにすべきか
遺言執行者とは?指定しておくと、相続人の協力なしで手続きが進みます
② 成年後見制度
本人の財産を管理し、生活を支える人を決める制度です。
| 種類 | 内容 |
|---|---|
| 法定後見 | 判断能力が不十分になった後、家庭裁判所が選任します |
| 任意後見 | 判断能力があるうちに、本人が契約で決めておきます |
ご本人に判断能力がある場合は、任意後見契約を結んでおけます。
ただし、注意点があります。
- 本人が亡くなるまで続きます
- 専門職が就任すると、報酬が発生し続けます
- 財産は、本人のためにしか使えません
相続人に認知症の方がいる|成年後見人を立てないと、遺産分割はできません
③ 家族信託
財産の管理を、信頼できる家族に託す仕組みです。
| できること | 内容 |
|---|---|
| 管理する人を自分で決められる | 家庭裁判所の関与がありません |
| 承継先を決められる | 本人の死後、次に誰へ渡すかまで指定できます |
| 柔軟な設計ができる | 使い道を細かく定められます |
②にはない、③の最大の利点が「次の承継先まで決められる」ことです。
障害のあるお子さんが亡くなった後、残った財産をきょうだいへ。
あるいは、お世話になった施設へ。遺言書では、ここまで指定できません。
ただし、設計には専門的な検討が必要で、費用もかかります。
家族信託とは?認知症対策としての使いどころと、向かないケース
④ 特定贈与信託(特定障害者扶養信託)
障害のあるご本人の生活を支えるために、法律が特別に用意した仕組みです。
信託銀行等と契約して財産を預け、本人に定期的に生活費が給付されます。
そして、一定額まで贈与税がかかりません。
| 対象 | 非課税となる限度額 |
|---|---|
| 特別障害者 | 6,000万円 |
| 特別障害者以外の特定障害者 | 3,000万円 |
(相続税法第21条の4)
生前に6,000万円を、贈与税なしで渡せるという制度です。
これは、他のどの制度にもない大きさです。
ただし、対象になる方が限られます
法律上の「特定障害者」は、次の方です。
| 対象になる | 対象にならない |
|---|---|
| 特別障害者(手帳1級・2級など) | — |
| 一般障害者のうち、精神に障害がある方 | 身体障害のみの一般障害者(手帳3〜6級) |
身体障害者手帳3級〜6級だけをお持ちの方は、この信託は使えません。
ここを誤解されている方が非常に多いところです。
手続きで、絶対に忘れてはいけないこと
信託をする際に、「障害者非課税信託申告書」を所轄の税務署長に提出する必要があります。
この申告書を出さないと、非課税になりません。
契約しただけでは足りません。通常は信託銀行が窓口になりますが、提出の有無は必ず確認してください。
信託は、本人が亡くなった日に終わります
| 特徴 | 内容 |
|---|---|
| 終了時期 | ご本人の死亡の日 |
| 残った財産 | ご本人の相続財産になります |
| 途中の解約 | 原則できません |
「使い切れなかった分は誰に行くのか」まで、あわせて考えてください。
ご本人に配偶者やお子さんがいなければ、きょうだいや、場合によっては国庫へ向かいます。
金額・要件は改正されることがあります。実行前に信託銀行と税理士の両方にご確認ください。
生命保険は、いちばん確実に届きます
受取人固有の財産なので、遺産分割協議を経ずに受け取れます。
| 利点 | 内容 |
|---|---|
| 協議が不要 | 口座が凍結されていても受け取れます |
| 非課税枠がある | 500万円 × 法定相続人の数 |
| 受取人を指定できる | 確実にその人へ届きます |
ただし、受け取った保険金を誰が管理するかという問題は残ります。
保険 + 信託、あるいは 保険 + 後見という組み合わせで考えてください。
見落とされがちな「心身障害者扶養共済制度」
自治体が実施している、公的な共済制度です。
ご存じない方が多いのですが、このご家庭の事情に最も合った制度です。
| 項目 | 内容 |
|---|---|
| 実施 | 都道府県・指定都市 |
| 加入する人 | 保護者(親など) |
| 給付 | 加入者が死亡または重度障害になったとき |
| 受け取る人 | 障害のあるご本人 |
| 支給の形 | 終身年金(生きている限り、毎月) |
「親が亡くなった後、本人に毎月お金が入り続ける」という形です。
税金の扱いが、とても有利です
| 税金 | 扱い |
|---|---|
| 受け取る年金 | 所得税・住民税がかかりません |
| 年金の受給権 | 相続税・贈与税の対象になりません |
| 払った掛金 | 小規模企業共済等掛金控除として所得控除できます |
払うときに所得控除、受け取るときも非課税です。
生命保険にはない扱いです。
掛金は加入時の年齢で決まるため、早く加入するほど有利になります。
加入は、お住まいの区市町村の障害福祉窓口です。
口数や掛金、年金額は制度と自治体の運用によって変わるため、必ず窓口でご確認ください。
きょうだいへの配慮も必要です
障害のあるお子さんに財産を多く残すと、他のきょうだいの取り分が減ります。
| 起きること | 対応 |
|---|---|
| 遺留分を侵害する | 請求される可能性があります |
| きょうだいに負担が偏る | 見守りや手続きを担うことになります |
| 不公平感が残る | 付言事項で理由を伝えてください |
「障害のある子に多く残すのは当然」と思っていても、
書き残さなければ伝わりません。
遺言書の付言事項に、次のことを書いておいてください。
- なぜこの分け方にしたか
- きょうだいに何を期待しているか
- 感謝の言葉
法的な効力はありませんが、争いを防ぐ力は確実にあります。
【新宿区・中野区・世田谷区にお住まいの方へ】
都心では、この論点がとくに重くなります。
| 事情 | 影響 |
|---|---|
| 自宅の評価が高い | 財産の大半が自宅で、分けにくい |
| 現金が少ない | 障害のあるお子さんに残す現金が足りません |
| 施設・グループホームの費用 | 長期にわたる生活費の見通しが必要です |
| きょうだいが遠方 | 見守りを頼みにくい |
ご相談では、「自宅をどうするか」が必ず論点になります。
自宅を売って現金にするのか、住み続けるのか。
住み続けるなら、誰が管理し、修繕費は誰が出すのか。
当センターは相続税の申告と生前対策だけを扱っています。
信託の組成や後見の申立ては専門家と連携しますが、
「いくら残せば足りるか」「相続税はいくらか」の試算はお手伝いできます。
必要な金額が分からなければ、備えようがありません。
まず数字を出すところから始めましょう。
〒160-0023 東京都新宿区西新宿7丁目19-5 KYS西新宿ビル1階
東京メトロ丸ノ内線「西新宿」駅から徒歩約5分/各線「新宿」駅から徒歩10分
受付時間 9:00〜19:00(土日祝も対応)
📞 0120-75-1234(9:00〜19:00/土日祝も受付)
💻 24時間WEB相談予約はこちら
オンライン(Zoom)での面談にも対応しています。
よくある質問
Q1. 障害者控除はいくらですか
一般障害者は満85歳になるまでの年数×10万円、特別障害者は×20万円です。
1年未満の端数は切り上げます。税額から直接引かれます。
Q2. 本人の税額から引ききれません
扶養義務者の相続税額から差し引けます。 控除が無駄になることはありません。
Q3. 二次相続でも使えますか
使えますが、前回の相続で控除を受けている場合は控除額が制限されることがあります。
一次相続での適用状況を確認してください。
Q4. 財産を多く残せば安心ですか
足りません。 誰が管理するか、誰が見守るか、本人の死後どこへ行くかまで決める必要があります。
Q5. 遺言書だけでは不十分ですか
遺言書は最も基本で効果的です。 ただし、本人の死後の承継先まで決めたい場合は、
家族信託が選択肢になります。
Q6. 成年後見をつけるべきですか
必要な場面はありますが、本人が亡くなるまで続き、専門職なら報酬も続きます。
メリットと負担の両方を理解したうえで判断してください。
Q7. 特定贈与信託は、いくらまで非課税ですか
特別障害者は6,000万円、特別障害者以外の特定障害者は3,000万円までです(相続税法第21条の4)。
「障害者非課税信託申告書」を税務署に提出しないと非課税になりません。
Q8. 身体障害者手帳3級ですが、特定贈与信託は使えますか
使えません。 この制度の対象は特別障害者と、一般障害者のうち精神に障害がある方です。
身体障害のみの一般障害者は対象外です。
Q9. 一般障害者と特別障害者は、どう分かれますか
原則として手帳の等級です。身体1級・2級、精神1級、療育の重度は特別障害者。
成年被後見人の方も特別障害者に当たります。
Q10. 未成年者控除と障害者控除は両方使えますか
両方使えます。 税額控除は法律の順番で引いていき、未成年者控除→障害者控除の順です。
Q11. 心身障害者扶養共済制度とは何ですか
自治体の共済で、保護者が亡くなった後、ご本人に終身年金が支給されます。
年金は所得税・住民税が非課税、掛金は所得控除という有利な扱いです。区市町村の障害福祉窓口でご確認ください。
Q12. きょうだいの理解を得るには
遺言書の付言事項に、なぜこの分け方にしたかを書き残してください。
法的効力はありませんが、争いを防ぐ力があります。
まとめ
- お金を残すだけでは足りません。 管理・見守り・承継先まで決めてください
- 相続税には障害者控除があります(一般10万円/特別20万円 × 85歳までの年数)
- 控除は税額から直接引かれ、引ききれない分は扶養義務者から引けます
- 一般か特別かは原則として手帳の等級で決まり、成年被後見人は特別障害者です
- 未成年者控除と障害者控除は併用できます
- 備えは4つ ——遺言書・成年後見・家族信託・特定贈与信託
- 遺言書が最も基本。遺産分割協議そのものを不要にできます
- 本人の死後の承継先まで決めたいなら、家族信託が選択肢です
- 特定贈与信託は特別障害者6,000万円/その他の特定障害者3,000万円まで贈与税が非課税。申告書の提出が必須です
- 身体障害のみの一般障害者は、特定贈与信託の対象外です
- 生命保険は協議を経ずに届きますが、管理の問題は残ります
- 心身障害者扶養共済制度は、年金非課税・掛金が所得控除という有利な公的制度です
- きょうだいへの配慮を、付言事項で伝えてください
監修者
天尾 信之(あまお のぶゆき)
税理士/東京税理士会 登録番号 第136528号
税理士法人Ambitious 代表社員
相続・事業承継の相談実績3,000件超。
YouTube「まるごと安全相続ch-あまおう税理士」(登録者4.2万人)で、相続の実務を発信しています。
出典
- 国税庁タックスアンサー No.4167「障害者の税額控除」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4167.htm
- 国税庁タックスアンサー No.4114「相続税の課税対象になる死亡保険金」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4114.htm
- 法務省「成年後見制度・成年後見登記制度」
https://www.moj.go.jp/MINJI/minji17.html
- 国税庁タックスアンサー No.4164「未成年者の税額控除」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4164.htm
- 国税庁タックスアンサー No.1135「小規模企業共済等掛金控除」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm
- e-Gov法令検索「相続税法」第19条の4(障害者控除)・第21条の4(特定障害者に対する贈与税の非課税)
https://laws.e-gov.go.jp/law/325AC0000000073

