非上場株式(自社株)の相続税評価|3つの方式と、会社規模による分かれ方
監修:天尾信之(税理士・登録番号 第136528号/税理士法人Ambitious 代表)
相続・事業承継の相談実績3,000件超。YouTube「まるごと安全相続ch-あまおう税理士」運営(登録者4.2万人)。
公開日:2026年9月19日 最終更新日:2026年9月19日
【結論】売れない株に、高い評価がつきます
「うちの会社の株なんて、買い手もいないのに」
そう思われるのは当然です。ですが、相続税ではこう扱われます。
非上場株式は、換金できなくても課税対象です。
利益を出してきた会社ほど、株価は高くなります。
そして、いちばん厄介なのはここです。
株を売って納税することができません。 売れば会社の支配権を失うからです。
結果として、現金で払うしかなくなります。
だからこそ、まず自社株がいくらになるかを知っておく必要があります。
知らないまま相続が起きると、打てる手がほとんど残りません。
誰が相続するかで、評価方法が変わります
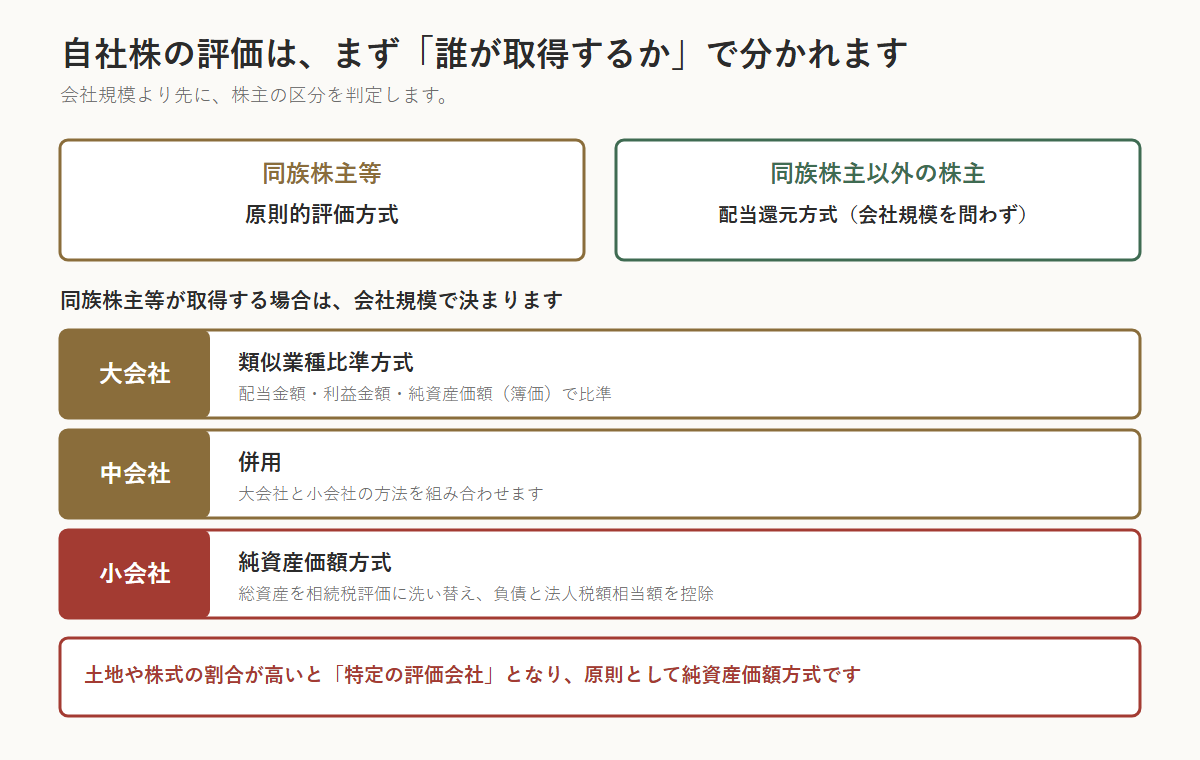
最初の分かれ道は、会社の規模ではなく「誰が取得するか」です。
国税庁は、こう説明しています。
同族株主以外の株主が取得した株式は、その株式の発行会社の規模にかかわらず、
原則的評価方式に代えて特例的な評価方式である配当還元方式で評価します。
配当還元方式は、ずっと低くなります
配当還元方式は、その株式を持つことで受け取る1年間の配当金額を、10パーセントで還元して計算します。
配当をほとんど出していない会社なら、評価額は非常に小さくなります。
同じ会社の株でも、後継者が取得するか、経営に関わらない親族が取得するかで、評価が何十倍も変わることがあります。
ここは節税の話ではなく、「誰が支配権を持つか」に応じた評価の違いです。
分け方を決める前に、必ず両方で試算してください。
会社の規模で、3つに分かれます
後継者など同族株主等が取得する場合は、会社の規模によって方式が決まります。
| 会社規模 | 評価方式 |
|---|---|
| 大会社 | 類似業種比準方式 |
| 中会社 | 併用(大会社と小会社の方法を組み合わせます) |
| 小会社 | 純資産価額方式 |
会社規模は、従業員数・総資産価額・取引金額などで判定します。
「うちは小さい会社だから小会社」とは限りません。
類似業種比準方式
上場している同業種の会社の株価を基準に、自社の数字と比べて計算します。
比べるのは、次の3つです。
| 比べる要素 | 内容 |
|---|---|
| 配当金額 | 1株あたりの配当 |
| 利益金額 | 1株あたりの利益 |
| 純資産価額(簿価) | 1株あたりの純資産(帳簿上の金額) |
利益が大きい会社ほど、株価は高くなります。
逆にいえば、利益・配当・純資産のどれかが下がれば、株価も下がります。
純資産価額方式
会社を解散して清算したら、1株あたりいくら残るかという考え方です。
| 手順 | 内容 |
|---|---|
| 1 | 会社の総資産を、相続税の評価額に洗い替える |
| 2 | 負債を差し引く |
| 3 | 法人税額相当額を差し引く |
| 4 | 発行株式数で割る |
1が、この方式の核心です。
帳簿上は昔の価格でも、土地は相続税評価額に置き換えます。
何十年も前に買った土地を持つ会社は、含み益がそのまま株価を押し上げます。
【新宿区で最も多い落とし穴】会社が土地を持っている場合
都心の会社は、土地の含み益で株価が跳ね上がります。
昭和のうちに買った本社ビルの土地。帳簿には数千万円で載っている。
ところが相続税評価額は数億円。
その差が、そのまま自社株の評価額になります。
さらに、次の点にご注意ください。
| 論点 | 内容 |
|---|---|
| 土地保有特定会社 | 総資産に占める土地の割合が高いと、純資産価額方式で評価することになります |
| 株式等保有特定会社 | 株式の割合が高い場合も同様です |
| 無償返還の届出 | 個人の土地を会社に貸している場合、自用地価額の20%が会社の純資産に加算されます |
| 3年以内に取得した土地 | 取得価額(通常の取引価額)で評価します |
「会社に不動産がある」だけで、評価はまったく別の話になります。
会社の土地も、個人の土地と同じように減額要因を見ていく必要があります。
土地の相続税評価は税理士によって差が出る?その理由と、見直せる10の減額要素
借地権・底地の相続税評価|借りている土地にも相続税はかかります
会社規模は、3つの要素で決まります
「うちは社員10人の小さな会社だから小会社」とは限りません。
会社規模の判定には、次の3つを使います。
| 要素 | 内容 |
|---|---|
| 従業員数 | パート等を含めた人数を、一定の方法で計算します |
| 総資産価額(帳簿価額) | 直前期末の貸借対照表の数字 |
| 取引金額 | 直前期末以前1年間の売上高 |
そして、業種(卸売業・小売サービス業・それ以外)ごとに基準が違います。
従業員数が一定以上なら、それだけで大会社になるという定めもあります。
規模が変われば、評価方式が変わります。
評価方式が変われば、株価が変わります。「中会社の大」と「中会社の小」でも、類似業種比準方式を使う割合が変わり、
結果として評価額が変わります。
判定を間違えると、そこから先の計算がすべて狂います。
ここは自己判断せず、必ず専門家にご確認ください。
特定の評価会社に当たると、原則として純資産価額方式です
次に当てはまる会社は、類似業種比準方式を使えなくなります(または制限されます)。
| 区分 | 内容 |
|---|---|
| 比準要素数1の会社 | 配当・利益・純資産のうち、2つがゼロの会社 |
| 株式等保有特定会社 | 総資産のうち株式等の割合が高い会社 |
| 土地保有特定会社 | 総資産のうち土地の割合が高い会社 |
| 開業後3年未満の会社等 | 設立まもない会社 |
| 開業前または休業中の会社 | — |
| 清算中の会社 | 清算分配見込額で評価します |
純資産価額方式は、含み益がそのまま反映されるため、評価額が高く出やすい方式です。
「節税のために不動産を買ったら、土地保有特定会社になって逆効果だった」
これは、実際に起きることです。
株価を下げる方向の対策
制度を使う前に、株価そのものを下げられないかを検討してください。
| 方向 | 内容 |
|---|---|
| 利益を下げる | 役員退職金の支給、不良資産の処分 |
| 純資産を下げる | 同上 |
| 配当を見直す | 記念配当・特別配当の扱いを整理する |
| 会社規模を変える | 判定の要素(従業員数・総資産・取引金額)が変われば方式も変わります |
| 不動産の見直し | 土地保有特定会社に当たらないかを確認する |
とくに役員退職金は効果が大きく、実際によく使われます。
ただし、不相当に高額な部分は損金になりません。 金額の根拠が必要です。
どれも「やれば必ず下がる」ものではありません。
まず現状の株価を計算し、どの要素が効いているかを見てから決めてください。
生前にできる相続対策一覧|効果と注意点を10種類まとめて比較
分け方の問題も、同時に起きます
自社株は、分けにくい財産の代表です。
| 起きること | 内容 |
|---|---|
| 財産の大半が自社株 | 他のきょうだいに渡すものが残りません |
| 遺留分を侵害する | 後継者が請求を受けることがあります |
| 株を分散させる | 会社の意思決定が止まります |
| 納税資金がない | 会社から借りる、保険を使うなどの手当てが要ります |
「会社は長男、あとは分けて」という形は、遺留分で崩れることがあります。
遺留分侵害額請求とは?1年の時効と、2019年の改正で変わったこと
代償分割とは?自宅を分けられないときの現実的な解決策と、税金の注意点
株を「誰に」渡すかで、評価が変わります
同族株主等かどうかは、持株割合と、同族関係者との関係で判定します。
このため、同じ株でも渡す相手で評価額が変わります。
| 渡す相手 | 評価方式のめやす |
|---|---|
| 後継者(経営を引き継ぐ子) | 原則的評価方式(高くなります) |
| 経営に関わらない親族で、同族株主に該当する人 | 原則的評価方式 |
| 同族株主以外の株主(少数株主) | 配当還元方式(低くなります) |
ここを利用した分散は、慎重に考えてください。
株を分散させれば評価額は下がりますが、会社の意思決定が止まります。
| 分散の副作用 | 内容 |
|---|---|
| 株主総会が開けない | 少数株主が協力しなくなることがあります |
| 買い戻せない | 高額な買取りを求められることがあります |
| 次の相続で、さらに分散する | 孫の代には、誰が株主か分からなくなります |
「税金は下がったが、会社が回らなくなった」という例は実際にあります。
評価額だけを見て決めないでください。
株価は、毎年変わります
自社株の評価は、一度計算して終わりではありません。
| 変わる要因 | 影響 |
|---|---|
| 利益が増えた | 類似業種比準価額が上がります |
| 利益が減った・赤字になった | 下がります |
| 退職金を支給した | その期の利益が減り、下がります |
| 不動産を買った・売った | 純資産価額が変わります |
| 類似業種の株価が動いた | 自社の数字が同じでも変わります |
| 会社規模が変わった | 評価方式そのものが変わります |
つまり、渡すタイミングで税額が変わります。
株価が下がった年こそ、贈与を検討する場面です。
そのためには、毎年おおよその株価を把握しておく必要があります。
決算のたびに株価を出しておくことをおすすめします。
相続が起きてから慌てて計算しても、選べるものは何も残っていません。
評価に必要な資料
株価の計算には、会社の書類がひととおり必要です。
| 資料 | 何年分 |
|---|---|
| 法人税の申告書(別表を含む) | 直前期を含めて3期分 |
| 決算書(貸借対照表・損益計算書) | 同上 |
| 勘定科目内訳明細書 | 同上 |
| 株主名簿 | 現在のもの |
| 会社が持つ不動産の資料(登記事項証明書・固定資産税課税明細) | — |
| 保険積立金・退職金規程 | — |
3期分が必要なのは、類似業種比準方式で平均を使うためです。
【新宿区・中野区・世田谷区にお住まいの方へ】
新宿区には、中小企業のオーナーが多くいらっしゃいます。
ご相談で多いのは、次のような形です。
自宅も会社も新宿区内。会社の土地は先代が買ったもの。
後継者は長男。ほかに2人のきょうだいがいる。
このとき起きるのは、次の3つです。
- 土地の含み益で、自社株の評価が跳ね上がる
- 財産の大半が自社株になり、分けられない
- 納税資金が足りない
そして、どれも相続が起きてからでは手が打てません。
当センターは相続税の申告と生前対策を扱っています。
まず株価を計算するところから始めましょう。 数字が出れば、選ぶべき道は絞れます。
〒160-0023 東京都新宿区西新宿7丁目19-5 KYS西新宿ビル1階
東京メトロ丸ノ内線「西新宿」駅から徒歩約5分/各線「新宿」駅から徒歩10分
受付時間 9:00〜19:00(土日祝も対応)
よくある質問
Q1. 売れない株なのに、なぜ相続税がかかるのですか
財産だからです。 換金できるかどうかは、相続税の課税対象かどうかとは別の話です。
だからこそ、納税資金の準備が問題になります。
Q2. 評価方式は、誰が決めるのですか
決められています。 取得する人が同族株主等かどうかでまず分かれ、
同族株主等なら会社規模(大・中・小)で方式が決まります。選べるものではありません。
Q3. 配当還元方式だと、なぜ安くなるのですか
1年間の配当金額を10パーセントで還元して計算する方法だからです。
配当を出していない会社なら、評価額はごく小さくなります。
Q4. 会社に不動産があると、評価は上がりますか
上がることが多いです。 純資産価額方式では、土地を相続税評価額に洗い替えるためです。
帳簿価額と時価の差(含み益)が、そのまま株価に反映されます。
Q5. 土地保有特定会社とは何ですか
総資産のうち土地の割合が高い会社です。該当すると、原則として純資産価額方式で評価することになり、
評価額が高く出やすくなります。
Q6. 株価を下げる方法はありますか
役員退職金の支給、不良資産の処分、会社規模の判定要素の見直しなどがあります。
ただし、まず現状を計算しないと、どれが効くかは分かりません。
Q7. 事業承継税制と、どちらを先に考えるべきですか
株価の計算が先です。 対策で下げられるなら、猶予制度を使わずに済む会社もあります。
Q8. 評価にはどんな資料が要りますか
法人税の申告書・決算書・勘定科目内訳明細書を3期分、株主名簿、会社が持つ不動産の資料です。
まとめ
- 非上場株式は、換金できなくても相続税の課税対象です
- まず同族株主等かどうかで分かれます(同族株主以外は配当還元方式)
- 配当還元方式は、1年間の配当金額を10パーセントで還元して計算します
- 同族株主等が取得する場合、大会社=類似業種比準/小会社=純資産価額/中会社=併用
- 類似業種比準方式は、配当金額・利益金額・純資産価額(簿価)の3つで比べます
- 純資産価額方式は、総資産を相続税評価に洗い替えるため、含み益が反映されます
- 土地保有特定会社などに当たると、原則として純資産価額方式になります
- 都心の会社は、土地の含み益で株価が跳ね上がります
- 評価には、法人税の申告書と決算書が3期分必要です
相続のご相談は、新宿の相続専門税理士へ
当センターは西新宿駅から徒歩約5分。相続税の申告と生前対策だけを扱っており、土地の評価による報酬の加算は設けていません。
📞 0120-75-1234(9:00〜19:00/土日祝も受付)
💻 24時間WEB相談予約はこちら
オンライン(Zoom)での面談にも対応しています。
監修者
天尾 信之(あまお のぶゆき)
税理士/東京税理士会 登録番号 第136528号
税理士法人Ambitious 代表社員
相続・事業承継の相談実績3,000件超。
YouTube「まるごと安全相続ch-あまおう税理士」(登録者4.2万人)で、相続の実務を発信しています。
出典
- 国税庁タックスアンサー No.4638「取引相場のない株式の評価」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4638.htm
- 国税庁タックスアンサー No.4148「非上場株式等についての相続税の納税猶予及び免除の特例等(法人版事業承継税制)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4148.htm
- 国税庁「相当の地代を支払っている場合等の借地権等についての相続税及び贈与税の取扱いについて」(昭60直資2-58)
https://www.nta.go.jp/law/tsutatsu/kobetsu/sozoku/850605/01.htm

